
个人养老金一年缴1.2万,最多省5400元个税,为什么领的时候还要再交3%?
很多人没意识到,个人养老金账户每一笔缴进去的钱,都带一个”减税”的作用:缴1.2万,最多能在当年帮你省下5400元的个人所得税。但退休领取的时候,这笔钱又要按3%单独交一次税。
这一缴一领之间,到底是赚是亏,税率不同的人差别巨大。今天就用一份官方文件,把个人养老金背后的递延纳税政策说透。
政策核心:一部公告管了三件事
这份文件是财政部、税务总局联合发布的《关于个人养老金有关个人所得税政策的公告》,文号是财政部、税务总局公告2022年第34号。它把个人养老金的税收待遇,分成了缴费、投资、领取三个环节讲清楚。
第一个环节是缴费:你往个人养老金资金账户里缴的钱,可以按每年1.2万元的上限,在综合所得或经营所得里据实扣除。也就是说,你缴的这1.2万,当年可以少算作你的应纳税所得。
第二个环节是投资:这个账户里的钱拿去买的存款、理财、基金、保险,产生的投资收益,暂时不征收个人所得税。钱在里面滚,增值部分先不交税。
第三个环节是领取:等你退休领钱的时候,这笔个人养老金不并入综合所得,而是单独按3%的税率计算纳税。三个环节连在一起,就是”递延纳税”的完整链条。
对不同人群,省下的钱差好几倍
省钱的关键,在缴费环节的”税前扣除”。你当年适用的个税税率越高,这1.2万扣除带来的减税就越多。用一句大白话说:你工资越高、税率档越高,缴个人养老金越划算。
举个例子。新华社2024年12月15日的报道算过一笔账:一个人年度应纳税所得额5万元、适用10%税率,若把1.2万存进个人养老金账户,应纳税所得就降到3.8万,当年直接少缴1200元的个税。
我们按2022年第34号公告的规则,把不同税率档能省多少税,画成一张图。
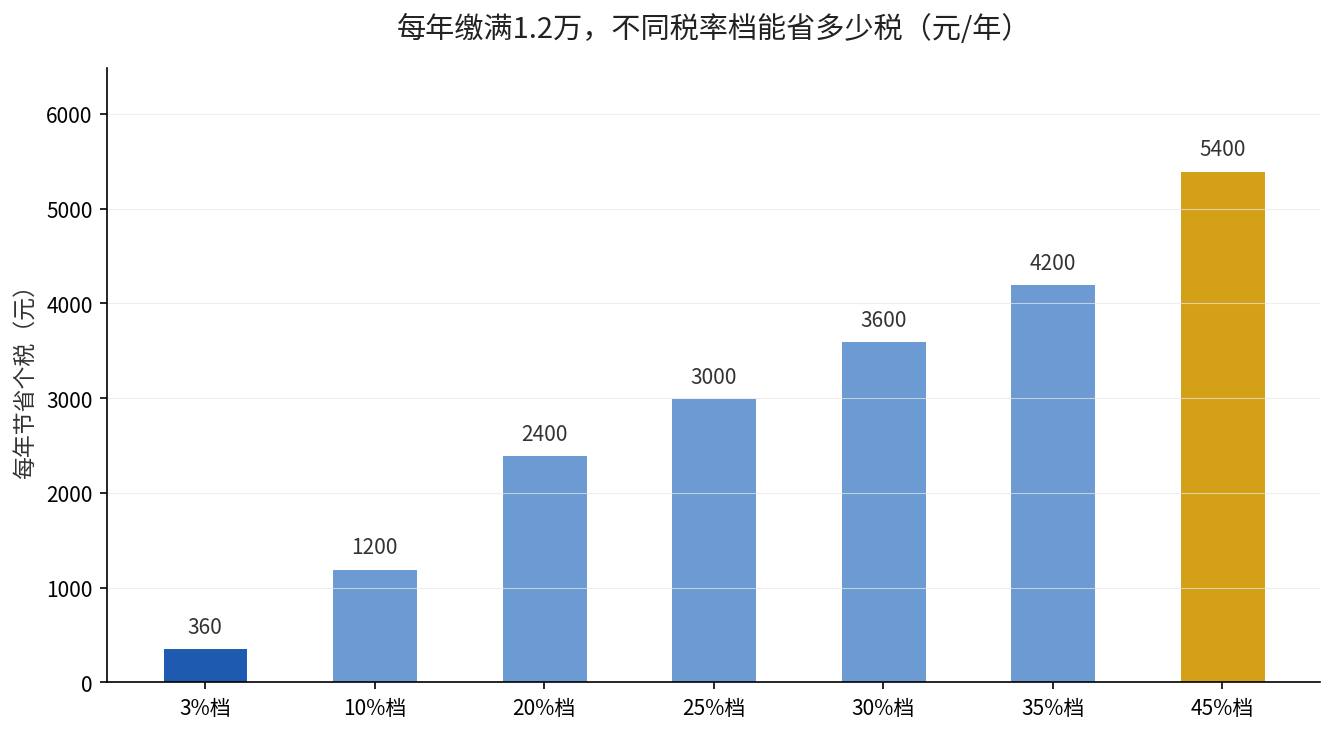
看图就明白:适用3%税率档的,缴1.2万当年只能省360元;适用10%档的省1200元;适用20%档的省2400元;到了最高45%档,一年能省5400元。税率档每上一级,省下的税就多一大截。
领取时那3%,到底是不是”多交”?
很多人一听说领取还要交3%,就觉得亏了。其实不是。这里有个关键区别:缴费时省的,是你当年最高可能到45%的边际税率;领取时交的,是固定3%的低税率。
只要你当年的边际税率高于3%,这一进一出你就是净赚的——先按高税率省下一大笔,几十年后再按3%补一点点。税率档越高,这个时间差带来的免税空间越大。
真正要留意的,是那些本来就落进3%税率档的人群。对他们来说,缴1.2万当年只省360元的税,领取时却要按3%交税,等于没有税优空间。这类人要不要为了免税去缴个人养老金,就得换个角度——看产品本身的收益,而不是看税。
什么时候开始执行?
这项递延纳税政策,自2022年1月1日起正式执行。国家税务总局政策法规库收录的34号公告明确写明这一时间。同年11月,个人养老金制度在全国推开,让更多人用上了这个账户。
还有一条容易被忽略的细节:个人缴费享受税前扣除优惠,要以个人养老金信息管理服务平台出具的扣除凭证为扣税凭据。你在工资里预扣个税时,可以选当年就扣,也可以留到次年汇算清缴时再据实扣除。
到了2026年,个人养老金的品类还在扩。据我们之前梳理,个人养老金基金已经有312只、99%成立以来正收益,选择面比刚起步时宽了不少。产品多了,更要先把税这道账算对。
一句话给你答案
个人养老金省的是你当年的高边际税率,交的是领取时固定的3%。你税率档越高越划算,最高一年省5400元;如果本来就在3%档,就别把”免税”当卖点,重点看产品收益。
想知道自己去年落在哪个税率档、缴满1.2万到底能省多少?把你汇算清缴时的适用税率发到评论区,我帮你把这笔账算到一块钱。