
职业年金计发月数全榜单:退休早一年,每月养老钱差多少?40岁233个月到70岁56个月
同样是机关事业单位退休,有人每月职业年金能领几百块,有人能领上千块。差距从哪来?除了缴费工资高低,还有一个被大多数人忽略的变量——计发月数。退休年龄差一年,你的职业年金和个人账户养老金就要被摊到不同个月数里,直接决定每月到手多少。
先看一张官方榜单:退休越早,摊的月数越多
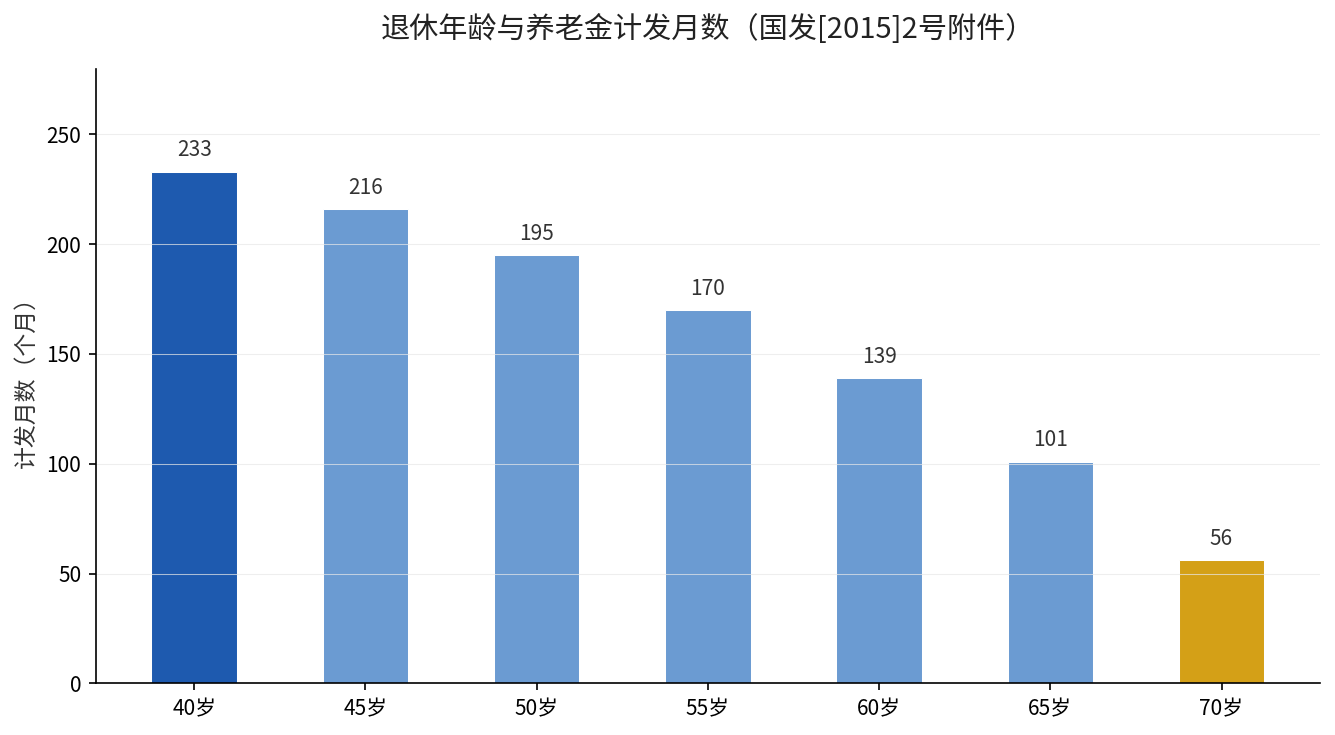
这份榜单不是谁编的,它原原本本写在《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月3日印发)的附件里。国家把退休年龄从40岁到70岁,每一年的计发月数都列得清清楚楚。核心规律就一条:退得越早,领的时间越长,每个月摊到的钱就越少。
| 退休年龄 | 计发月数(个月) | 退休年龄 | 计发月数(个月) |
|---|---|---|---|
| 40岁 | 233 | 55岁 | 170 |
| 45岁 | 216 | 60岁 | 139 |
| 50岁 | 195 | 65岁 | 101 |
| 52岁 | 185 | 70岁 | 56 |
看懂这张表,你就明白”早退多领”其实是个错觉。40岁退休,个人账户的钱要摊到233个月(将近20年)才摊完;70岁退休,只摊56个月。同样一笔个人账户余额,摊的时间越短,每个月到手的自然越多。
计发月数为什么这么定?
国发〔2015〕2号原文写得很清楚:计发月数是”根据本人退休时城镇人口平均预期寿命、本人退休年龄、利息等因素确定”。换句话说,这个数字背后是人力资源和社会保障部会同有关部门算的一本精算账——你越早退休,后面要领的年份就越长,所以把你的钱分摊到更多个月里,保证账户恰好在你预期寿命前后领完。
对职业年金来说,这一点尤其关键。同为国发〔2015〕2号第八条规定,机关事业单位在参加基本养老保险的基础上,应当建立职业年金,单位按本单位工资总额的8%缴费,个人按本人缴费工资的4%缴费,工作人员退休后按月领取职业年金待遇。
关于职业年金退休后到底是发完为止还是终身领、账户里的钱怎么按月折算,我们之前专门写过一篇职业年金发完为止、基本养老金终身领的对比,可以翻回去对照着看。
同样一笔钱,60岁退和70岁退差多少?
算笔账你就懂了。假设职业年金个人账户攒了20万元,60岁退休按139个月摊,每月约1439元;如果70岁退休按56个月摊,每月约3571元。中间差了整整一倍多,这还只是同样本金、不同退休年龄带来的差别。
但这不是”晚退就划算”的简单换算——早退的人虽然月均少,领取的年头却更长。计发月数和缴费年限是两码事:一个决定账户总数有多大,一个决定每月摊多少,别混为一谈。
再举个更直观的例子。同样是机关事业单位、同样缴费工资,有人55岁退休按170个月摊,有人60岁退休按139个月摊,中间差的这31个月,放到二三十年的领取周期里,就是你每月到手金额最直接的分水岭。
这也是为什么职业年金单位缴8%记在账上之后,最终能到手多少,除了看账户余额,还要看退休年龄落在哪一档。单位缴的8%到底记在哪、能不能全到手,这篇说得很透。
三个容易踩坑的地方
第一,计发月数不是”只能领这么多个月”的承诺,它只是用来计算每月标准的折算系数。实际领取时间按寿命来,绝大多数人领取的时间会超过计发月数。
第二,职业年金的钱不能提前支取。国发〔2015〕2号明确,个人账户储存额”不得提前支取”,只能到退休后按月领。这是硬规定,别抱侥幸。
第三,人没了钱不会白交。如果参保人员去世,个人账户余额(包括职业年金个人账户部分)可以依法继承,家人能拿回属于你的那部分钱。
你现在能做的一件事
打开你的电子社保卡或社保查询APP,查一查自己职业年金账户里的累计金额,再对照这张计发月数表,估一估到退休年龄时每月到底能领多少。你的缴费基数是多少、打算哪年退,把这些数字留言告诉我,我帮你把每月能领的钱算清楚。