
浙江灵活就业提档到100%,六成进了统筹,回本要熬17年
每个月往社保卡里打进去的钱,到底有多少是”自己的”?这是很多浙江灵活就业朋友从没认真想过的问题。交了十几年,账户里的数字看着在涨,可真要退休领钱那天,一笔账算下来,可能让人半夜睡不着:提档多缴的钱,六成压根没进自己的口袋。
浙江2025年的养老金计发基数已经到8433元,缴费基数下限是4986元。手里有点余钱的灵活就业者,几乎都动过同一个念头:把档位从60%提到100%,以后退休金能高一点。可这笔”多缴”的钱,到底是划算的投入,还是被统筹池吞掉的一头热?今天把它算透。
浙江灵活就业,按最低档到底在缴多少
先把底数摆清楚。依据浙人社发〔2025〕52号文件,浙江2024年度非私营和私营单位就业人员加权平均工资是101194元,折合每月8433元,这就是2025年的养老金计发基数。
缴费基数这块,2025年上限是25299元/月,下限是4986元/月。灵活就业人员按20%的费率缴,其中8%记入个人账户,12%进入统筹池。按最低档60%、也就是缴费基数4986元缴,每月实际掏997.2元,其中进自己个人账户的,只有398.9元,剩下598.3元进了统筹。
换句话说,每缴100块,真正属于自己账户的只有40块,另外60块是”社会共济”——用来给现在已经在领养老金的人发钱。这个比例,是理解后面一切的关键。
最低档缴15年,浙江退休首月能拿多少
按最低档60%、缴费基数4986元,缴满15年,退休后的养老金拆成两块:
基础养老金 = 计发基数 ×(1+缴费指数)÷ 2 × 缴费年限 × 1%
= 8433 ×(1+0.6)÷ 2 × 15 × 1%
= 8433 × 0.8 × 0.15 = 1012元
个人账户养老金 = 个人账户累计储存额 ÷ 139
≈ 4986 × 8% × 12 × 15 × 0.6 ÷ 139 = 310元
两块加起来,每月1322元。这就是浙江灵活就业按最低档缴15年,退休首月的真实数字。
再看看浙江这几年的基数走势:
| 年度 | 计发基数(元/月) | 较上年 |
|---|---|---|
| 2023年 | 8020 | — |
| 2024年 | 8310 | +290 |
| 2025年 | 8433 | +123 |
基数在涨,但涨的是”分母”。缴费指数如果一直停在0.6,基数涨得越快,和按高基数缴的人差距反而越大。
同样最低档,多缴10年每月多领近900块
把年限拉长,差距立刻显出来:
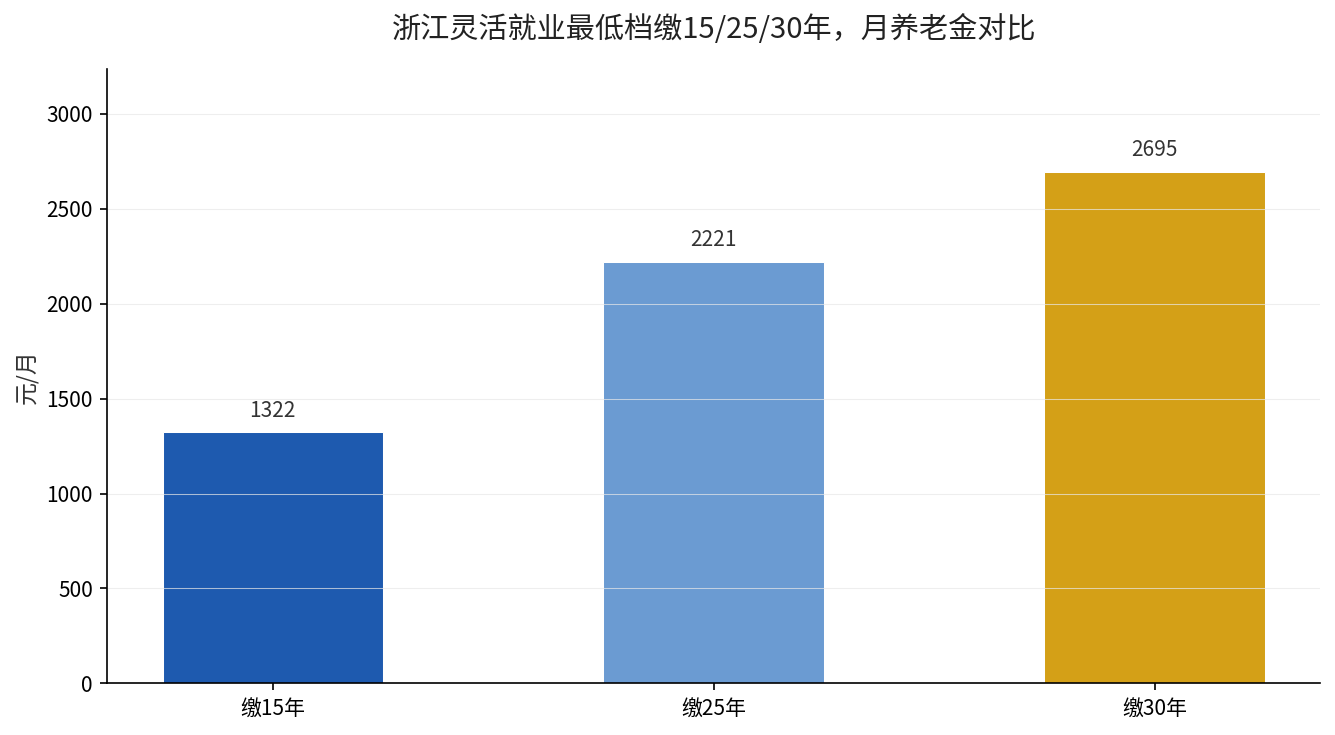
缴15年,基础1012元,个人账户310元,合计1322元。
缴25年,基础养老金=8433×0.8×0.25=1687元,个人账户约534元,合计2221元。
缴30年,基础养老金=8433×0.8×0.30=2024元,个人账户约671元,合计2695元。
从15年到30年,每月多了近1400块,直接翻倍。多缴这15年,比任何”提档”都值。
提档到100%,多缴的钱六成进了统筹
这是最反直觉的地方。很多人以为”提档=多缴=将来多领”,逻辑没错,但效率天差地别。
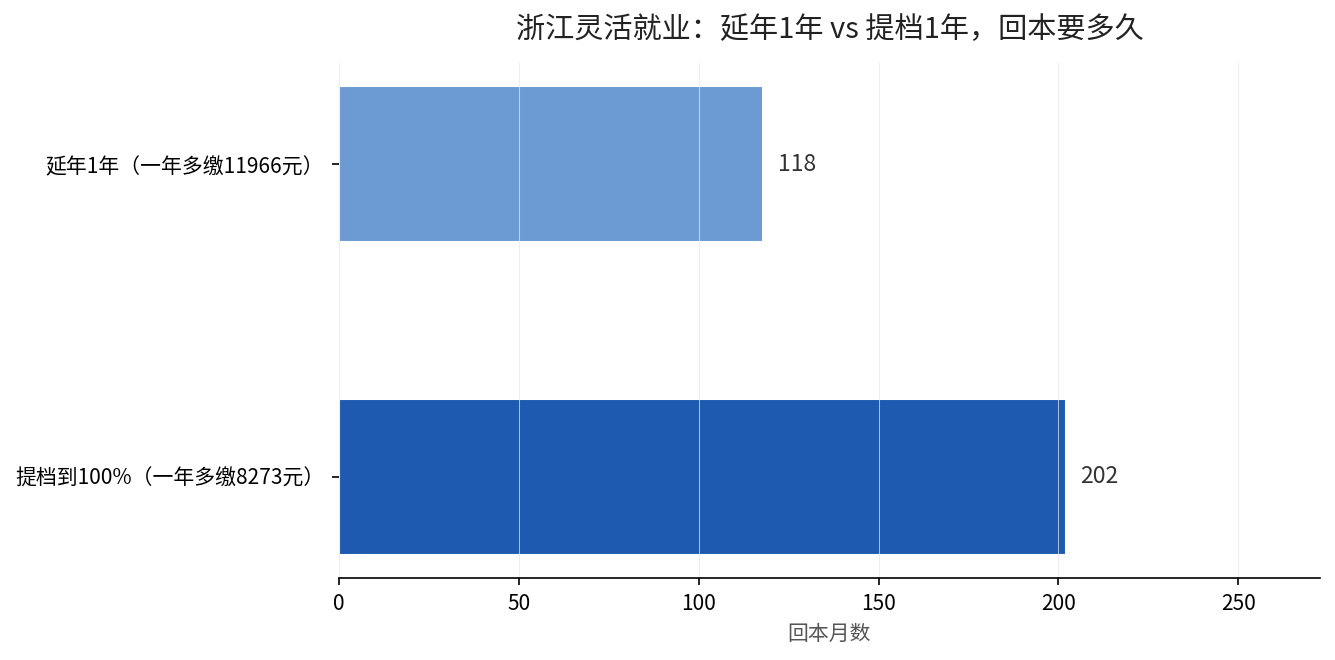
先看延年:继续按60%档多缴1年,一年多缴4986×20%×12=11966元。这1年带来的每月增加额,基础养老金多8433×0.8×1%=67元,个人账户多399×12÷139=34元,合计每月多领101元。11966÷101≈118个月,约10年回本。
再看提档:把档位从60%提到100%,缴费基数从4986元升到8433元,一年多缴(8433−4986)×20%×12=8273元。这1年带来的每月增加额,基础养老金只多8433×0.2×1%=17元,个人账户多3447×8%×12÷139=24元,合计每月只多领41元。8273÷41≈202个月,约17年才回本。
同样的钱,延年10年回本,提档要熬17年。为什么?因为提档多缴的那8273元里,只有8%也就是约2758元进了自己的个人账户,剩下60%也就是约4964元进了统筹池,跟自己未来的待遇没有一一对应关系。而延年多缴的每一分,都实打实堆高了缴费年限——年限在基础养老金公式里是”乘年限”的权重,档位只是被”(1+指数)÷2″这个括号平均掉的系数。
说穿了就一句:在浙江,先堆年限,再谈提档。尤其对灵活就业这种”全自费”的人来说,每一分多缴都要先想清楚,它到底进了哪。
灵活就业提档,什么时候才划算
当然,也不是说提档永远不划算。要分情况:
第一,如果已经临近退休、年限已经堆到位了,短期内提档能让基数快速抬升,虽然回本慢,但”锦上添花”可以接受。
第二,如果离退休还有十几二十年,那一定是先堆年限优先。年限的复利效应,远大于档位的一锤子买卖。
第三,浙江灵活就业可以自主选择缴费基数档次,手头宽裕时,最稳的打法是”60%档把年限续满,有余力再谈提档”,而不是反过来一头扎进高档次。
三件事,看完就去做
第一,打开电子社保卡,看清自己每月的缴费基数。如果一直是60%档,先别急着提,先把年限能堆多长搞清楚。
第二,算清楚多缴的钱去了哪。灵活就业20%的费率,只有8%进个人账户,提档前先问自己一句:多缴的六成,能不能接受进统筹。
第三,把”年限”当成第一优先级。现金流有限的时候,守住60%档把年限续上,比咬牙提档更划算。
差的从来不是退休后每月多那一两百块,是你用同样的钱,能不能换来翻倍的年限。钱要花在刀刃上,年限,就是浙江灵活就业者手里最值钱的那把刀。