
职业年金账户20万,60岁退休每月领1439元,为什么领到一定时候就没了?
老周在机关单位干了整整32年,退休前查了下自己的职业年金账户,余额刚好20万。他心里一盘算:20万,每月领点,怎么也能花个十几年吧?可真去办退休手续,工作人员一句话让他愣住了——这20万,按139个月发完就停了。
很多人和老周一样,以为职业年金和基本养老金一样,是”活多久领多久”。今天就把这笔账算清楚:职业年金的钱到底是怎么领的,为什么领到一定时候就没了,早退晚退差别又有多大。
同样20万,60岁和55岁退休,每个月差多少
职业年金的领取规则只有一句话:个人账户余额,除以一个固定的”计发月数”,得到的数就是你每月领的金额。这个计发月数是全国统一的,跟着退休年龄走——60岁退休是139个月,55岁退休是170个月。
先算60岁退休这笔账。账户20万,除以139,每月领到手的金额是200000÷139≈1439元。这1439元不是永远领,而是只领139个月,也就是11年7个月左右。领满139个月后,账户正好清零,职业年金就停发了。
再算55岁退休的情况。同样是20万,这次要除以170,每月领200000÷170≈1176元。领的时间是长了,但每月到手的钱少了263元。退休越早,每月领得越少,但能领的总月数越多;退休越晚,每月领得越多,但总月数越短。
| 项目 | 55岁退休 | 60岁退休 |
|---|---|---|
| 账户余额 | 20万元 | 20万元 |
| 计发月数 | 170个月 | 139个月 |
| 每月领取 | 约1176元 | 约1439元 |
| 每月差额 | 263元(60岁退休每月多领) | |
从这张表能很直观地看出:账户里是同样一笔钱,只是因为退休年龄不同,每月到手的金额就差了263元。这个”计发月数”就是你职业年金每月领取金额的唯一决定变量。
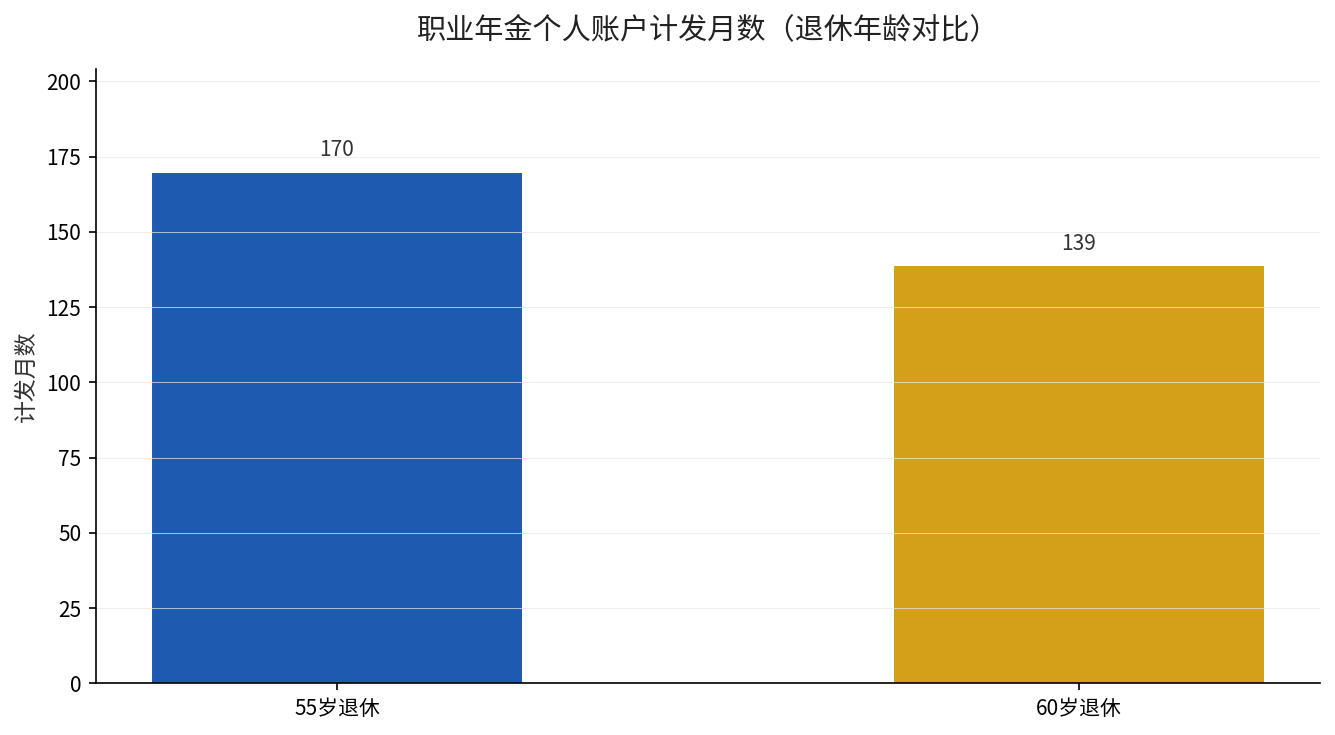
说穿了就一句:计发月数,就是”领完本金”的月份数
很多人会追问一句:139个月领完之后,账户里是不是就没钱了?答案是——对,就是没了。职业年金是”积累型”制度,你账上的钱就那么多,按139个月平均分完,分完就结束了。
这里就看出职业年金和基本养老金的本质区别了。基本养老金里的基础养老金是由统筹基金撑着的,只要人活着,就一直发,终身领取。而职业年金账户里的钱,是”你自己缴的4%加单位配的8%”积累起来的个人资产,性质更像一笔分期取用的存款,取完就停。
根据国办发〔2015〕18号《机关事业单位职业年金办法》,职业年金个人账户余额计发完毕之后,不再计发。这就是老周们最容易产生误会的地方——把它当成了终身养老金。
到底该怎么看这笔钱
想清楚这三点,你就不会被这笔钱”吓一跳”了。第一,职业年金是”补充”不是”主食”,你的基本养老金才是终身领取的”主食”,职业年金只是额外的一道”加餐”,加餐吃完就没了很正常。
第二,想在退休后每月多领,只有两条路——要么把缴费年限拉长、让账户本金变厚,要么晚一点退休、让计发月数变小。这俩一个加分子、一个减分母,效果都指向同一个方向。
第三,别把”领完就停”当成坏消息。你缴的时候,个人只出了4%,单位白送了8%,等于是单位帮你把养老金又叠了一层。领139个月,已经领回了本金,后面多活的每一天,靠的主要是基本养老金这根”主绳”。
想把这笔钱的本金做厚,缴费年限和基数才是真正的大头。我们之前算过职业年金那笔账——同样12%的扣缴比例,缴15年、25年、30年,退休账户本金能差出近13万,多缴的这些年,才是你账户里那20万的真正来源。
算完这笔账你就懂了。想知道自己的职业年金账户到底有多少、每月能领多少,建议你自己查一眼——打开电子社保卡,在”职业年金”一栏就能查到余额和预计月领金额。你的账户现在攒到多少了?留言告诉我,或者去查一查,心里就有底了。
来源:国办发〔2015〕18号《机关事业单位职业年金办法》(2015年1月发布,明确单位缴8%、个人缴4%、全部计入个人账户,个人账户余额计发完毕后不再计发);全国统一的个人账户养老金计发月数表(60岁139个月、55岁170个月)。