
重庆灵活就业多缴10万,提档回本16年,延年只要9年
卡在”提档还是延年”上纠结大半年,是不少灵活就业人的真实状态。重庆灵活就业按60%档缴,每月881块;提到100%档,每月1468块,一个月就多出587块。多掏的这些钱到底值不值?把两条路的回本时间摆在一起,答案会让人意外——同样多掏十万出头,提档要十六年才回本,延年只要九年。
多缴的10万块,一年年滚成了多少投入
先看缴费底数。重庆2025年度社保缴费基数上下限核定用的就业人员平均工资是88065元/年,折合7339元/月。灵活就业在60%到300%之间选档,60%档就是4404元,100%档是7339元。这个标准,依据重庆人社、财政、医保、税务四部门《关于做好2025年度社会保险缴费系数上下限核定有关工作的通知》。
灵活就业养老缴费比例是20%,其中8%进个人账户,12%进统筹。按60%档(4404元)缴,每月4404×20%=880.8元,约881元;提到100%档(7339元),每月7339×20%=1467.8元,约1468元。提档这一下,每月多缴587元。
15年算下来,提档多缴的钱是587×12×15≈105660元,十万五千六。而另一条路——继续按60%档,把年限从15年延到25年,多缴的十年是881×12×10≈105720元,十万五千七。两条路多掏的钱几乎一样,都在十万五上下。钱一样,回来的速度却差了一倍。
两条路各能领多少,先把账算死
退休养老金还是两块:基础养老金和个人账户。重庆2025年的计发基数官方尚未公布,这里按已公布的2024年计发基数8160元静态测算,新基数公布后待遇会重算。
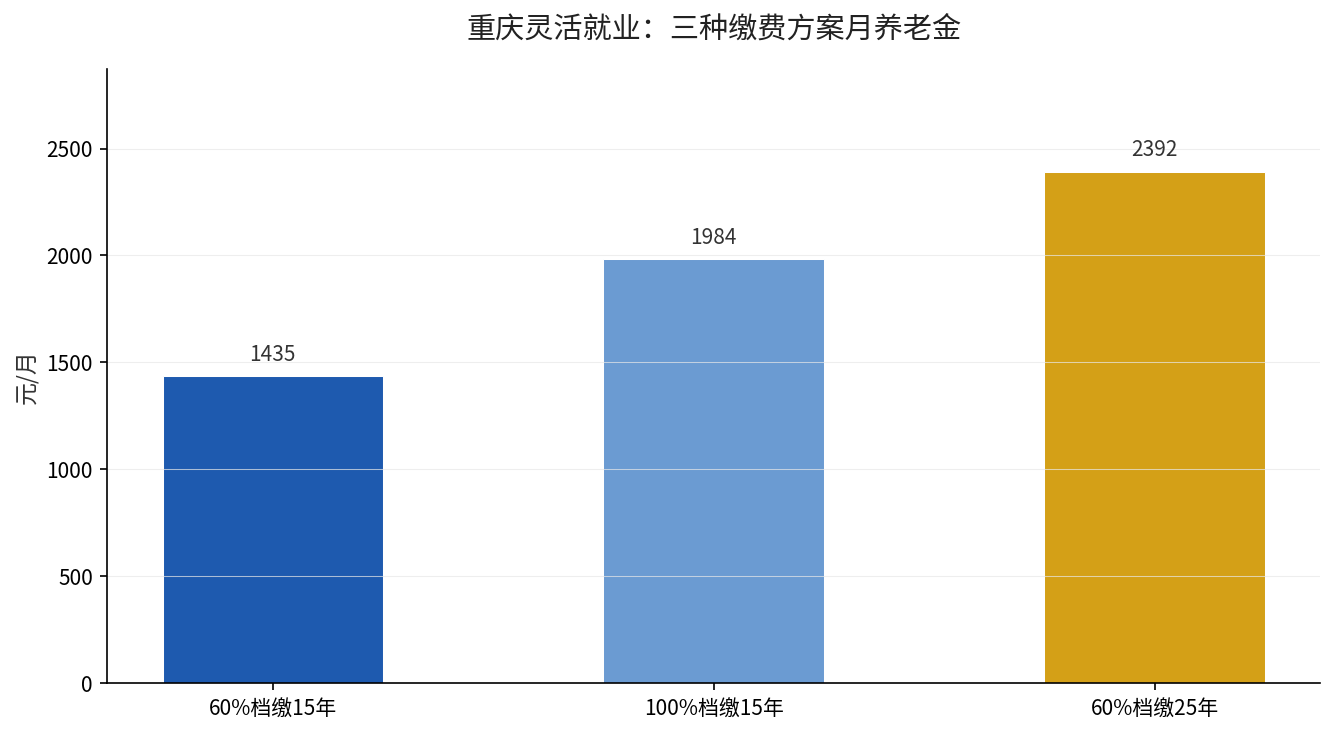
先算基础养老金,公式是计发基数×(1+平均缴费指数)÷2×缴费年限×1%。按60%档缴,平均指数0.6。60%档缴15年:8160×(1+0.6)÷2×15×1%=979.2元。个人账户这边,每月4404×8%=352.32元,15年累计约63418元,除以计发月数139,得到456.2元。两笔相加,60%档缴15年,到手约1435元。
再看另外两条路。100%档缴15年,平均指数1.0:基础养老金8160×(1+1)÷2×15×1%=1224元;个人账户每月7339×8%=587.12元,15年累计约105682元,÷139=760.3元,合计约1984元。60%档缴25年:基础养老金8160×(1+0.6)÷2×25×1%=1632元;个人账户累计约105696元,÷139=760.4元,合计约2392元。
同样多掏10万,回本一个16年一个9年
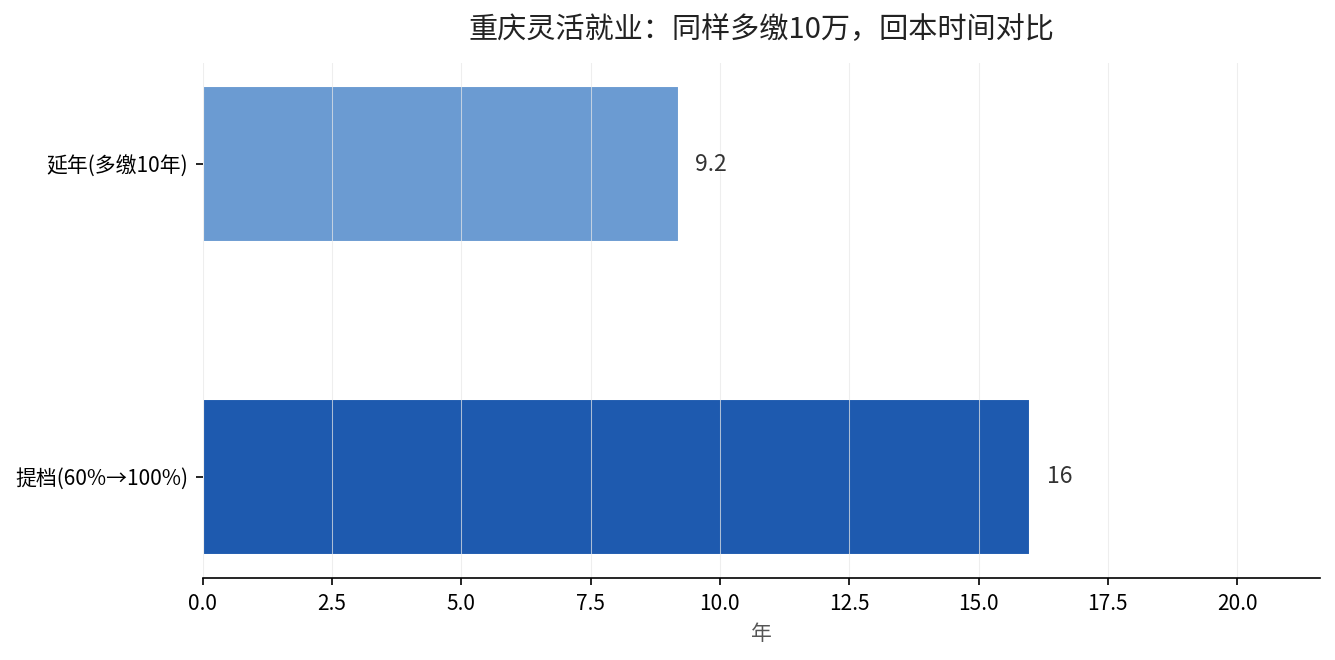
现在把回本时间摆出来,差距就出来了。提档这条路,比最低档多缴105660元,每月多领549元(1984-1435),回本要105660÷549≈192.5个月,也就是十六年。而延年这条路,多缴105720元,每月多领957元(2392-1435),回本只要105720÷957≈110.5个月,约九年两个月。
同样多掏十万五,提档要十六年才把多缴的钱领回来,延年九年就回本了。多缴的钱一样,退休后每个月多领的钱却差了一大截,这就是很多人没算明白的地方。
为什么延年比提档划算,差在这笔账里
根子出在钱的去向。灵活就业交的钱里,只有8%进个人账户,剩下12%进统筹。提档时,每月多缴的587块里,只有约235块进自己的账户,剩下352块进了统筹池,这部分的回报被摊薄了。
延年不一样。每多缴一年,基础养老金就固定多涨”计发基数×0.8×1%”,这笔钱是终身发放、且随养老金上调年年跟着涨的,相当于把年限直接变成了终身现金流。提档的钱大头进了统筹,延年的钱却换来了终身兑现的基础养老金,所以延年的边际回报,天生比提档高。
还在纠结提档的人,现在该怎么选
收入还不稳定,最划算的动作是死守60%档,保住缴费连续性,把年限往长了堆——年限才是最硬的杠杆。收入稳定、手头宽裕,可以适当提档,但前提是先把年限续满20年以上,再谈提档,顺序不能反。重庆的账算下来很直白:先堆年限,再提档次。
关于提档和延年的完整对比,之前专门拆过一次重庆60%档和100%档的账,结论方向一致,可以翻回去对照:重庆灵活就业提档还是延年?多掏的钱要16年回本。
三件事,看完就去办
第一件,打开电子社保卡,查清楚自己目前是哪个档、实际累计缴费月数是多少,这是做所有决定的地基。第二件,用文中的公式代入重庆计发基数8160元(新基数公布后自动重算),按自己的档位和年限算一遍,对比提档和延年两条路的回本时间。第三件,收入不稳就死守60%档堆年限,收入稳就先把年限续满20年,再考虑提档,别把顺序搞反。
差的从来不是眼下这每个月几百块的投入,是二十年后你按月领钱时,那份多出来的、能让你体面活着的余量。