
计发基数差距破5000元:同样缴30年,退休第一梯队和最后梯队差在哪?
2025年的养老金计发基数陆续落地,一个信号越来越清晰:全国退休人员的”起跑线”正在拉开,最高和最低之间已经差出5000多元。同样缴满30年、缴费指数一样,你在上海退休和在河南退休,每月基础养老金能差出好几百块。这个趋势不是一年的事,它会顺着你的整个退休期一路放大。今天我把这个信号拆开,讲清楚短、中、长三期到底意味着什么。
一个信号:计发基数最高和最低,差出5000多块
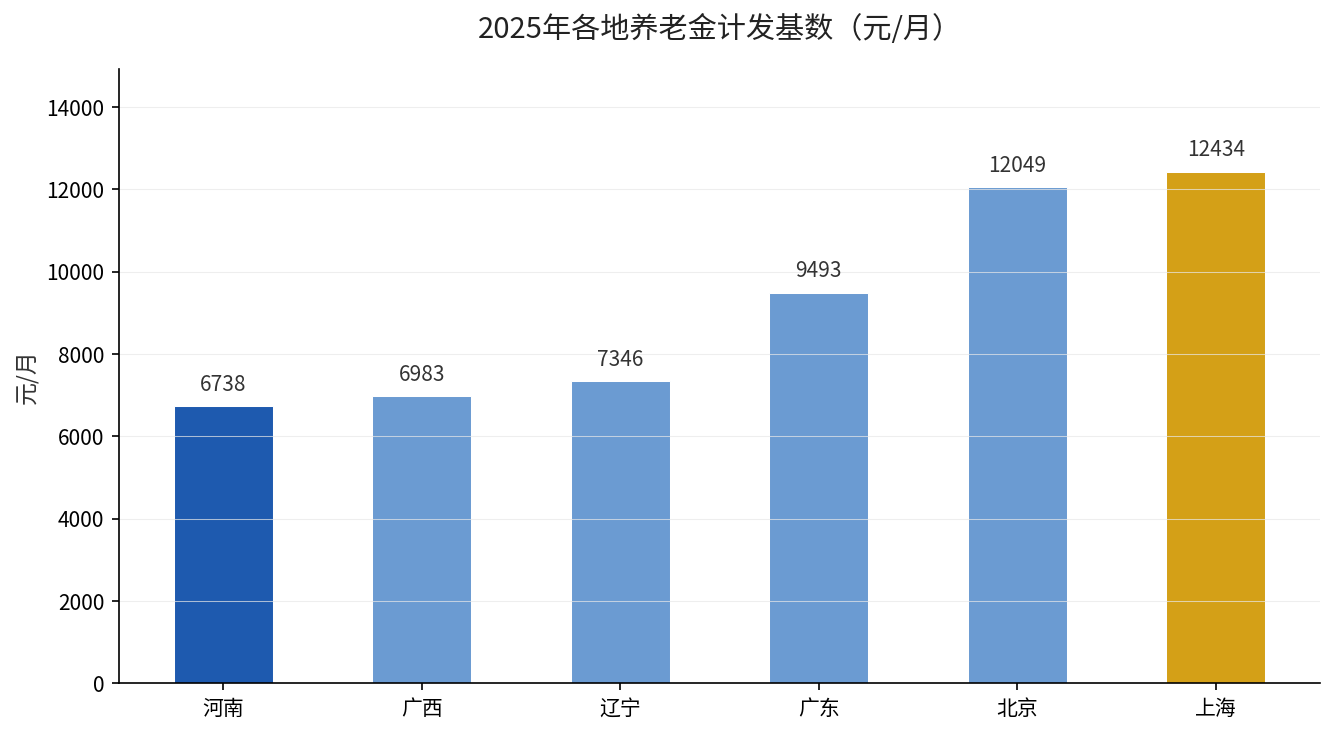
先看已经公布的官方数字。广东省人社厅、财政厅、税务局在2025年10月24日联合发布的《关于公布2025年职工基本养老保险缴费基数上下限和基本养老金计发基数等有关问题的通知》(粤人社发〔2025〕32号)明确:2025年广东全省企业和机关事业单位基本养老金计发基数为9493元/月。辽宁省人社厅等三部门2025年9月15日印发的辽人社〔2025〕17号则写明,全省(不含沈阳、大连)计发基数为7346元/月,大连8956元、沈阳8390元。
把这些数字放在全国一盘棋上看:上海12434元、北京12049元、西藏11777元,稳稳站在”万元第一梯队”;广东9493元、青海9056元紧随其后;而河南6738元、广西6983元,还贴在7000元线下。最高和最低差出5000多元,这是已公布的官方口径,不掺水分。地区之间的待遇差距,同一个人在不同省份能差多少,我们之前这篇也拆过。
影响一(短期):今年退休的人,起算金额直接被拉开
计发基数最直接的作用,是算基础养老金。公式是:基础养老金=计发基数×(1+平均缴费指数)÷2×缴费年限×1%。同样缴30年、平均缴费指数按1.0算,上海的这一项是12434×1×30×1%=3730元/月,河南按6738元算是6738×1×30×1%≈2021元/月。光基础养老金一项,两边就差了1700多元。这还没算个人账户和过渡性养老金的差距。
所以对2025年、2026年即将退休的人来说,你在哪个城市办退休,直接锁定了你未来几十年的”地基”有多高。这个差异不会因为你多缴一两年就抹平。
影响二(中期):基数每年还涨,但涨得越来越慢,差距难追
计发基数每年随当地社平工资上调,这是趋势。但近三年的涨幅已经普遍回落到1%到2%之间。上海2025年比2024年仅涨127元、北京涨166元,多数省份涨幅不到2%,个别省份甚至不到1%。这意味着基数高的地方涨得绝对值也多,基数低的地方涨得少,”马太效应”在中期还会持续。低基数地区想靠年度增长追平第一梯队,几乎不可能。
另一个中期信号是公布节奏:黑龙江每年最早公布(2026年1月就出了新基数),多数省份集中在9到11月。上半年退休的人,社保局会先按上一年基数预发,等新基数出来再重算补差。这中间的”时间差”,很多人不清楚自己到底该拿多少。
影响三(长期):选择权在你自己手上,缴费指数和年限才是扳手
长期看,计发基数由省级统筹、与当地社平工资挂钩,个人改变不了。但能改变的是你自己能控的两件事:缴费年限和平均缴费指数。同样在河南退休,你缴30年、指数1.0,和你缴15年、指数0.6,到手能差上一倍。所以与其纠结”为什么别人退休地比我好”,不如把年限拉长、把档位提上去——这才是普通人长期最实在的杠杆。
还有一条长期趋势值得留意:计发基数上调影响的是当年新退休的人,而每年国家统一的养老金普调,是给已经退休在领钱的人涨。这两个机制是两码事,很多人混淆了。理解清楚,你才知道自己每笔钱是从哪条线上来的。
现在该做什么:三类人各有一条建议
对还没退休、正在缴费的人:优先把缴费年限做长、档位做稳,别断缴;跨省流动的,退休前搞清楚自己的待遇领取地落在哪个省,这比纠结单年缴费更重要。
对临近退休、可自由选择退休地的灵活就业人员:退休地按”户籍地或最后参保地累计满10年”等规则确定,提前算清落在高基数省还是低基数省,可能差出几千块月养老金。
对已经退休、在领钱的人:你的钱每年跟着国家普调走,跟计发基数无关,别把两种上涨混为一谈。你当前所在城市的计发基数是多少?留言告诉我,我帮你算同样条件下你能领多少。