
退休时间差一年,养老金计发基数差多少?2026年你的“计发基数”可能是上一年的数字
很多人算养老金时盯着缴费年限和缴费指数,却忽略了一个更基础的东西:你退休时用的计发基数,到底是哪一年的。
2026年办退休的人,拿到的计发基数很可能不是2026年的,而是2025年的(机关事业单位和企业职工并轨之后,各地逐步统一口径)。这个滞后一年,正是同一批人之间待遇出现差距的原因之一。
一个信号,三条影响
信号很明确:截至2026年10月,绝大多数省份尚未公布2026年度的养老金计发基数,2026年新退休人员只能先用2025年度基数预发,等新基数出来了再重新核定并补差。
这不是个例,而是每年都会出现的固定节奏。原因很朴素:计发基数按上一年度全口径城镇单位就业人员平均工资核定,而平均工资数据本身要等到次年年中才统计得出来。所以2026年退休用2025年基数,是制度规律,不是哪个省在拖。
影响一:短期,预发金额会偏低
先用旧基数预发,意味着每个月拿到手的钱,会比按新基数核定的少一点。少多少,取决于当年基数涨了多少。
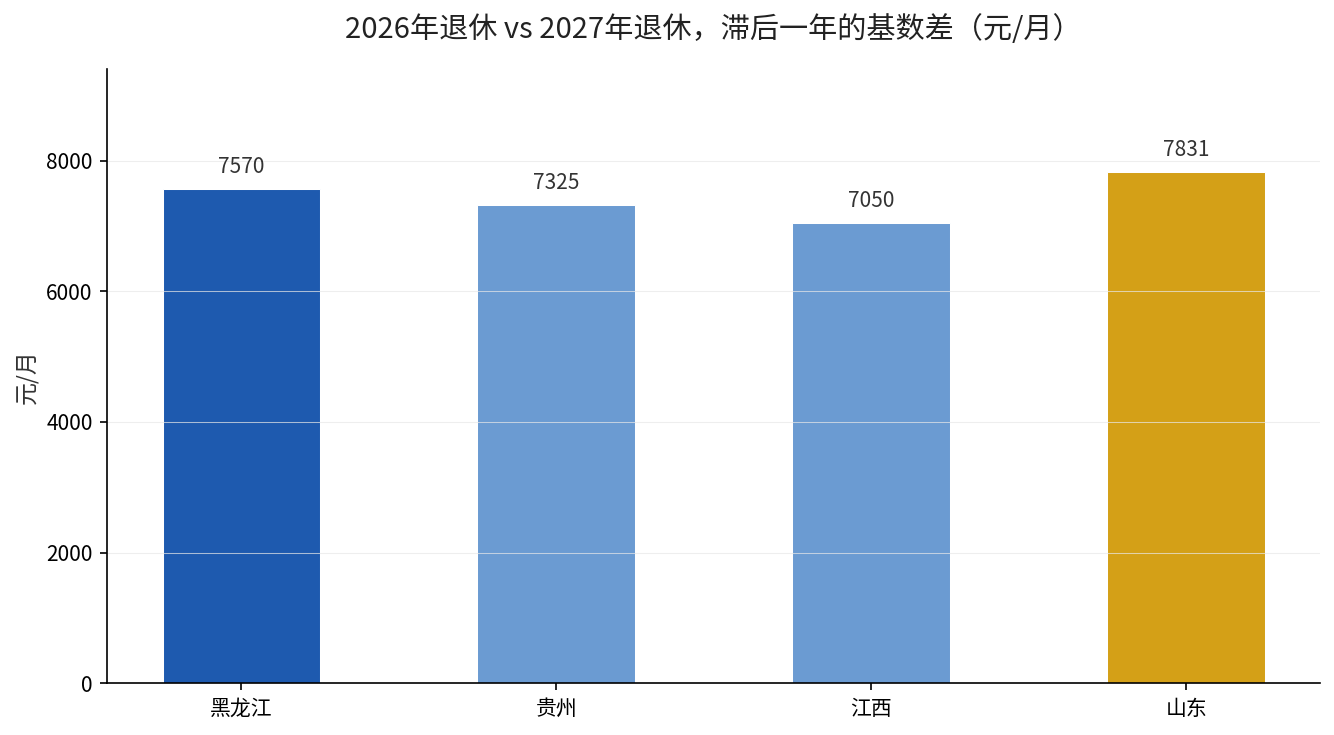
看几个已经公布的省份,2025年度计发基数分别是:黑龙江7570元、贵州7325元、江西7050元、山东7831元(2025年度数据,2026年新退休人员先按此预发)。
以黑龙江为例,假设2026年度基数比7570元涨3%,约233元。按30年工龄、缴费指数0.6算,基础养老金每月差出 233×(1+0.6)÷2×30×1% ≈ 55.9元。补发从退休当月起算,退休越早、拖得越久,补的总额越多。
这笔钱不会少给,但会晚给。对于靠养老金安排月支出的家庭,时间差本身就是现金流压力。
影响二:中期,重新核定与补发的时间点
新基数公布后,社保经办机构会对当年已退休人员重新核定,把差额一次性补齐。这个动作各省节奏不同,多数集中在下半年,有的省份明确要求年底前完成。
需要注意的一点:重新核定只影响基础养老金这一块,个人账户养老金按你的账户储存额除以计发月数,跟基数无关。所以补发的金额通常不会特别大,除非你的缴费年限很长、缴费指数很高。
这中间还有个容易误解的地方——有人以为“下半年退休用新基数,上半年退休用旧基数,前者更划算”。实际上重新核定之后两者会被拉平,区别只是现金流的时间先后,不是最终待遇高低。
影响三:长期,基数增长的天花板在显现
把时间拉长,计发基数的涨幅本身也在收窄。以浙江为例,2023年度到2025年度分别是8020元、8310元、8433元,年增量从290元降到123元;广东2022年度到2025年度是8682元、9028元、9307元、9493元,年增量从346元一路降到186元。
基数涨得慢,意味着“靠基数自然增长把我的养老金抬上去”这条路的空间在变小。真正能拉开差距的,还是缴费年限和缴费指数这两项你自己能控制的东西。
现在该做什么?分三类人对号入座
第一类,2026年已经退休、正在领钱的人。直接打当地12333问一句:本年度计发基数是否已公布、重新核定安排在什么时间。这是最快确认自己有没有漏发的方式。
第二类,2026年底或2027年初退休的人。如果只差几个月,可以自己算一下:提前几个月退休,多领的是旧基数下的钱;晚几个月,可能进入新基数核定。差别不大时,按自己的实际需要决定,不必为了几个月的基数差硬扛。
第三类,还在缴费的人。基数你控制不了,年限和指数你可以。多缴5年、把指数从0.6提到1.0,带来的差距远大于一年基数的涨幅。
如果你正在等重新核定,不妨把这篇文章存下来。等补发的钱到账后,用上面的公式自己核一遍,数字对不上就带着缴费明细去经办窗口问清楚。