
一张陕西的养老金核算单,让很多人沉默了。一位女工,二零零七年十二月开始参保,二零二六年四月退休,十八年零五个月没断过一个月,最后每个月的退休金是一千五百零三块五毛七。
延伸阅读:《安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔》。
延伸阅读:《贵州缴15年社保就停,退休每月少拿1500多》。
十八年,两千两百多个月里按时交的钱,换来的就是一千五百块。这个数字在二零二六年的水准下是什么概念?
西安一个单间月租八百到一千二,一天吃饭五十块就是一千五。光这两样,退休金就见了底,还不算水电、话费、偶尔看个病。这张单子不是个例,它戳中的是一大批按最低档缴费的人。
一千五百块的账单,是怎么一毛一毛算出来的
陕西二零二六年的养老金计发基数是七千八百八十一元,在全国属于中等偏下的位置。这个女工的养老金一共两部分,先看基础养老金。
基础养老金的算法:七千八百八十一乘以(一加平均缴费指数)除以二,再乘缴费年限,再乘百分之一。关键出在那个平均缴费指数上——陕西以前允许灵活就业人员按低于百分之六十的基数缴费,可以选百分之五十甚至百分之五十五的档。这位女士长期按低档交,十八年下来,平均缴费指数被拉到了零点五五二,比最低档的零点六还低一截。
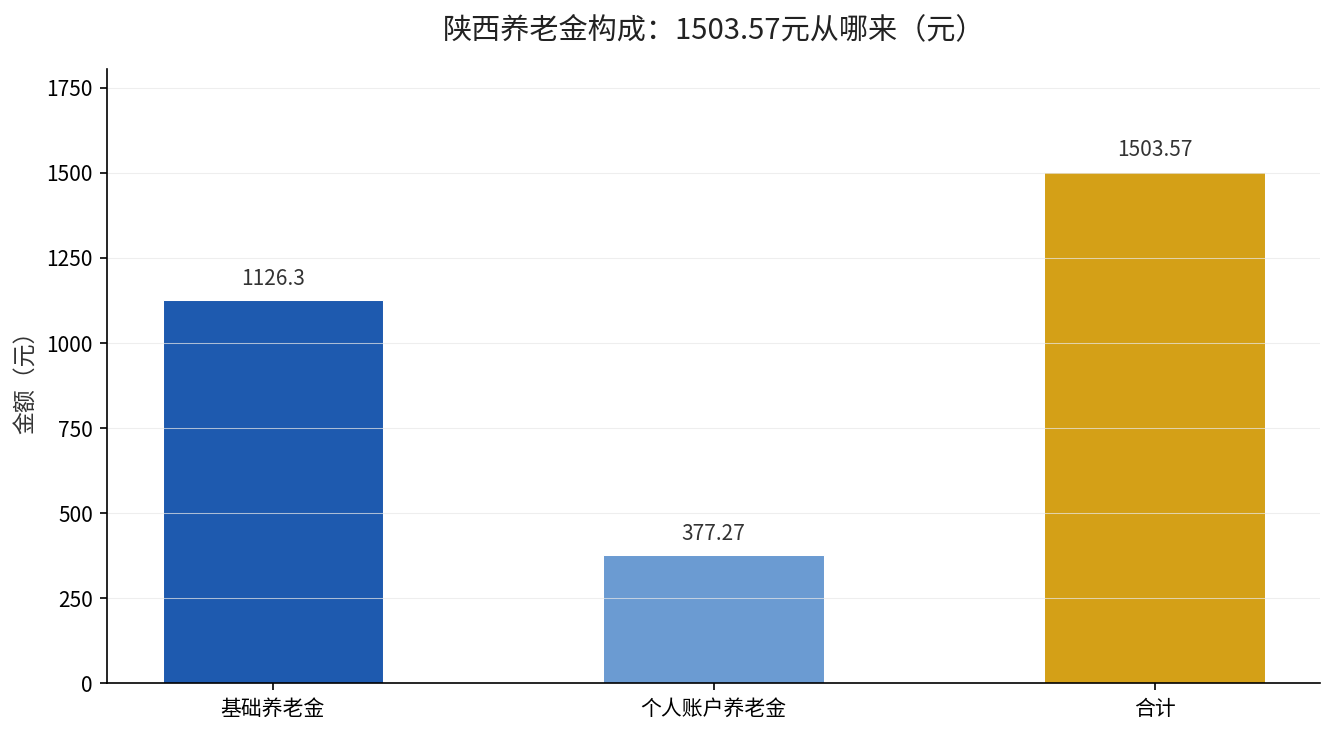
代入算:七千八百八十一乘以(一加零点五五二)除以二,等于七千八百八十一乘以零点七七六,再乘十八点四一七年的缴费年限,再乘百分之一,得到基础养老金一千一百二十六块三。
再看个人账户。十八年多,账户里只攒了七万三千四百一十六块九毛九,这是她自己这些年交的那部分钱,加上利息。退休年龄对应的计发月数是一百九十四点六个月,七万三千四百一十六块九毛九除以一百九十四点六,等于三百七十七块二毛七。
两项加起来,一千五百零三块五毛七。没有过渡性养老金——那是针对一九九六年之前参加工作、有视同缴费年限的人,她二零零七年才参保,不存在这块。没有其他补贴,就是这么干净的两笔账。
零点五五二的指数,才是拉开差距的元凶
很多人以为,只要交够十五年,退休就能过得不错。这张单子第一个要敲醒的就是这个想法。交够十五年只是”有资格领”,领多少,全看你每个月的缴费基数有多高。
陕西这个女工,亏就亏在长期按最低档甚至更低档去交。缴费指数零点五五二,意味着她每个月交的基数,只有当地平均工资的一半多一点。基数低,进个人账户的钱就少——十八年才攒下七万三;基数低,基础养老金里的”(一加指数)除以二”这一项也缩水。两个口子一起低,到手自然低。
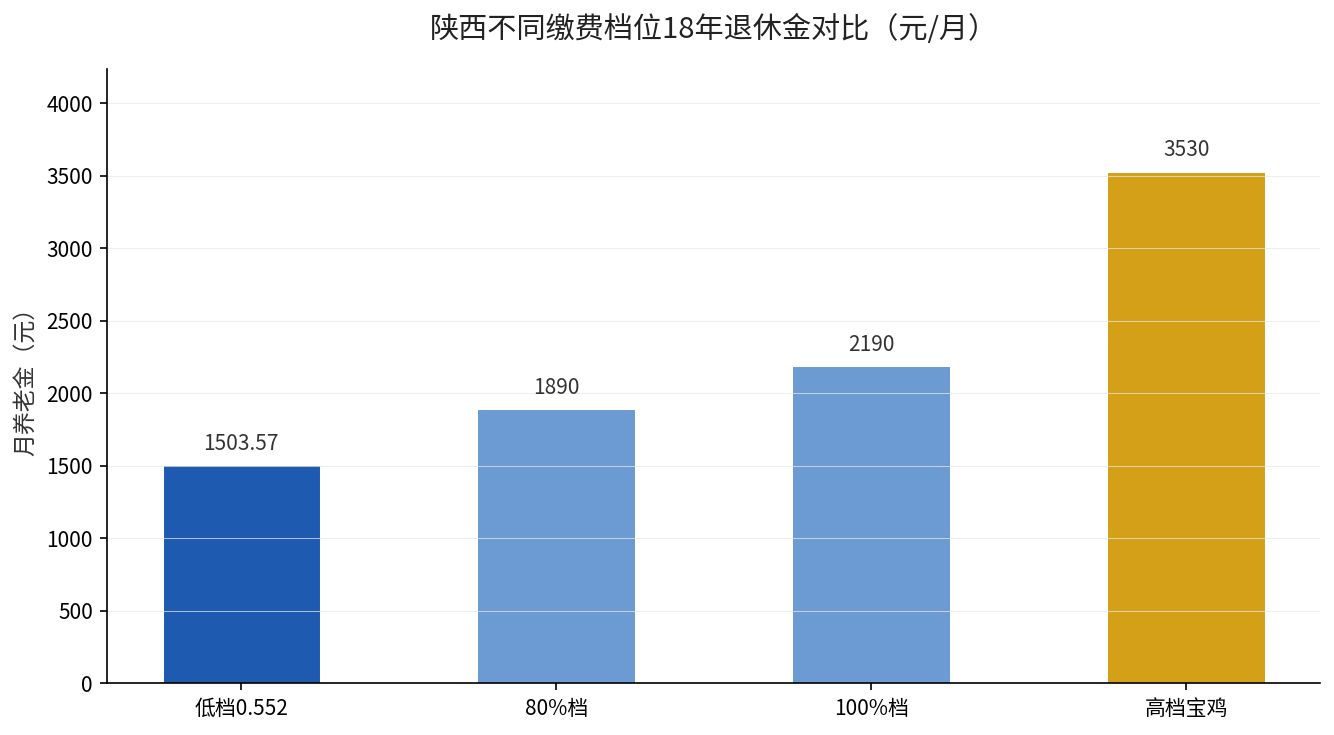
换个对比看就清楚:同样是陕西,同样退休,如果她这些年按百分之八十档交,在西安退休月养老金大约一千八百九十块;按百分之一百档交,大约两千一百九十块;按更高档交、在宝鸡退休甚至能到三千五百三十块。缴费档位每往上挪一格,十八年后每月的差距就是几百块。
| 陕西退休金档次对比(18年缴费) | 月养老金约 |
|---|---|
| 平均指数 0.552(长期低档) | 1503.57 元 |
| 80% 档(西安) | 约 1890 元 |
| 100% 档(西安) | 约 2190 元 |
| 更高档(宝鸡) | 约 3530 元 |
从一千五到三千五,差了两千块,隔着的不是运气,是十八年里每个月那几百块的缴费基数的选择。一年差几千,十八年差出十几万,退休后每个月差两千,这笔账要算清,越早越好。
一千五涨得慢,这才是最难熬的地方
养老金每年都会调整,可基数低的人,涨得也慢。二零二五年企业退休人员基本养老金上调了百分之二。一千五百零三块五毛七涨百分之二,一个月多三十块。三十块,是一顿早饭的预算,连房租的零头都追不上通胀。
而那些退休金基数高的人,同样涨百分之二,一个月就能多一百多块。这就是”富者愈富”的养老金版——不是政策偏心,是你当初的缴费基数,决定了你每年涨幅的起点。起点越低,同样的涨幅比例,落到口袋里的绝对数越少,差距只会越拉越大。
更扎心的是,这个女工不是不缴,是十八年一天没断的缴。她的问题从来不是”有没有社保意识”,而是”一直都按最低档交”。持续缴费救不了低基数,低基数会把持续缴费的辛苦,压缩成一个让人沉默的数字。
低档缴费的惯性,是怎么把你锁死的
陕西这桩案例背后,是一个大范围的现实:灵活就业者收入不稳定,能交上社保已经不容易,很难再去选高档次;企业职工呢,缴费基数由公司申报,有些公司为了省钱按最低档报,员工连怎么改都不知道。
结果就是,大量人的缴费基数常年贴在下限上。这不是谁偷懒,是大多数人根本不知道”缴费基数”这四个字,会在十八年、二十五年后,决定他们每个月是领一千五还是三千五。不知道,就谈不上主动选择,只能被惯性推着走。
基数这个东西,藏在工资条和申报系统里,看不见摸不着,却是养老金里最硬的变量。年限是加法,多一年加一点;基数是乘法,它乘在你几十年的每一笔缴费上,最后一起放大。
这张一千五百块的账单,3 件事看完就去做
第一,登录”电子社保卡”,查一下自己历年的缴费基数,尤其看看平均缴费指数是多少。如果一直在零点六甚至更低,就得警惕了——这意味着你正在走向一张类似一千五百块的账单。
第二,如果还在缴,评估一下能不能把档位往上提一格。从百分之六十提到百分之八十,一个月多缴的钱有限,但退休后每年能多领上千块,连续领几十年,这个乘法很划算。
第三,如果是在企业上班,查查公司按什么基数给你申报的。公司按最低档申报,亏的是你自己退休后的钱,这个坑现在发现,还来得及要求调整。
十八年不断缴,换来一千五百零三块五毛七。这张账单想说的,不是社保没用,而是”只交最低档”和”交得够”之间,隔着一道你迟早要面对的天堑。别等你的核算单下来的那天,才第一次看清自己的缴费指数是零点五五二。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。