
最低缴费年限15年变20年,2030年开始每年加6个月,你的退休计划要重算了
很多人还停留在”养老保险交满15年就能领养老金”的老观念里,但这条规则从2030年起,就要开始变了。今天这篇文章,帮你把时间线、影响人群、该怎么应对一次讲清,全是官方已经定下来的数字,不含任何预测。
一个信号:最低缴费年限不再停留15年
2024年9月13日,第十四届全国人民代表大会常务委员会第十一次会议表决通过了《关于实施渐进式延迟法定退休年龄的决定》,自2025年1月1日起实施。这份决定里,除了大家熟知的延迟退休年龄,还藏着一个被很多人忽略的关键词——最低缴费年限上调。
决定明确:从2030年1月1日起,将职工按月领取基本养老金的最低缴费年限由15年逐步提高至20年,每年提高6个月。这意味着”交满15年就万事大吉”的时代,正式进入倒计时。
影响一:短期(2025—2029年),这5年是缓冲期
先给你吃颗定心丸:在2025年到2029年这5年里,最低缴费年限仍然保持15年不变。也就是说,如果你在这5年内达到法定退休年龄,依然按”交满15年”的老标准来判断能不能按月领养老金。
这5年,是官方明确设置的缓冲期。它的意义在于,给那些已经接近退休、缴费年限刚好卡在15年上下的人,留出了调整和冲刺的时间窗口。
影响二:中期(2030—2039年),每年加6个月
从2030年1月1日开始,才是真正的分水岭。用10年时间,最低缴费年限从15年逐年抬高到20年,节奏是每年提高6个月。具体到每一年是这样的:
| 年份 | 最低缴费年限 |
|---|---|
| 2030年 | 15年6个月 |
| 2031年 | 16年 |
| 2032年 | 16年6个月 |
| 2033年 | 17年 |
| 2034年 | 17年6个月 |
| 2035年 | 18年 |
| 2036年 | 18年6个月 |
| 2037年 | 19年 |
| 2038年 | 19年6个月 |
| 2039年起 | 20年 |
看懂这张表的关键在于:你哪一年退休,就对应哪一年的最低年限要求,不是一刀切。比如2033年退休的人,门槛是17年;2039年及以后退休的人,门槛就是满20年。
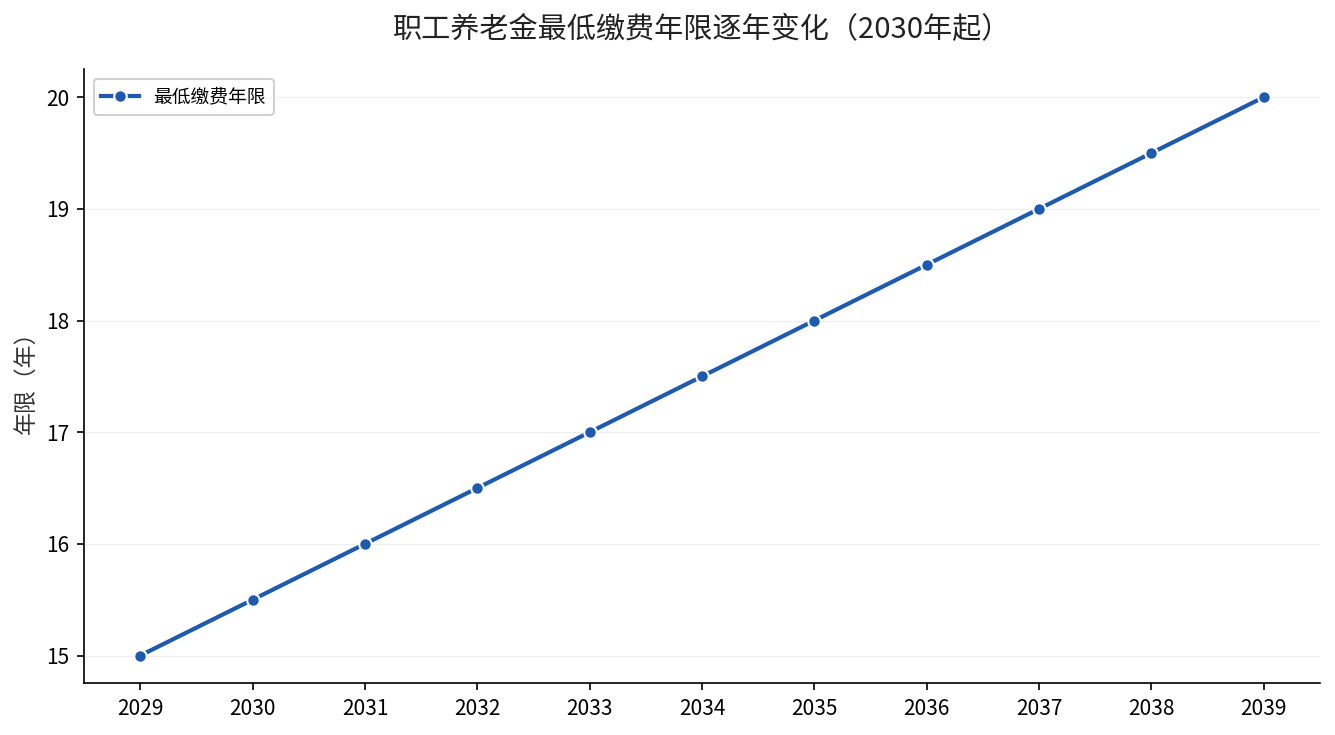
上面这张图把变化趋势画得更直观:2029年之前是一条平线(15年),2030年开始逐年爬升,到2039年定格在20年。越晚退休,缴费年限的门槛越高,这就是”渐进式”最真实的含义。
影响三:长期(2039年后),20年成为新常态
到2039年,最低缴费年限稳定在20年,成为新的默认门槛。这意味着未来几代职场人,从一进入劳动市场那天起,就要有”至少连续或累计交满20年”的长线意识,而不是把15年当成终点。
这里要特别提醒一个点:缴费年限是可累计的,中间有中断不影响最终认定。只要到龄时累加起来达到最低年限,就能按规定办理退休、领取待遇。所以断缴本身不是致命伤,真正的风险是累计年限不够。
现在该做什么?三类人对号入座
第一类:2029年之前能退休的人——基本不受影响,按15年老标准执行,不必焦虑,但也不用因此拖延退休计划。
第二类:2030—2038年之间退休的人——需要对着上面的表格,精确算出自己退休那一年对应的最低年限,提前核对累计缴费是否达标,不足的部分早做延长缴费安排。
第三类:2039年及以后退休的年轻人——从现在起就把”20年”作为底线目标来规划,尽量保持连续缴费,避免长期断缴导致到龄时年限不足。
一句话结论
15年的养老缴费门槛正在被”20年”取代,但过程是渐进的,2029年之前退休的人不受影响,2030年起每后退一年退休,就要多交6个月。你现在最该做的,是算清自己的退休年份对应的门槛,而不是等到临近退休才发现年限不够。
来源:全国人大常委会《关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过,2025年1月1日起实施);人力资源社会保障部 财政部《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月13日)。