
储蓄国债杀进个人养老金:2026年起五大类产品齐了,你的退休钱该放哪?
一个信号出现了:个人养老金账户里,终于有了”零风险、国家信用背书”的保本选项。财政部、中国人民银行联合发布的《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,明确从2026年6月起,符合条件的储蓄国债承销机构要为个人养老金账户投资者提供购买服务。这意味着,个人养老金产品从”储蓄、理财、保险、基金”四类,正式扩容到五类。这个变化,会直接改变你未来几十年养老钱的配置逻辑。
一个信号:产品货架从”四类”变”五类”
先说清楚这个政策到底带来什么。储蓄国债(电子式)由财政部、人民银行发行,是国家信用直接背书的资产,可以理解成养老账户里”最不用操心”的那一块。首批产品已经落地——2026年6月10日开始发售的第三期(3年期)和第四期(5年期)储蓄国债,票面年利率分别为1.63%和1.70%(来源:财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,2025年11月21日发布)。
这个利率高不高?对比一下同期个人养老金专属存款就知道了。据中国证券报报道,第三、四期储蓄国债利率分别比三年期、五年期个人养老金专属存款高出8个和10个基点。在低利率大环境下,国债的确定性优势被放大了。
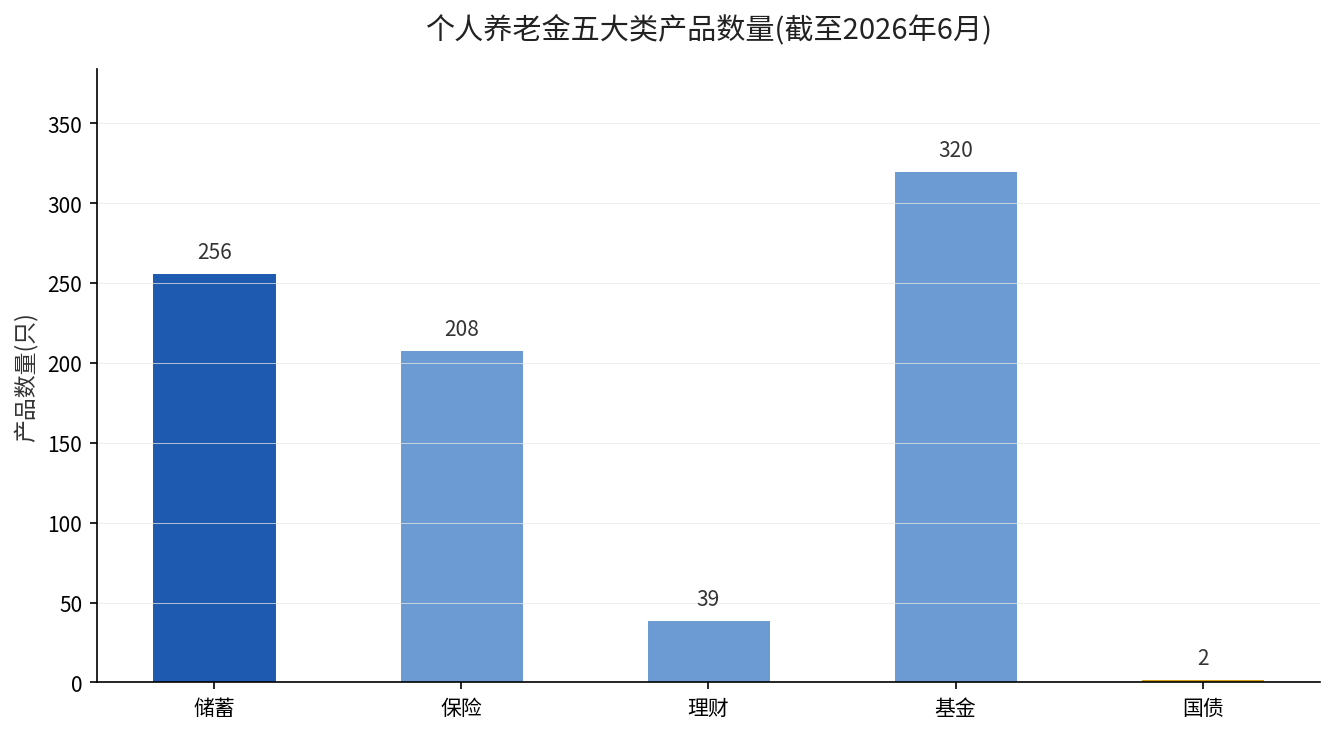
再看整个产品货架。国家社会保险公共服务平台数据显示,截至2026年6月,在售个人养老金产品中,基金类产品数量最多(约320只),其次是储蓄类(约256只)、保险类(约208只)、理财类(39只),以及刚刚入池的储蓄国债。五大类产品的风险梯度,从零风险的国债,到风险较高的权益类基金,形成了完整的谱系。
影响一:短期——”开户热、缴存冷”有望松动
个人养老金制度落地以来,一个长期痛点就是”开户的人多、真往里存钱的人少”。很多人开了户却不敢投,核心顾虑是”怕亏本”。储蓄国债的入池,恰恰击中了这个心理门槛——它零信用风险、利率又高于同期存款,还能享受税收递延优惠。
南开大学金融学教授田利辉把储蓄国债的优势总结为三点:国家信用背书实现”零信用风险”、利率普遍高于同期银行存款、叠加延迟纳税的税收优惠效应(来源:上海市金融委员会办公室转载上海证券报报道,2026年6月4日)。对于金融认知薄弱、对市场波动心存顾虑的中老年群体,这是一个”心理破冰”的选项,有望把观望人群推向”主动配置”。
影响二:中期——账户里的钱终于可以”分层”了
过去,个人养老金账户的风险谱系是”残缺”的:要么选可能波动的理财、基金,要么选收益偏低的存款,中间缺少一个”绝对安全、收益确定”的锚点。国债入池补上了这最后一块拼图。
这意味着,你可以真正按”生命周期”来配置了。湖南省委金融委员会办公室2026年1月发布的理财科普指出,四类产品的收益特征差异明显:储蓄类收益稳定但偏低,年化集中在1%到1.8%之间;理财类以稳健增值为目标;保险类(尤其分红型)保证收益通常1.5%到1.75%加浮动分红;基金类弹性最大、分化明显(来源:湖南省委金融委员会办公室,2026年1月1日)。现在加上国债,你手里的”底仓”和”进攻仓”可以更清晰地分开。
影响三:长期——你的养老钱会越来越像一套”资产组合”
更长远看,这个变化标志着个人养老金制度从”先建制度”走向”优化生态”。国家金融与发展实验室特聘高级研究员庞溟认为,未来养老金投资范畴还会进一步拓宽,可能适度放宽投资高等级企业债、探索纳入REITs、引入挂钩指数的稳健工具等。你的养老账户,会越来越像一个真正的长期资产组合,而不是某个单一产品的存放处。
现在该怎么做?按年龄对号入座
年轻人(距离退休20年以上):可以侧重配置基金类,尤其是指数基金、目标日期基金,用时间换长期收益,但别满仓,留一部分国债或存款做底仓。
中年人(距离退休10到20年):均衡配置,理财和基金搭配,同时把一定比例放进国债或存款,降低组合波动。
临近退休者(10年以内):以国债、存款、保险这类零风险或低风险产品为主,保住本金是第一位的,别再去追权益类的高弹性。
不管你现在多少岁,第一步都是先确认自己缴存了。个人养老金每年缴存上限1.2万元,可享受税前扣除、投资收益暂不征税、领取时仅按3%单独计税的三重优惠,最高一年能省5400元个税。钱转进账户后,记得动一动,别让它躺在活期里睡大觉。
来源:财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》;国家社会保险公共服务平台个人养老金产品目录;湖南省委金融委员会办公室2026年1月理财科普。