
个人养老金投资风向变了:312只基金99%正收益,目标日期和指数谁才是长期正确姿势?
个人养老金跑满近三年半,一个明显的信号浮出水面:收益榜前14名,清一色被股票指数基金包揽;而68%的产品,却是靠”自动帮你调整”的FOF在撑场面。换句话说,市场正在从”泛泛买一只”走向”精细化配置”。
这个变化,会直接决定你账户里那笔钱二三十年后的成色。我们分短、中、长三个时间维度,把这件事讲透。
一个信号:指数基金霸榜,FOF才是基本盘
先看一组官方和Wind数据。据中国证监会《个人养老金基金名录》,截至2026年6月,个人养老金基金已达312只。21世纪经济报道援引Wind数据:截至2026年4月15日,312只基金自成立以来99%实现正收益,最高赚超70%,2025年平均收益17.56%。
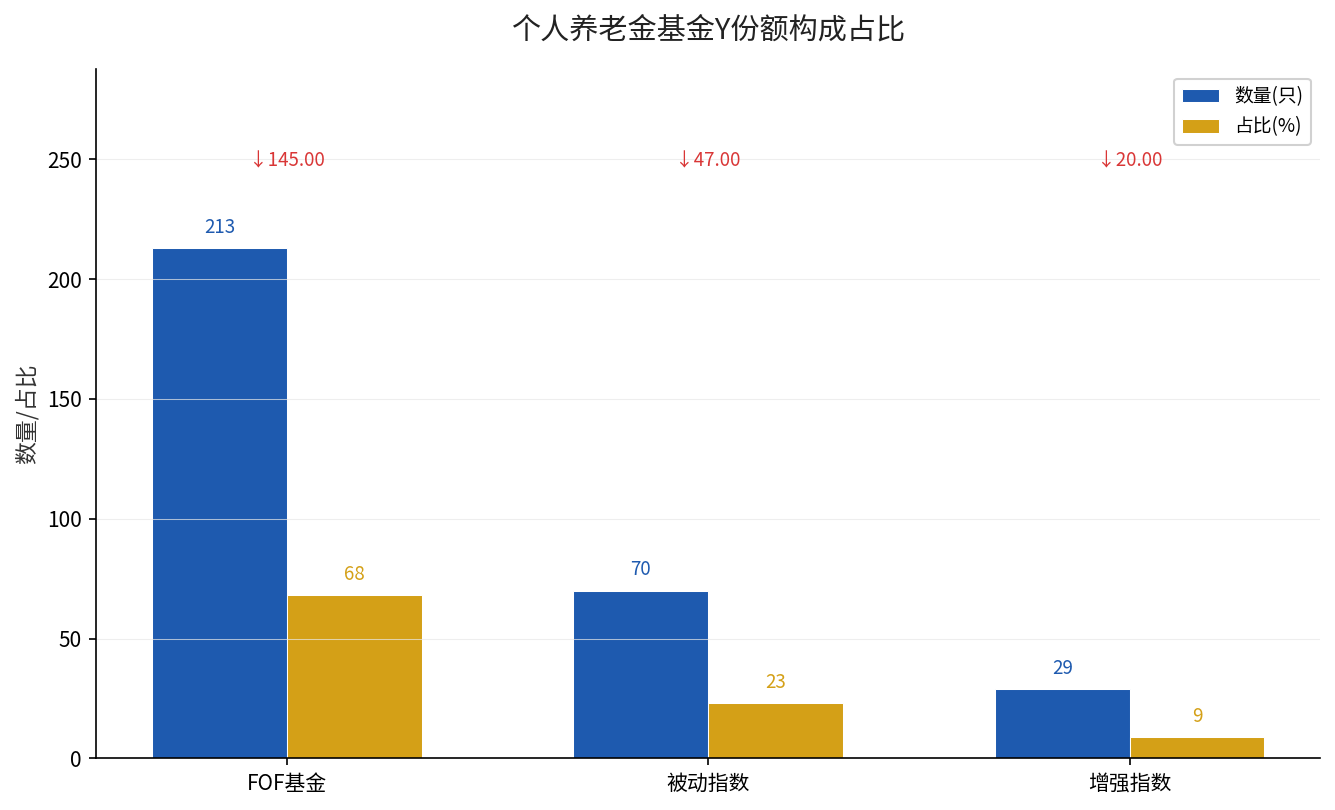
但收益榜前14名,全是股票指数基金——被动指数+增强指数合计只占约32%,却包揽了最亮眼的成绩单。而FOF基金占了约68%的”基本盘”,它们靠股债搭配,收益没那么炸,却是大多数人更容易拿得住的品种。
这个”信号”背后,藏着投资策略的一次关键分化。
影响一(短期):同一笔钱,选主动调仓还是躺平指数?
对当下的你,最直接的选择是两类产品怎么搭:
一类是目标日期基金。它的核心是”下滑曲线”——基金名字里带”2040″”2050″这种年份,随着年份临近,自动把股票仓位降下来、债券仓位提上去。按证监会2022年《养老目标证券投资基金指引(试行)》,封闭期1年、3年、5年的,权益类资产投资比例上限分别不超过30%、60%、80%。期限越长,能配的股票越多。
另一类是指数基金。它不做择时,一路跟踪指数,弹性最大、费率更低。过去三年半,赚超70%的正是这类。
短期看,如果你离目标日期还有十几二十年,指数的高弹性是加分项;但要做好账面坐过山车的心理准备。
影响二(中期):目标日期基金正在成为”默认选项”
美国在2006年颁布《养老金保护法案》,把目标日期基金定为固定缴款型养老金计划的默认投资工具。据ICI统计,2017年美国目标日期基金净流入680亿美元,当年底该类产品净资产达1.1万亿美元。
这个逻辑正在被中国市场复制。排排网等机构观察显示,当前基金公司重点布局的两条线,一是覆盖全生命周期的目标日期FOF和平衡型目标风险FOF,二是费率低、策略清晰的指数Y份额。中期的趋势很明确:不会选的人,靠目标日期基金”自动完成人生配置”;会选的人,用指数基金”博取超额弹性”。
影响三(长期):长期确定性,取决于你是否拿得住
个人养老金账户的最大特性,是”长钱长存、退休才取”。这一特性,恰恰是长期投资最需要的土壤。多位基金经理的共识是:Y份额含权比例普遍较高,短期波动大,但中长期能更好地分享企业利润增长。
长期真正的分水岭,不是选哪只基金,而是能不能”拿得住、不中途乱动”。养老目标基金普遍设置1年以上的最短持有期,本质就是用制度帮你”管住手”,减少频繁交易所带来的收益损失。
现在该怎么做?
把动作拆成三步:
- 第一步,定目标:先算清楚退休大概需要多少钱、现在能存多少,确定一个”够用”的底线。
- 第二步,搭骨架:离目标日期越远,越可以多配指数或高含权品种;越近,越要往目标日期、平衡型FOF和储蓄理财上靠。
- 第三步,长期持有:一次性建仓不如分批定投,把市场波动摊平,剩下的交给时间。
记住一句话:个人养老金拼的不是一年两年的收益,而是二三十年后,你能不能笑着打开账户。选对姿势,比选对一只牛基更重要。
来源:中国证监会《个人养老金基金名录(截至2026年6月30日)》及《养老目标证券投资基金指引(试行)》(2022年);21世纪经济报道《个人养老金基金近三年半答卷:99%正收益,最高赚超70%》(2026-04-16,Wind数据);中国银行《个人养老金资产配置方案(2025年版)》(2025-11-11)。