
个人养老金四类产品收益差10倍:1万元存一年,储蓄1.5%还是基金17%?
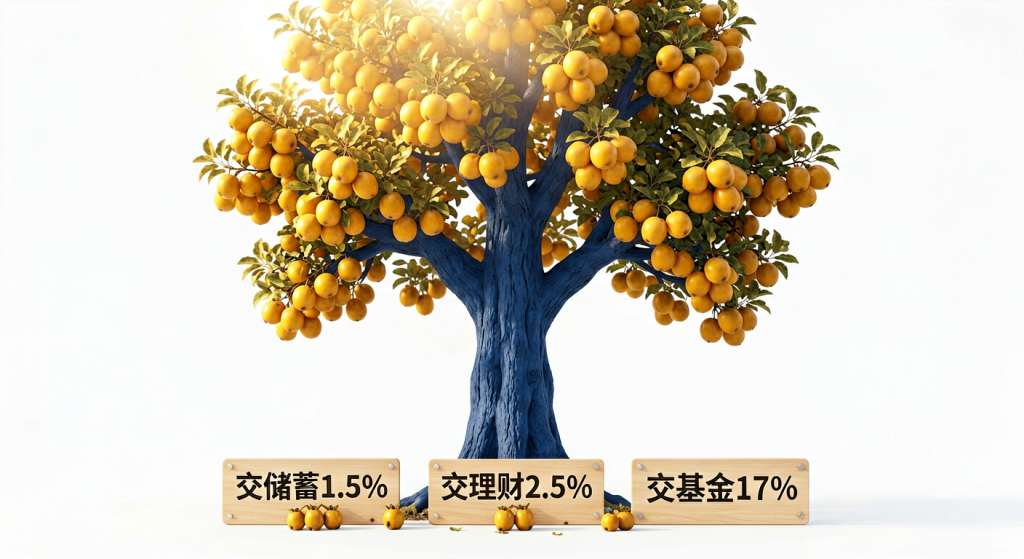
同样是往个人养老金账户里存1万块钱,有人一年下来只多了150块利息,有人账面浮盈超过1700块。差距从哪来?不是运气,是产品选错了。
个人养老金账户里能买的产品,一共四类:储蓄、保险、理财、基金。它们的风险和收益完全不是一个量级。今天我们把四类产品放在同样1万元、同样一年的条件下,逐项算清楚这笔账。
同样1万元,一年后差多少?
先设一个具体场景:35岁的你,今年往个人养老金账户存入1万元,一直到退休前都不动,看看四类产品分别能给你什么。
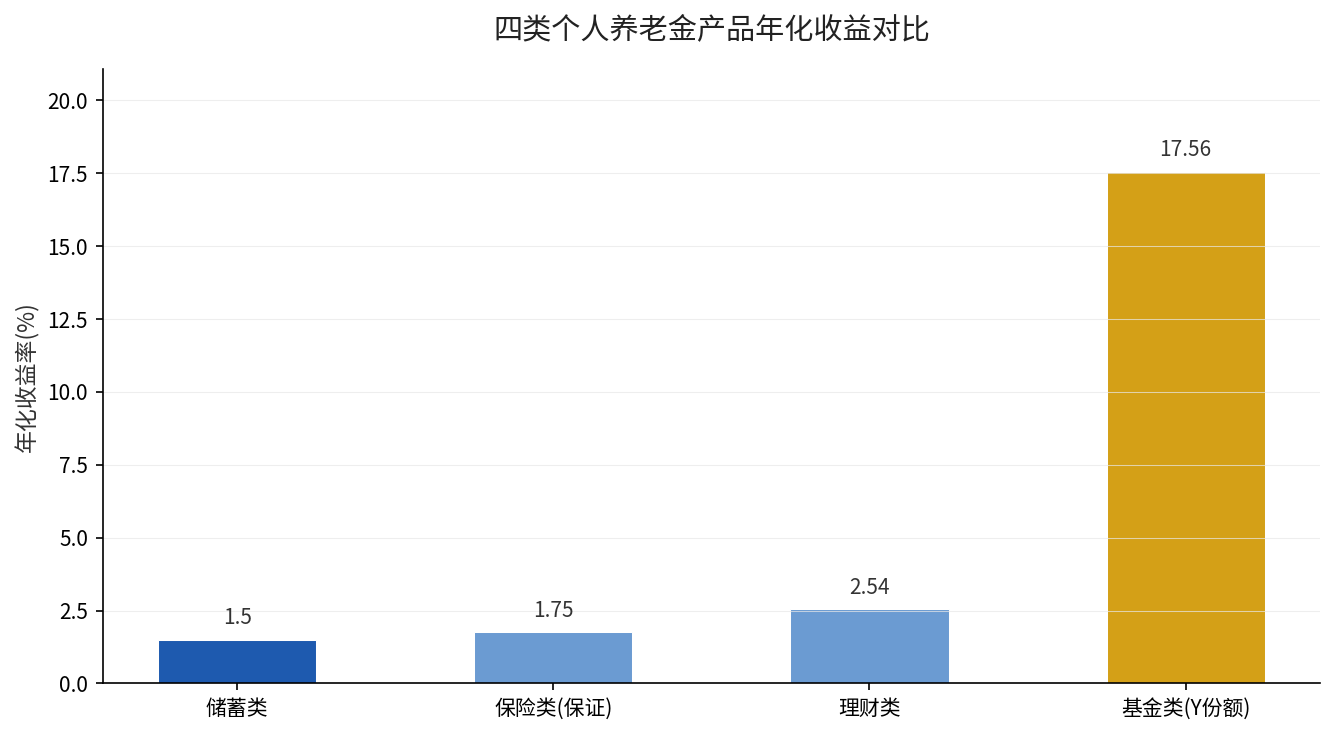
储蓄类:国有大行和股份制银行的个人养老金专属存款,收益率集中在1%到1.8%区间。按中间值1.5%算,1万元一年利息约150元。
保险类:主流分红型个人养老金保险,保证年化收益率通常在1.5%到1.75%,这部分写进合同,雷打不动。1万元按1.75%算,一年保证约175元,分红部分另算、不确定。
理财类:以中低风险固收为主。据21世纪经济报道,个人养老金理财2025年平均回报2.54%。1万元一年约254元。
基金类:这是弹性最大的。据Wind数据,个人养老金基金(Y类份额)2025年平均收益17.56%。1万元一年账面浮盈约1756元——但这是平均数,最高超过70%,也有少数浮亏的。
差距拆解:差的是什么?
同样1万块,为什么收益能从150元拉到1756元,差出一个量级?核心是三件事:
| 产品类型 | 年化收益区间 | 风险等级 | 本金能否保证 |
|---|---|---|---|
| 储蓄类 | 1%—1.8% | 极低 | 保本保息 |
| 保险类 | 1.5%—1.75%(保证) | 低 | 保证收益有合同兜底 |
| 理财类 | 约2.54% | 中低 | 净值波动,不保本 |
| 基金类 | 17.56%(2025平均) | 中高 | 波动明显,可能浮亏 |
收益越高的,波动越剧烈。基金里分三类:FOF基金占约68%(股债搭配,相对稳)、被动指数基金约23%、增强指数约9%。收益榜前14名清一色是股票指数基金——它们涨起来猛,跌起来也凶。所以”17.56%”这个平均数,背后是有人赚超70%,也有人浮亏。
结论:选A还是选B?
没有标准答案,只有”适不适合你”。关键看两件事:还剩多少年退休,以及你扛不扛得住波动。
如果你离退休还有20年以上,账户里的钱是要放二三十年的长线资金,完全可以配一部分高弹性基金,用时间换空间,去博取更高的长期回报。这也是为什么个人养老金基金里,指数基金能霸榜——长期看,权益资产是跑赢通胀的主力。
如果你离退休不到10年,或者本身就接受不了账面浮亏,那储蓄、保险这类保本品种更合适。别为了那10个点的潜在收益,把自己退休前的心情搭进去。
最稳妥的做法,是把账户拆成两块:一部分锁定保本产品打底,一部分交给基金去博弹性。比例怎么定,看你的年龄和风险承受力。
记住一句话:账户里的钱是给几十年后的自己花的,选产品不是选当下涨得最凶的,而是选你拿得住、睡得好觉的。
来源:湖南省地方金融管理局《理财小百科:个人养老金产品挑花眼,究竟应该怎么选?》(2026-01-01);中国证券监督管理委员会《个人养老金基金名录(截至2026年6月30日)》;21世纪经济报道《个人养老金理财平均回报达2.54%,资产规模突破122亿元》(2026-01-21);Wind数据(个人养老金基金Y类份额2025年平均收益17.56%)。