
个人养老金每年缴1.2万,到底能帮你省下多少税?这笔账我帮你算清楚了
很多人对个人养老金的态度是”先等等看””缴了也没多少钱”。但如果你把它的节税效果真正算一遍,可能会改变想法。今天这篇文章,我们用一个具体的工薪族当例子,把”缴1.2万”和”不缴”两种方案摆在一起,一算到底。
同样的收入,两种选择差在哪?
先设定一个人物:小李,35岁,某二线城市上班族,年综合所得(扣除五险一金后)为15万元。我们假设他已经扣除了6万元基本减除费用,以及各项专项附加扣除,最终要缴个税的”应纳税所得额”是8万元。
按照现行个人所得税综合所得税率表,8万元落在”超过36000元至144000元”这一档,适用税率10%,速算扣除数2520元。
方案A:不缴个人养老金。小李的应纳税额 = 80000 × 10% − 2520 = 5480元。
方案B:每年缴满1.2万元个人养老金。这1.2万可以在税前据实扣除,小李的应纳税所得额降到 80000 − 12000 = 68000元,仍然落在10%这一档。应纳税额 = 68000 × 10% − 2520 = 4280元。
5480元 vs 4280元,中间的差额是 1200元。也就是说,仅仅是”缴了这1.2万”,小李当年就能少交1200元的个税。
节税到底省在哪?三个数字拆开看
这1200元不是天上掉下来的,它来自个人养老金的”递延纳税”设计。这套机制的核心可以拆成三个环节:
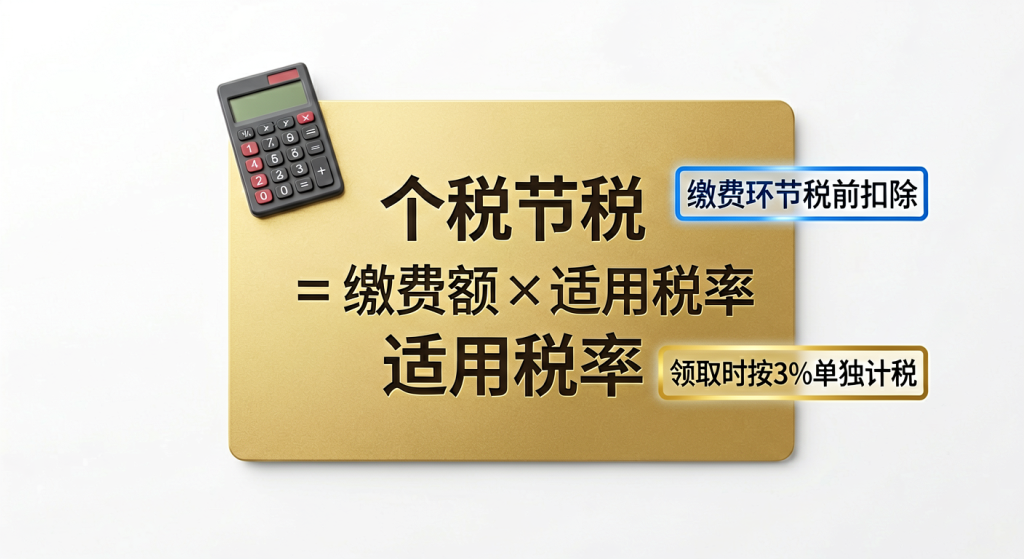
- 缴费环节:每年最高1.2万元的缴费金额,可以在综合所得或经营所得中税前扣除,直接降低当年应纳税所得额。
- 投资环节:账户里的钱拿去投资,产生的收益暂时不征收个人所得税,让收益继续”滚雪球”。
- 领取环节:退休后领取时,不再并入综合所得,而是单独按3%的税率计算缴纳个税。
关键就在最后一环——3%。对于适用10%、20%乃至更高税率的工薪族来说,现在按自己的高税率”省税”,将来只按3%低税率”交税”,中间的税率差就是你实实在在薅到的羊毛。
不同的收入,节税差别其实很大
节税金额不是固定的,它跟你适用的个税税率直接挂钩。收入越高、税率越高的人,每年缴1.2万元省下的税就越多。下面这张图把不同收入的节税效果直观摆了出来:
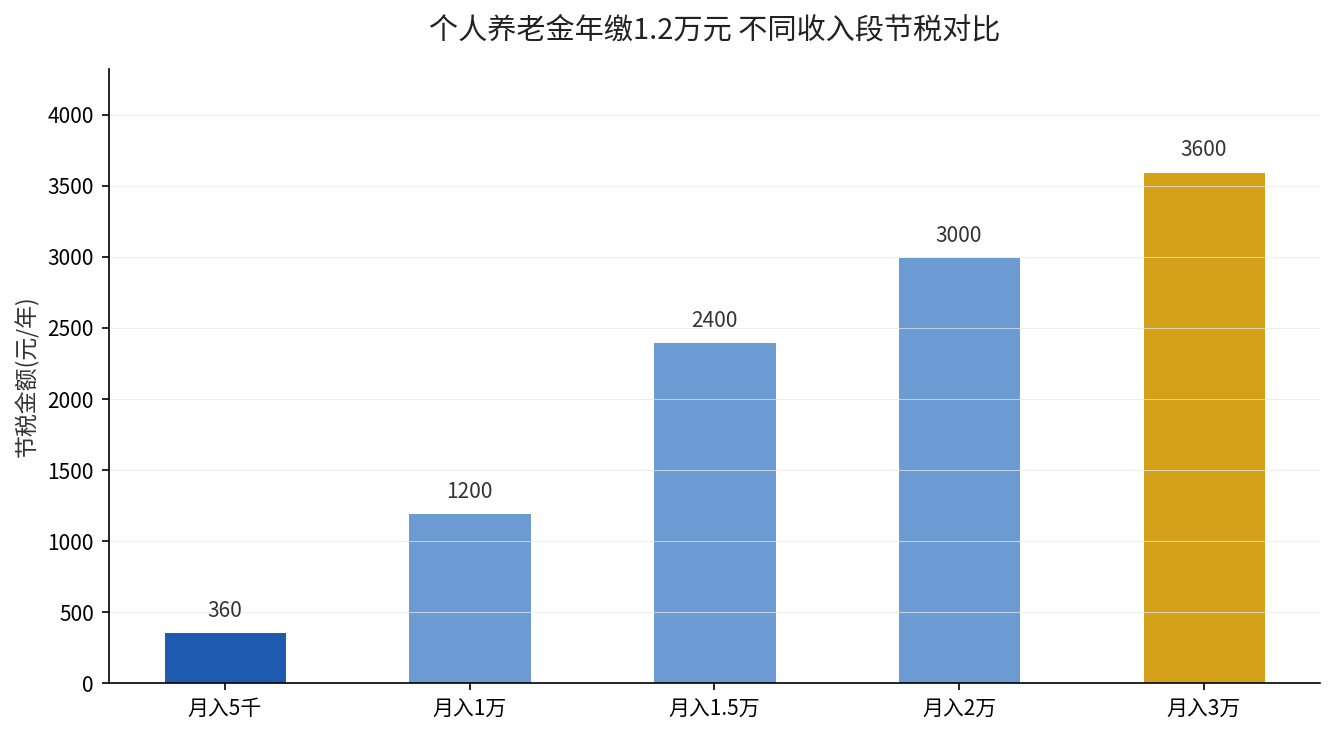
可以看到,同样是缴满1.2万元:适用3%税率的人,一年省下360元;适用10%税率的人,省下1200元;而适用20%税率的人,一年能省下2400元,30%税率档则能省下3600元。收入越高,节税的杠杆作用越明显。
那领取时要交的3%,会不会把省下的税”吃回去”?
这是很多人最担心的一点。我们来做个简单的账:假设小李适用10%税率,每年缴1.2万,30年共缴费36万元,期间累计少交个税约3.6万元(按10%税率保守算)。退休后,这36万元(连同投资收益)在领取时按3%计税。
就算不考虑几十年的投资收益,仅本金36万×3%也就1.08万元。也就是说,缴费阶段省下3.6万,领取阶段最多交1.08万,中间的税率差依然是你的净收益。而现实中,账户里的钱多年复利增长,性价比只会更高。
结论:这1.2万,到底值不值得缴?
看清三件事,答案就很清楚了:
- 适用税率在10%及以上的人,缴满1.2万是稳赚的节税操作,值得优先考虑。
- 适用3%最低税率的人,节税空间有限,但可以把它当作”强制储蓄+长期复利”的工具,收益在于积累本身。
- 临近退休、短期不需要流动性的朋友,缴进去的性价比最高,因为离领取时间近,资金锁定成本低。
记住一句话:个人养老金的账,不是”每年多缴了1.2万”,而是”每年用一笔本来就要为养老准备的钱,顺手给自己省下了一笔税”。缴费上限是每年12000元,每年12月31日前缴存,就能在当年享受税前扣除。
来源:海南省人力资源和社会保障厅《温馨提示:参加个人养老金,及时缴费享税优》(2025年12月);上海市大数据中心/上海发布《个税扣除每年可多抵扣12000元!个人养老金一次搞懂》(2026年1月16日)。