
福建灵活就业最低档缴15年只领1370,提档回本要15年
每个月从工资里挤出八百多块交养老保险,交了十五年,打开养老金测算一看,到手一千三百七十块。这是福建不少灵活就业者正在经历的事。钱一分没少交,到手的数却让人心里发凉——到底是算法欺负人,还是方法从一开始就选错了。
延伸阅读:《甘肃灵活就业提档到100%,每月多缴587块,多领的钱要16年才回本》。
延伸阅读:《安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔》。
别急着怀疑政策。先把手边那本电子社保卡打开,查两个数:缴费基数填的是多少,累计缴费月数到了几百。很多人卡在”该不该提档”上纠结了半年,其实真正该算清楚的,是提档和延年这两条路,到底哪条能把账跑赢。
福建的账本:最低档到底要交多少钱
先看一组官方实数。福建省人社厅、财政厅、税务局联合下发的闽人社文〔2025〕45号明确:二〇二五年全省企业职工养老保险缴费基数上限按22607元/月执行,下限按4043元/月执行;城镇职工基本养老保险计发基数为7932元/月。
这里面有两个数总被混为一谈,先拆开。4043元,是缴费基数的下限,也就是60%档,它决定你每个月往卡里交多少钱;7932元,是计发基数,它决定你退休时算养老金用的”基准价”。一个管交,一个管领,根本不是同一个数。
灵活就业自己交,养老保险费率是20%。按60%档算,每月交808.6元(4043×20%),一年就是9703.2元。按100%档算,缴费基数约6738元,每月交1347.6元,一年16171.2元。十五年下来,最低档总共投入十四万五千多,100%档得砸进二十四万两千多。
到手1370块,这份养老金是怎么算出来的
养老金就两笔钱:基础养老金加个人账户。别被”计发基数7932″吓到,那只是算账的起点,不是终点。
基础养老金的算法:用计发基数和你的缴费档位取个平均值,再乘缴费年限乘1%。按最低档(指数0.6)缴15年,这一步是:(7932 + 7932×0.6) ÷ 2 × 15 × 1%,算出来951.8元。
个人账户的钱:灵活就业交的20%里,只有8%进个人账户。4043×8%×12个月×15年,攒下58219元,退休按139个月计发,每月418.8元。
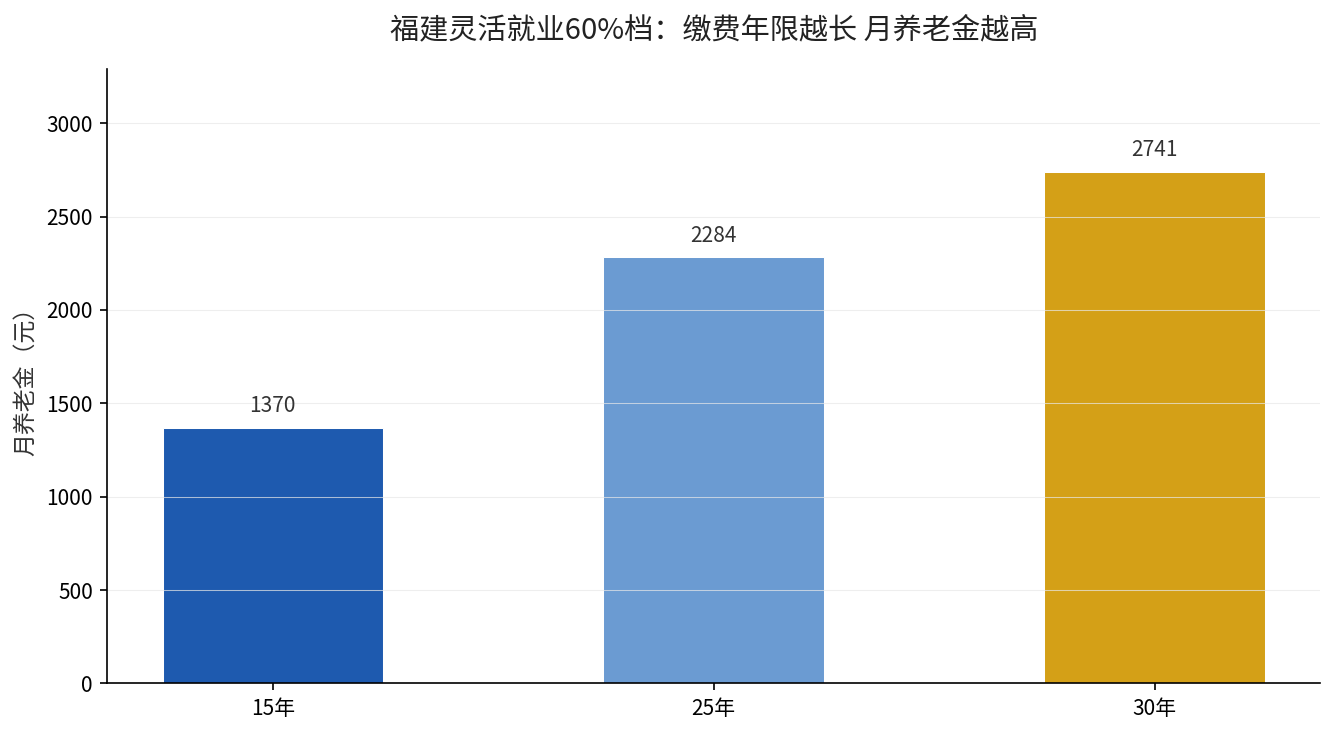
两笔一加:951.8加418.8,到手约1370元。这就是那个让人睡不着的数——交了十五年、十几万,每月领一千三百七。
提档这条路,回本到底要多久
那不想要1370,把档位往上提提总行吧?从60%提到100%,看起来养老金能多不少。先把账算实。
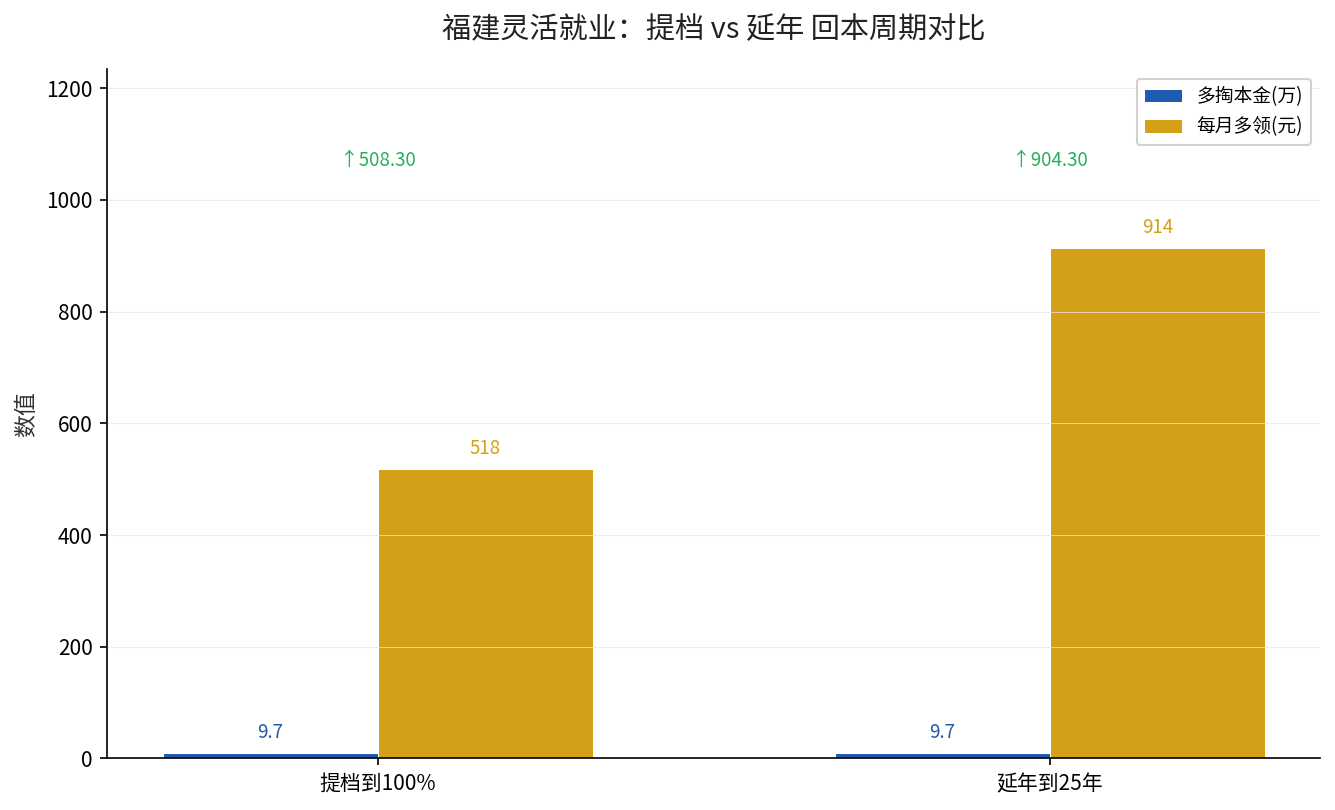
100%档缴15年:基础养老金 (7932+7932×1.0)÷2×15×1% = 1189.8元;个人账户6738×8%×12×15=97027元,除以139得698元。两笔合计约1888元。
1888减1370,每月多518元,看着很美。但多掏了多少本金?100%档比60%档十五年多交97020元,差不多九万七。用这笔多交的钱除以每月多领的518,回本要187个月,整整十五年半。
六十五岁退休,等到八十岁半才把提档多掏的那部分赚回来。这笔账一摆,很多人就明白了:提档不是稳赚的买卖,它是在拿真金白银去赌一个十几年的漫长周期。
真正划算的,可能不是提档,是延年
换个思路算。不提档,继续按60%档,但把缴费年限从15年拉长到25年、30年,账会变成什么样?
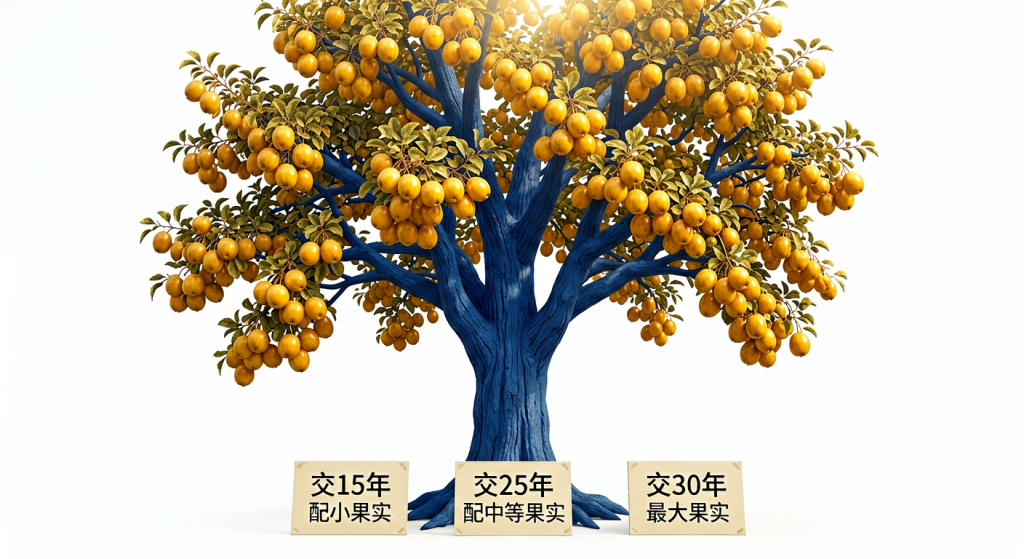
60%档缴25年:基础养老金 (7932+7932×0.6)÷2×25×1% = 1586.4元;个人账户4043×8%×12×25=97032元,除以139得698元;合计约2284元。
60%档缴30年:基础养老金 (7932+7932×0.6)÷2×30×1% = 1903.7元;个人账户4043×8%×12×30=116438元,除以139得837元;合计约2741元。
看这组对比就清楚:把档位从60%提到100%,每月多518块,回本要十五年半;把年限从15年拉到25年,每月凭空多出914块。同样是加钱,年限这条路的性价比,把档位那条路甩出了一大截。
已经按最低档交了,现在还能补吗
已经断缴、或者一直按最低档交的人,也别慌。职工养老保险的规则是累计计算,不是连续计算——中间断过不碍事,只要退休前累计满十五年就有资格按月领。关键在”累计”两个字,早断不代表前功尽弃。
离法定退休还有十年以上的,最实在的做法是别急着提档,先把年限稳稳堆起来,能不断就不断。手里有闲钱、又确实想提高待遇,也优先考虑能不能延长缴费,而不是在一个档位上砸重金去赌长周期回本。
还有一条常被忽略:灵活就业没有单位帮忙”背”那12%的统筹部分,20%全是自己出。所以灵活就业者的每一分投入都该精打细算,性价比比在职职工更要紧。
四件事,看完就去做
- 打开电子社保卡,把缴费基数和累计月数两个数字抄下来,这是算一切账的起点。
- 把”提档”和”延年”两条路各算一遍回本周期,用你所在省份的计发基数代入,别只盯着每月多领那点钱。
- 离退休还早的人,先保证不断缴,年限的复利比档位的爆发更实在。
- 临近退休、年限还差口气的,优先确认能不能补缴或延长,而不是临时砸钱提档。
养老金从来不是”交得越多越好”那么简单,它是一场跟时间做买卖的算术题。算清楚的人,省下的不是一次提档的几万块,而是退休后几十年里,每个月多出来的那份从容。
| 缴费方案 | 月缴费 | 15年总投入 | 预估月养老金 |
|---|---|---|---|
| 60%档·15年 | 808.6元 | 约14.5万 | 约1370元 |
| 100%档·15年 | 1347.6元 | 约24.2万 | 约1888元 |
| 100%档·提档多掏 | — | +9.7万 | 每月+518元(回本15.5年) |
| 60%档·25年 | 808.6元 | 约24.2万 | 约2284元 |
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。