
湖南灵活就业从60%提到100%档,多掏9.8万,回本却要16年
打开缴费页面,指头悬在”60%”和”100%”两个档次之间,来回划了半年。总觉得多交点,退休后能多领、更踏实。
这个念头特别普遍,也特别容易让人在最该算账的时候,凭感觉做了决定。湖南灵活就业参保,到底该老老实实留在60%档,还是咬咬牙提到100%档?先把这笔账从头到尾算一遍,答案可能和你以为的正好相反。
延伸阅读:《湖南灵活就业一年缴9772元,退休每月却只领1345——这笔账越算越慌》。
延伸阅读:《湖南灵活就业:提档还是延年?算完这笔账,答案和你想的相反》。
先锚定几个官方数字。湖南省人社厅公布的2025年标准里,全省三项社会保险的缴费基准值是6787元/月,缴费基数上限20361元、下限4072元。
灵活就业人员可以在这个区间里,从60%到300%之间自己选档。计发基数则是另一个数:2025年全省企业职工和机关事业单位基本养老金计发基数是7694元/月。很多人分不清”缴费基数”和”计发基数”,简单说,前者决定你现在每个月交多少钱,后者决定你退休后按什么底子算钱。
先算投入:60%和100%档,到底多掏多少钱
灵活就业参加职工养老保险,缴费比例是20%。按60%档,缴费基数就是下限4072元,每月交4072×20%=814.4元;按100%档,缴费基数就是基准值6787元,每月交6787×20%=1357.4元。一加一减,每月多掏543元,一年多掏6516元,缴满15年,总共多掏97740元,也就是将近9.8万。
这9.8万不是一锤子买卖,是要在未来15年里,每个月多从手头匀出去543块。对灵活就业的人来说,这笔钱意味着少换一部手机、少下几回馆子、少出去旅几次游。所以值不值得,必须拿”退休后能多领多少”来对照,不能凭一口气。
再看产出:15年后,每月能多领多少
退休后每月领的钱,分基础养老金和个人账户养老金两块。基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%。60%档对应的指数是0.6,100%档对应的指数是1.0,都用7694元的计发基数来算,缴满15年:
60%档基础养老金 = 7694 × (1 + 0.6) ÷ 2 × 15 × 1% = 923.3元;100%档基础养老金 = 7694 × (1 + 1.0) ÷ 2 × 15 × 1% = 1154.1元。这一项,多出的部分是230.8元。
再看个人账户。60%档每月进个人账户4072×8%=325.76元,15年累计58636.8元,除以计发月数139,每月约421.8元;100%档每月进6787×8%=542.96元,15年累计97732.8元,除以139,每月约703.1元。这一项多出281.3元。
两项加起来,100%档比60%档每月多领约512元。看起来不少,对吧?别急着下结论,把多掏的钱和多领的钱一除,才是真相。
一个反常识的结论:多掏9.8万,回本周期长达16年
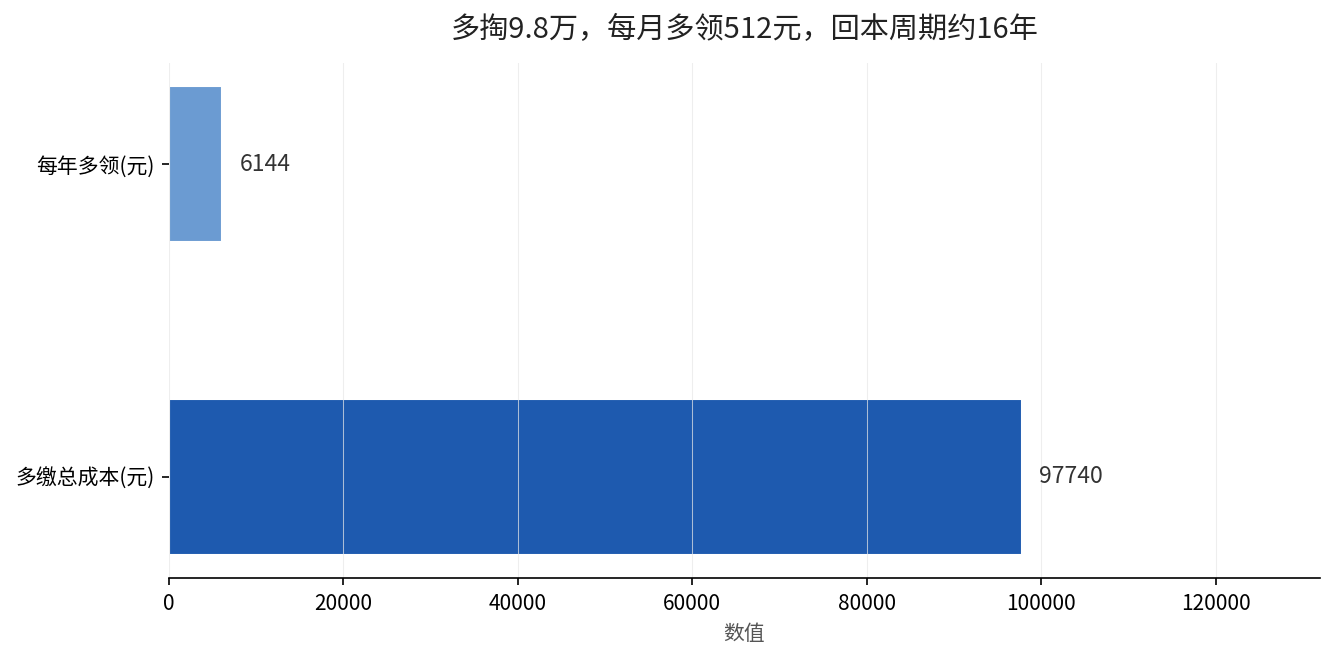
每月多领512元,一年多领6144元。而多掏的成本是97740元。回本周期 = 97740 ÷ 512 ≈ 191个月,约合16年。
16年是什么概念?如果60岁退休,得活到76岁,才能把当年多掏的那9.8万”赚”回来。
76岁之前,这笔”提档”投入一直处于亏本状态。而人社部公布的全国人均预期寿命虽然已过78岁,但对很多人来说,把回本线卡在76岁,意味着前面十几年是纯粹的多投入、少回报。更要命的是,这还没算时间价值和那9.8万如果拿去干别的(补缴、投资、应急)的机会成本。
所以那句”高档一定划算”,在湖南的账本上,被16年的回本周期狠狠打脸。多缴不是错,错的是多缴之前没算回本。
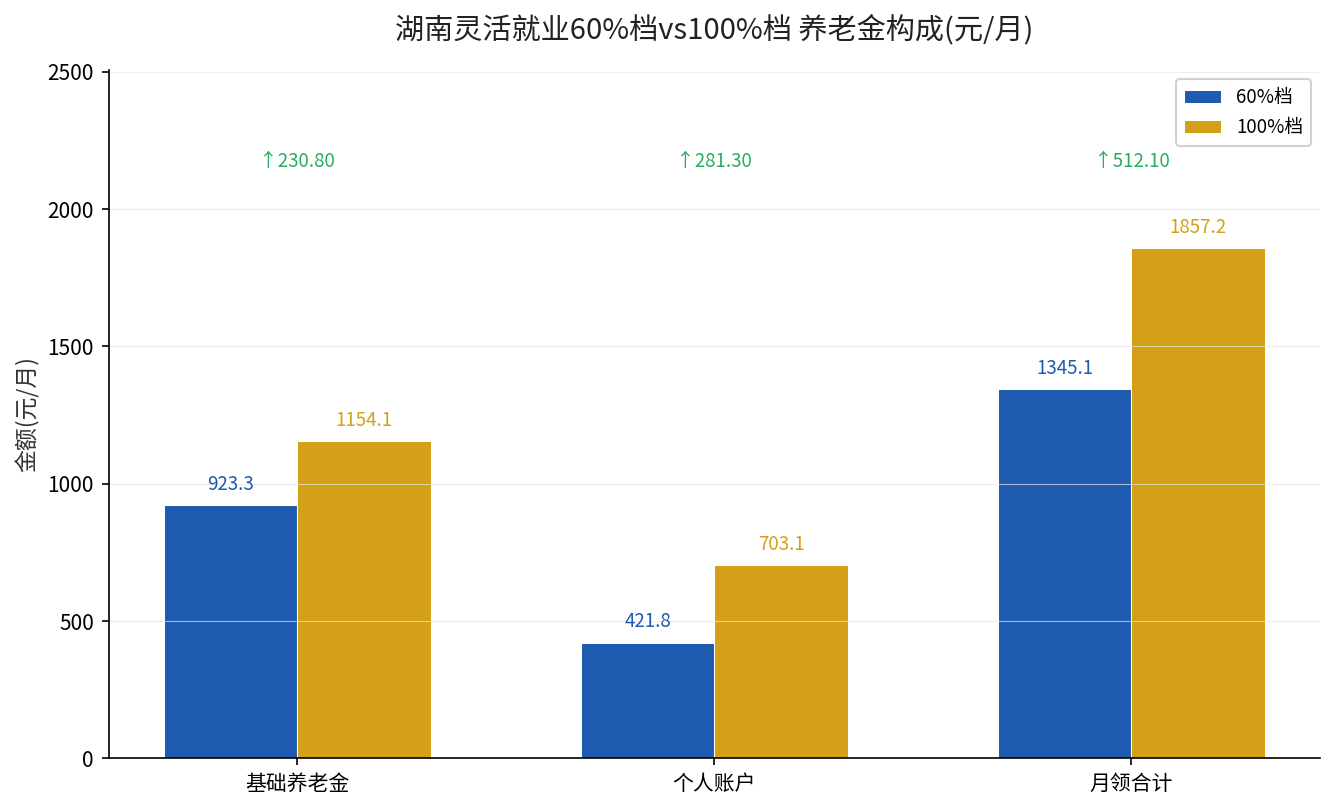
| 对比项 | 60%档 | 100%档 | 差额 |
|---|---|---|---|
| 月缴费(20%) | 814.4元 | 1357.4元 | +543元 |
| 15年总投入 | 146592元 | 244332元 | +97740元 |
| 基础养老金 | 923.3元 | 1154.1元 | +230.8元 |
| 个人账户养老金 | 421.8元 | 703.1元 | +281.3元 |
| 月领合计 | 1345.1元 | 1857.2元 | +512.1元 |
| 回本周期 | 约16年 | — | |
那这笔钱到底该往哪儿花:延年,还是提档
既然提档回本要16年,那同样一笔钱,多缴几年(延年)又是什么效果?这里有一条更值钱的方向。
养老金里,基础养老金是按”缴费年限”直接乘的,每多缴一年,就多一份计发基数乘以系数再乘1%。在湖南7694元的基准下,60%档每多缴一年,基础养老金就多923.3÷15≈61.5元,个人账户还能继续攒。年限的复利,比档位更实在。
换句话说,同样是那每个月多出来的543块,拿去买”档次”,回本要16年;拿去买”年限”,早一年退休金就多一份底子,且个人账户还在持续生息涨。对于缴费年限还不长的人,先堆年限、把15年往20年、25年拉,比咬着牙提档更划得来。
当然这不是一刀切。如果收入稳定、年纪轻、还有二十年以上缴费空间,100%档甚至更高档也不亏——因为年限足够长,回本周期会被摊薄。反过来,如果已经四五十岁、缴费年限将将够,那优先保年限,档位能维持60%就先维持。关键永远是先算自己的回本年限,再决定这口气往哪儿使。
三件事,看完就去做
第一,打开”智慧人社”APP或缴费记录,看清楚自己现在选的是哪个档、缴了多少年、账户里攒了多少,先有底数再谈提档。
第二,套用文中的公式,用湖南7694元计发基数,把自己的缴费年限和档位代入,算出”提档后每月多领多少、回本多少年”,心里有数再决定。
第三,如果缴费年限还短,优先把钱花在”延年”上;如果年限已长、年纪轻,再考虑提档。别让”多交更安心”的直觉,替你把16年的回本账给省略了。
养老这件事,怕的不是交得少,是交得糊涂。把每一分多掏的钱先问一句”多久能回本”,退休后的你,会感谢今天这个肯算账的自己。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。