
湖北社保分三档:同样缴15年,武汉退休比襄阳多拿1800块
打开电子社保卡,看一眼缴费月数,再查一下眼下这份工作的参保地。很多人从没认真想过一个问题:同样的缴费年月,同样的钱,换个地方退休,每月领到的钱能差出一大截。湖北就有个现成的例子——同样按最低档老老实实缴满15年,在武汉退休,和在襄阳、黄石退休,基础养老金就能差出20%左右。这笔账,不是写在哪个文件里的冷冰冰数字,是退休后每个月实实在在落进口袋的差别。
延伸阅读:《湖北养老金计发基数9022元全省统一,荆州恩施最低档缴15年却只领1523元》。
延伸阅读:《同样缴30年社保,在黑龙江退休月增55元、在广东月增68元,差在哪?》。
养老金的起点,藏在一个叫”计发基数”的数字里。它不等于你缴费的那个基数,而是退休那年当地人社部门公布的”算账基准”。基础养老金、过渡性养老金,都要拿它当底数去乘。湖北的特别之处在于,它把全省分成了三档,各市用的计发基数不一样。
一笔被忽略的账:湖北三档基数,差距一开始就埋下了
先看2025年湖北省人社厅公布的数据(鄂人社发〔2025〕28号)。湖北把全省社保缴费基数标准划分成三档:第一档是武汉市和省直,缴费基数月标准7496元,个人缴费基数上限22488元、下限4498元;第二档包括黄石、十堰、襄阳、宜昌、荆门、随州、恩施州,月标准7226元,下限是4299元;第三档是荆州、鄂州、孝感、黄冈、咸宁、仙桃、天门、潜江、神农架林区,月标准7154元,下限4254元。
缴费基数分三档,已经意味着同样一份工资,在武汉和在襄阳,每个月进社保账户的钱不一样。而到了退休算钱那一步,差距还会被”计发基数”再放大一次。2025年武汉的养老金计发基数是9022元,襄阳只有7141元,黄石7347元。同样的缴费情况,在武汉退休,基础养老金部分就要比在襄阳高出约20%。
这个20%是怎么来的?因为基础养老金的算法,是把计发基数直接当底数来乘的:
基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%
计发基数越高、缴费年限越长、指数越高,得数就越大。所以”在哪里退休”这件事,从一开始就决定了你未来几十年的起点高低。
盯紧退休地:一个可以自己选、却最容易被浪费的选择
很多人对”退休地”完全没概念,以为在哪缴社保就在哪退休,或者以为回老家就能领钱。实际上退休地的确定有条清晰的规则:缴费满10年,就在那个地方退休;几个地方都满10年,选最后一个满10年的地方;哪儿都不满10年,就回户籍地。这条规则意味着,”退休地”在相当程度上是可以被自己经营出来的。
举个最扎心的对比:同样按最低档(60%)缴满15年,平均缴费指数大约0.6。套进公式算基数养老金:
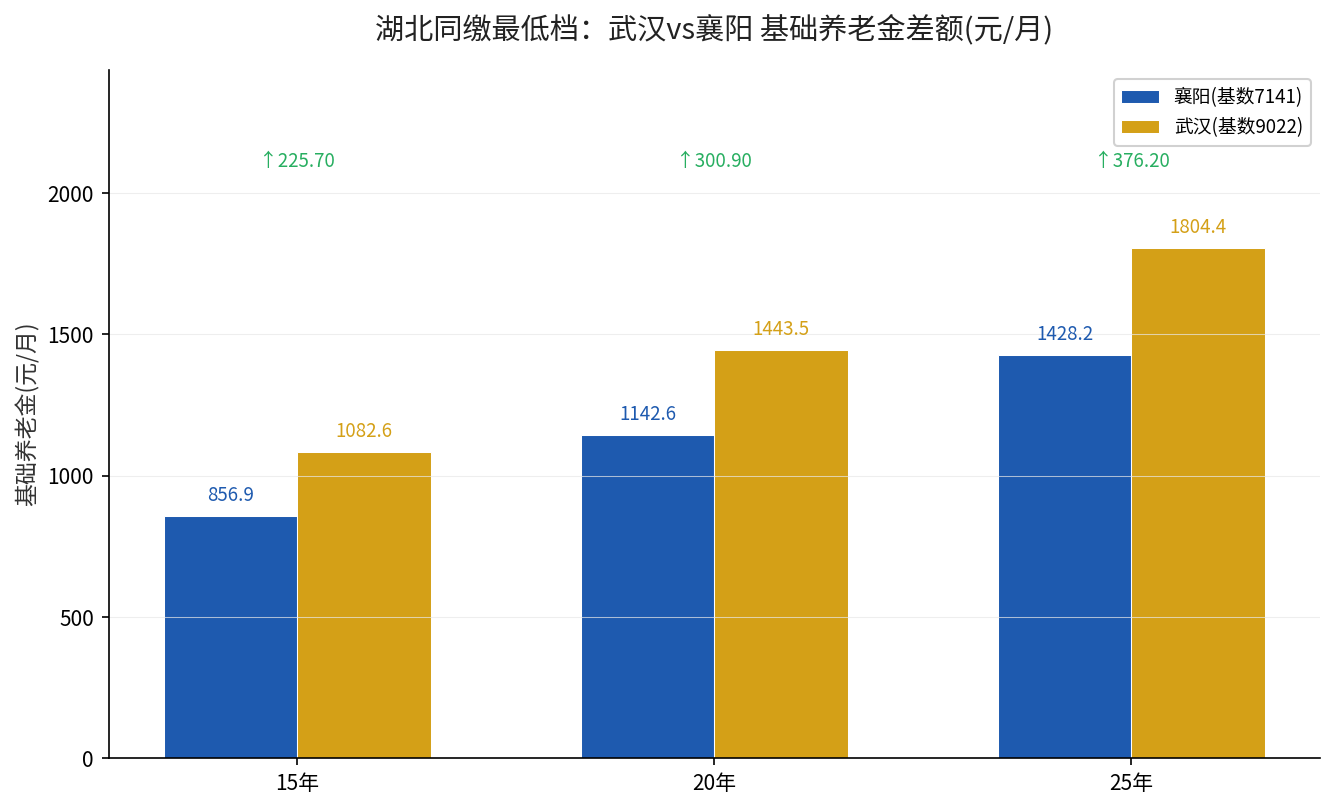
在武汉退休:9022 × (1 + 0.6) ÷ 2 × 15 × 1% = 1082.6元;在襄阳退休:7141 × 0.8 × 15 × 1% = 856.9元。光是这一项基础养老金,每个月就差出225.7元,一年就是2708元,二十年就是5万多。而这还只是”基础养老金”这一块的差距,没算个人账户和未来十几年的年度上调。
换句话说,一个在湖北打工的人,如果退休前最后一段满10年的参保地落在了襄阳,而不是武汉,那么同样缴费、同样年限,退休后每个月都要比别人少拿两百多块。这钱不是算错账,是选错了地方,白送出去的。
三档全拆:15年、20年、25年,差距一年比一年拉大
光看15年还不够,因为差距是”复利式”拉大的——缴费年限越往上走,地区之间的绝对差额就越大。下面按武汉9022元和襄阳7141元两组计发基数,把灵活就业按最低档(60%档,指数0.6)缴15年、20年、25年的基础养老金摆出来:
| 缴费年限 | 武汉(基数9022) | 襄阳(基数7141) | 每月差额 |
|---|---|---|---|
| 15年 | 1082.6元 | 856.9元 | 225.7元 |
| 20年 | 1443.5元 | 1142.6元 | 300.9元 |
| 25年 | 1804.4元 | 1428.2元 | 376.2元 |
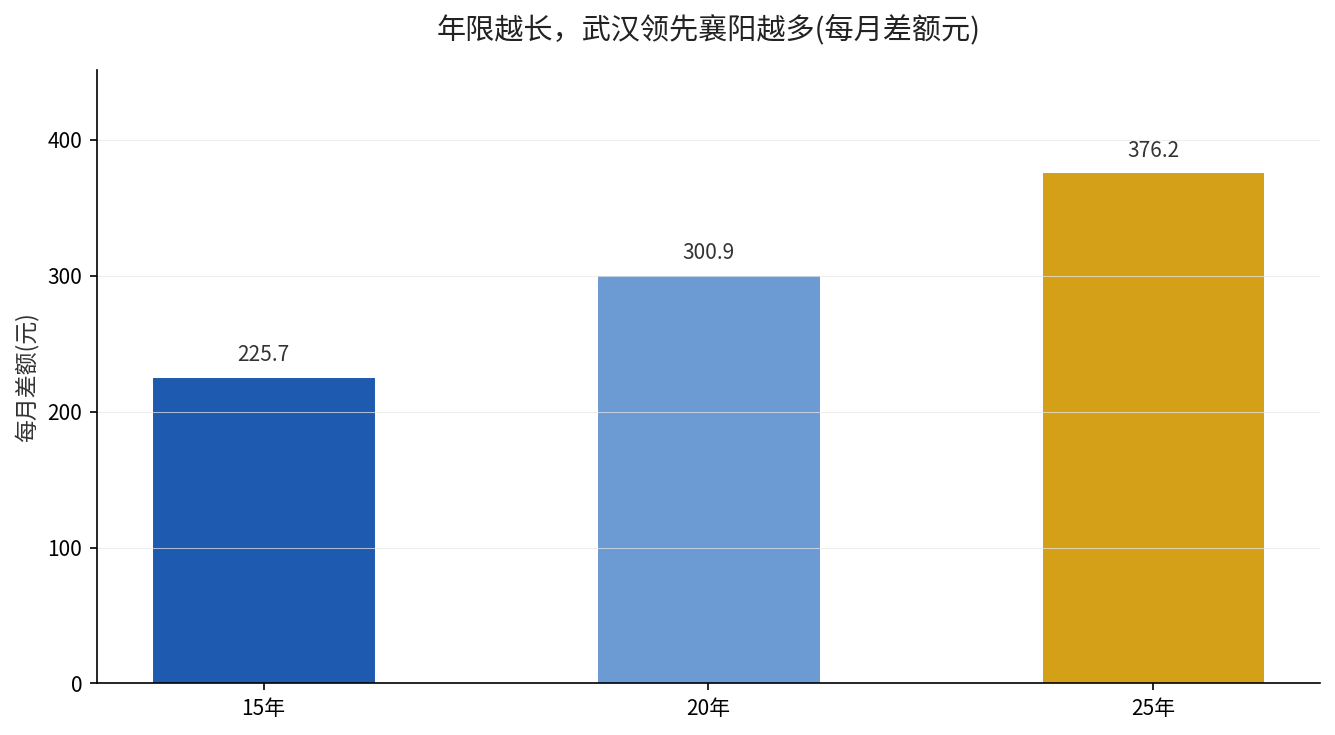
看到没有,15年差225块,25年就拉到376块。这就是”计发基数”的杠杆效应——它不是固定差一笔,而是按年限成正比例放大。年限越长,地区选择的那一步,价值越高。
一个反常识的真相:个人账户不挑地方,挑地方的只有统筹那笔钱
这里有个容易想岔的地方。养老金分成两笔:个人账户养老金,是这些年你个人账户里攒下的钱除以计发月数,这笔钱是你自己的,走到哪儿跟到哪儿,不因退休地变化而缩水。真正被”退休地”影响的,是基础养老金和过渡性养老金这两笔统筹账户里算出来的钱。
所以真正的问题不是”换地方会不会亏”,而是”统筹那笔钱在哪儿算更值”。个人账户是死的,统筹是活的;个人账户人人都一样,统筹却因为计发基数的不同,同样缴费年限下的产出差出天壤之别。很多人只盯着自己账户里那几十万,却忽略了更大头、更容易被地区差异影响的那笔统筹养老金。
再算一笔更有冲击力的账。灵活就业在武汉按最低档缴费,每年缴费约10795.2元(4498×20%×12),其中只有40%进个人账户,剩下60%进了统筹。也就是说,你辛苦交的钱,一大半是在给”统筹”做贡献,而统筹这笔钱将来能换回多少,恰恰取决于你在哪儿退休、计发基数多高。选对了地方,这些统筹贡献才不算白交。
三件事,看完就去做
第一,现在打开电子社保卡或”鄂汇办”APP,把历年的缴费记录导出,确认每一段工作、每一次缴费,参保地到底落在哪个市。别凭记忆,凭记录。
第二,算一算自己距离退休还有几年,如果在省内的多个城市缴过社保,认真核对每一个地方满不满10年,锁定那个”满10年且最靠后”的城市,判断它是不是你能争取到的最高计发基数城市。
第三,如果发现现有的参保地计发基数偏低,而未来还有机会在武汉这类高基数城市连续缴费满10年,尽早规划,把人往高基数的地方落。毕竟退休地一锁定,后面二十年每个月差的钱,再后悔也改不了。
差的从来不是缴费时那几百块,而是退休之后每个在菜场、在药房、在深夜醒来的时刻,你对银行卡里那个数字的底气。选对退休地,是一份能领几十年的回报。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。