
北京计发基数不升反降793元,最低档缴15年退休只领2104元
在北京交了半辈子社保,以为退休能跟着首都的高工资体面养老,结果账户里那个数一出来,心里咯噔一下:怎么才两千出头?
延伸阅读:《青海计发基数9056元排全国第六,最低档缴15年退休只领1586元》。
延伸阅读:《河北计发基数7410元,灵活就业最低档缴15年退休只领1304元》。
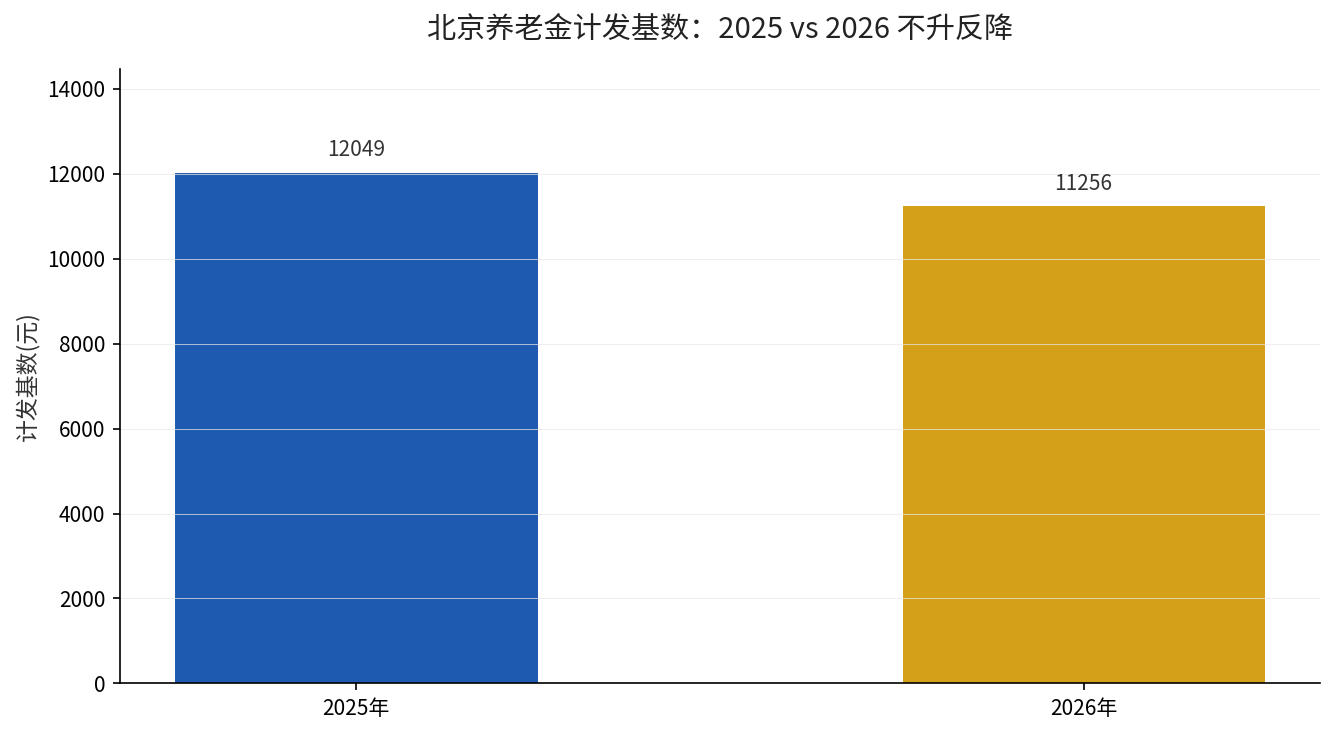
这事不是瞎猜,是北京今年真在发生的事情。北京2025年的养老金计发基数,是全国第二高的12049元,仅次于上海。多少人一看这个数就踏实了——全国第二,退休待遇能差到哪去?可2026年,北京的计发基数没涨,反而降了,从12049元降到了11256元,一下子少了793元,降幅超过6%。
全国绝大多数省份的计发基数这一年都在往上走,黑龙江从7570涨到7705,上海从12434涨到12577,唯独北京,来了个罕见的”下调”。这在全国已公布的省份里,几乎是独一份。
全国第二高的基数,怎么突然往回缩了793块
先把”计发基数”说清楚。它不是一个你能直接领的数字,而是算你基础养老金时的”起跑线”——把退休那年的平均工资折算成一个基准,你的基础养老金就从它这起步。
北京为什么降?说白了,是北京的全口径社会平均工资,涨得没有想象中那么猛。2026年北京公布的缴费基数上限是36348元、下限是7270元,用上限除以3反推,全口径月平均工资大概在12116元。而2026年正式启用的养老金计发基数,定在了11256元。
计发基数不是跟着工资实时走,它是单独核定的一条线。绝大多数省份这条线都是逐年往上调的,因为工资在涨。可北京这一轮,核下来的基数,比上一年的12049元还要低793元。
这就产生了一个反常识的后果:2026年在北京新退休的人,用新基数11256元重算出来的养老金,可能比之前按12049元预发的还要少。人家别的省都是”补发”,北京这边,有人可能要”退还”已经预发的那部分差额。
有一位工龄44年、2026年4月在北京退休的职工,光基础养老金这一项,用新基数算就比用旧基数算,每个月少了480多块。这不是个例,是所有2026年在北京退休、又赶上基数下调的人,都要面对的现实。
算一笔北京最低档的实在账
光讲基数没意思,直接往里代数字,看看一个灵活就业在北京按最低档缴满15年,退休到底能拿多少。
2026年北京缴费基数下限是7270元。灵活就业养老保险费率是20%,其中8%进个人账户,12%进统筹。也就是说,每个月要掏7270乘以20%,等于1454元;其中只有7270乘以8%,也就是581.6元,是真正存进自己账户里的。
缴满15年,总共掏了多少?1454元乘12个月,再乘15年,约26.17万元。这笔钱里,进个人账户的,是581.6元乘12再乘15,约10.47万元。
到60岁退休,养老金分两块算。
第一块,基础养老金:计发基数11256,乘(1+0.6)除以2,再乘15年,再乘1%。一步步来——(1+0.6)除以2等于0.8,11256乘0.8等于9004.8,再乘15等于135072,再乘1%,就是1350.72元。
第二块,个人账户养老金:账户里那10.47万元,除以计发月数139个月,等于753.15元。
两块加起来,1350.72加753.15,等于2103.87元。一个月2104块,就是北京灵活就业最低档缴满15年,60岁退休到手的真实数字。
2104块,在北京这座城市意味着什么?别说买房了,房租都不一定盖得住。交了26万多进去,一年领2.5万,得领10年出头才回本——这还没算上北京物价一年比一年贵的现实。
真正的反转,藏在”下调”两个字里
绝大多数人盯着的是北京基数高。12049元,全国第二,心理上就稳了。可真正决定你每月拿到多少的,不是基数这一个数字,而是”基数怎么走”。
北京这轮的下调,戳破了一个幻觉:高基数不是永久保险箱。你退休那年,赶上的是基数往上调,还是往下调,结果完全不一样。2026年在北京退休的人,恰好赶上了这条线往回缩。基数从12049掉到11256,同样缴30年、按100%档,光基础养老金每个月就少上百块,一年就是一两千。
更扎心的是,北京退休越晚,未必越划算——如果基数继续在低位震荡,你多等的那几年,可能换不来待遇的自然上涨。北京的高,是过去的高;至于你退休那年的北京高不高,谁也说不准。这条”下调”的信号,比任何测算都值得警惕。
最低档卡15年,和多缴5年、提一档,差多少
再做一个对比,看清楚年限和档位,哪个更值。
| 缴法 | 累计缴费(约) | 基础养老金 | 个人账户养老金 | 每月合计 |
|---|---|---|---|---|
| 60%档缴15年 | 26.17万 | 1350.7元 | 753.2元 | 2103.9元 |
| 60%档缴20年 | 34.90万 | 1801.0元 | 1004.2元 | 2805.2元 |
| 100%档缴15年 | 43.62万 | 1688.4元 | 1255.2元 | 2943.6元 |
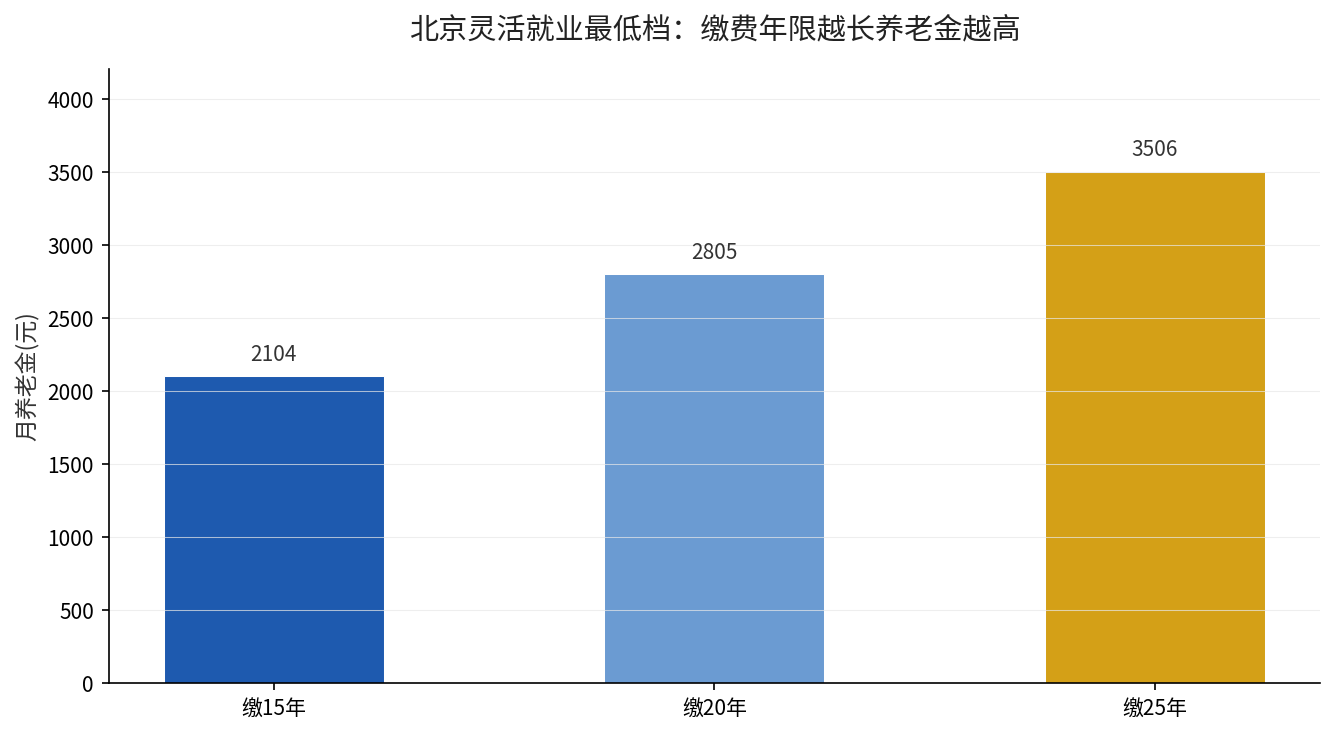
看清楚这张表。同样是15年,从60%档提到100%档,每月多掏将近一倍的钱,到手从2104涨到2944,多出840块,但你要为这840块多掏17万多,回本得十几个年头。
反过来,档位不变,把年限从15年拉到20年,每月多掏5年钱,到手从2104涨到2805,多出700块。在北京这么个高基数、高缴费门槛的地方,”延年”依然比”提档”更划算——因为你多交出去的统筹部分,先被12%吃掉一大块,回本遥遥无期,而年限是跟着你走一辈子的东西。
四件事,看完就去做
第一,打开电子社保卡,查清楚自己在北京到底缴了多少年、按什么基数缴。数字不会骗人,别凭感觉。
第二,2026年在北京退休、又赶上基数下调的人,留意系统重算的差额。别的地方是补发,北京可能是退还预发的钱,该退的躲不掉,账要自己心里有数。
第三,手头紧、还没缴满15年的,优先把年限续上,别急着提档。北京的缴费门槛全国最高,年限比档位更值钱。
第四,别以为”在北京退休”就一定高人一等。基数高是历史,你退休那年高不高,得看那条线的脸色。早规划、早算账,比啥都强。
说到底,北京的高房价、高工资,都不写进你退休金的账本里。真正决定你晚年能过成什么样的,是今天这串缴费数字——年限够不够、基数对不对、账算没算明白。这座城市的繁华,暖不了你晚年的冬天,只有你自己的账算清楚了,才有底气。
想知道自己退休到底能领多少钱,留言养老金,我来告诉你如何计算,几分钟就能出个准数。别等到退休那天才发现,自己少算了好几年。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。