
个人养老金”取钱”新规落地:6种情形可提前领取,你别再以为只能等退休
很多人以为,个人养老金账户里的钱,得一直锁到退休才能取。这个认知,从2025年9月1日起就过时了。人社部、财政部、国家税务总局、金融监管总局、中国证监会五部门联合印发的《关于领取个人养老金有关问题的通知》正式施行,把个人养老金的领取情形,从原来的几种,扩充到了6种——而且其中几种,是专门为”救命”和”救急”场景准备的。
延伸阅读:《个人养老金领取条件再放宽:3种情形可提前支取,7279万开户人注意》。
延伸阅读:《个人养老金节税新政落地:最高省5400元,6种情况可提前取》。
如果你之前因为”钱锁住动不了”而犹豫要不要参加个人养老金,这篇文章值得你花三分钟读完。
政策核心:领取情形从3种变成6种
在这次调整之前,个人养老金资金账户原则上封闭运行,参加人只有在达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居这几种情况下,才能把钱取出来。这次新政,在这三种老情形的基础上,又新增了三类”应急”情形,让钱的支配更灵活。
调整后,满足以下任一条件,你就能领取个人养老金:
- 达到领取基本养老金年龄;
- 完全丧失劳动能力;
- 出国(境)定居;
- 申请前12个月内,本人或配偶、未成年子女发生的与基本医保相关的医药费用支出,扣除医保报销后个人负担(医保目录内自付部分)累计超过本省上一年度居民人均可支配收入;
- 申请前2年内,领取失业保险金累计达到12个月;
- 正在领取城乡最低生活保障金。
后面这三条,就是这次新政的”增量”:大病支出、长期失业、低保兜底。说白了,是在给”最需要钱的时候”开了一道口子。
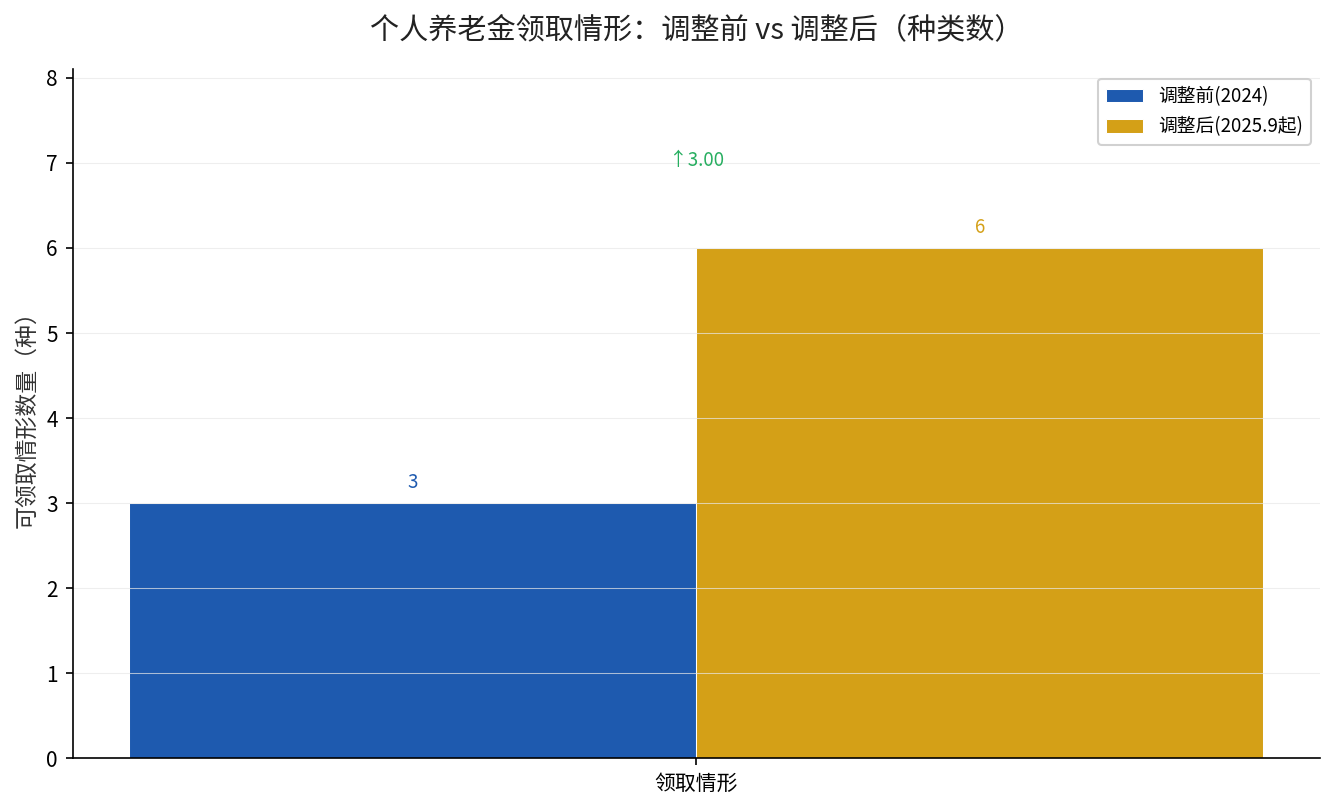
从上图可以直观看到,调整后的领取情形从原来的3种翻倍到6种,新增的都是与民生保障挂钩的应急场景。
对谁影响最大?
这次调整,最直接受益的,是三类人。
第一类是家里有重大疾病支出的家庭。过去账户里的钱只能等,现在如果医保目录内自付部分累计超过了当地上一年度居民人均可支配收入,就能申请取出来应急。这一条,等于给个人养老金加了一个”大病提取”的出口。
第二类是长期失业人群。如果申请前2年内领取失业保险金累计达到12个月,也可以领取个人养老金。对正处于职业空窗期的人来说,这多了一笔可以周转的钱。
第三类是正在领取低保的家庭。城乡最低生活保障金的领取对象,现在同样可以申请取出个人养老金,用于应对家庭基本生活需要。
对于年轻、在职、暂时没有上述情况的参保人来说,影响相对有限——钱依然需要继续积累,等着退休后按月领取。
一张表看懂:怎么取、去哪取、税怎么算
| 事项 | 具体规定 |
|---|---|
| 领取方式 | 按月、分次或一次性领取,可变更 |
| 申请渠道 | 国家社保公共服务平台、开户银行、社保经办机构 |
| 核实主体 | 社保经办机构核实,结果上传信息平台反馈 |
| 税务处理 | 领取时不并入综合所得,单独按3%税率计税 |
| 缴费限额 | 每年12000元,可在综合/经营所得中据实扣除 |
这里要特别提醒一点:领取个人养老金时,资金是要缴税的。按照财政部、税务总局公告(2024年第21号)的规定,个人养老金在缴费环节享受税前扣除,投资环节收益暂不征税,但到了领取环节,领取金额不并入综合所得,单独按3%的税率计算缴纳个人所得税。所以”取出来”不是全额到手,要扣掉这3%。
什么时候开始执行?
这份《关于领取个人养老金有关问题的通知》自2025年9月1日起实施。也就是说,从去年9月开始,这6种领取情形就已经在全国范围内生效,现在去办理,走的是统一的新规则。
如果你正好符合其中某一种应急情形,现在就可以通过全国统一线上入口或开户银行提交申请。整个过程由社保经办机构核实,核实通过后,由开户银行代扣代缴个税,再把资金划转到你本人的社会保障卡银行账户。
给你的三点建议
- 别再用”锁死到退休”当拒绝理由。大病、失业、低保三类应急情形,已经让这笔钱有了”活”的出口。
- 参加不影响应急。只有达到领取基本养老金年龄这种”正常领取”情形,账户才会永久进入领取状态;其他应急情形取完后,如果再次缴费,账户会重新恢复缴存状态。
- 算好3%的账。领取时要扣3%的税,但这笔钱在缴费和投资阶段已经享受了税收优惠,整体仍是递延纳税的划算设计。
来源:人力资源社会保障部、财政部、国家税务总局、金融监管总局、中国证监会《关于领取个人养老金有关问题的通知》(自2025年9月1日起施行);财政部、税务总局公告2024年第21号(发布日期2024年12月13日)。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。