
个人养老金5类投资产品收益大算账:3年1.63%对比基金平均20%,你选哪种划算?
个人养老金的货架越来越满了。从最初的储蓄、理财、保险、基金四大类,到2026年6月储蓄国债正式”入池”,现在账户里能选的产品已经有五大类。
可问题是——货架越满,选择越难:到底选稳的,还是选弹的?同样是每年12000元缴进去,放进不同产品里,几十年后差距有多大?今天就帮你算一笔账。
延伸阅读:《个人养老金4类产品怎么选?同样12000元,收益可能差出几千块》。
延伸阅读:《个人养老金4类投资产品,同样每年存1.2万,差别有多大的差别?》。
同样条件,差多少?
先设定一个最普遍的场景:你35岁,每年往个人养老金账户缴满12000元,一直缴到60岁退休,也就是连续缴25年。这笔钱退休时能变成多少,完全取决于你把它放进哪类产品。
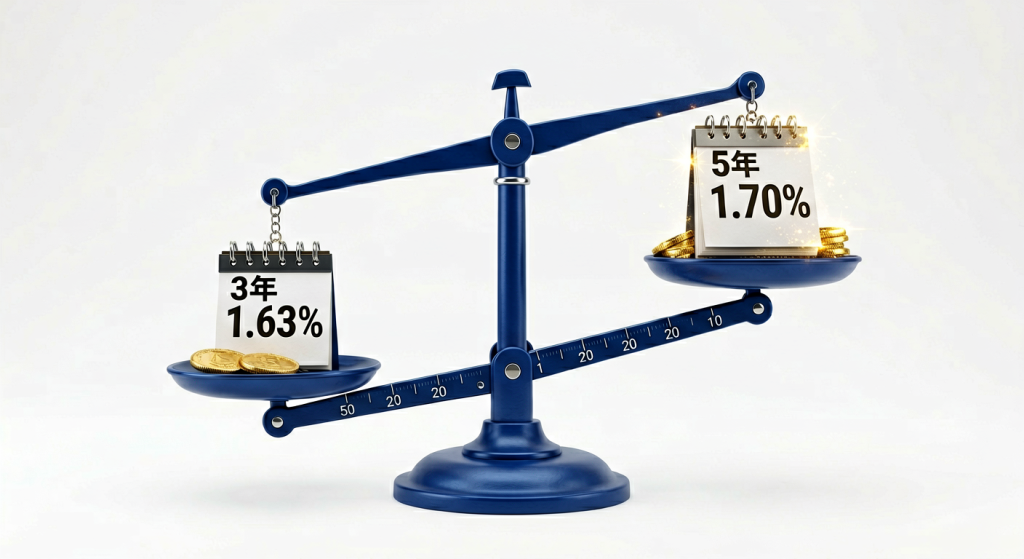
我们用官方已经公布的真实数据来算。个人养老金里最”稳”的一类,是2026年6月刚纳入的储蓄国债。根据中国银行2026年6月8日发布的《2026年第三期和第四期储蓄国债(电子式)销售公告》,第三期3年期国债票面年利率1.63%,第四期5年期票面年利率1.70%。这是国家信用背书、几乎零风险的产品,收益也是全货架里相对确定的一档。
另一头,是个人养老金基金。Wind数据显示,截至2026年4月15日,全市场312只个人养老金基金(Y类份额)自成立以来平均收益20%,正收益比例高达99%,其中2025年平均收益17.56%。这两类产品的收益落差,就是”稳”和”弹”的真实差距。
用最简单的复利来估算:25年每年投12000元,本金合计30万元。如果按储蓄国债5年期1.70%这个”无风险锚点”的年化收益长期持有,退休时账户大约在36万元上下;而如果长期年化能达到个人养老金基金成立以来20%的平均水平附近(实际含波动,这里仅为展示原理),差距会拉开到数倍甚至更多。
拆解差距来源
收益差这么多,根子在于底层资产。格上基金研究员关晓敏在接受21世纪经济报道采访时解释过这种分化:被动指数型和增强指数型基金以股票资产为主,收益弹性最大,但风险波动也高;FOF基金通过股债搭配,收益和风险相对较低;而储蓄国债、储蓄存款则以国家信用和存款保险为保障,收益最低但最稳。
换句话说,这个差距不是产品”好”与”坏”,而是”风险换收益”的必然结果。你现在看到的每一个高收益数字,背后都对应着一份要承担的波动。
| 产品类别 | 代表收益(官方数据) | 风险等级 | 适合人群 |
|---|---|---|---|
| 储蓄国债(电子式) | 3年期1.63%、5年期1.70% | 极低(国家信用) | 极度求稳、临近退休者 |
| 专属商业养老保险 | 2024年头部超4%(含保证+浮动) | 低 | 追求长期保障+稳健增值 |
| 养老理财产品 | 大多数高于同类(约3%区间) | 中低 | 追求稳健高于存款者 |
| 个人养老金基金 | 成立以来平均20%、99%正收益 | 中高 | 承受波动、追求长期增值者 |
从上表能看得很清楚:风险从低到高,收益也从低到高,这是一条完整的”风险收益光谱”。而2026年6月储蓄国债入池,正好补齐了这条光谱最左端”零风险”的一格——这正是财政部、中国人民银行在2025年11月联合发布的《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》想要解决的问题。
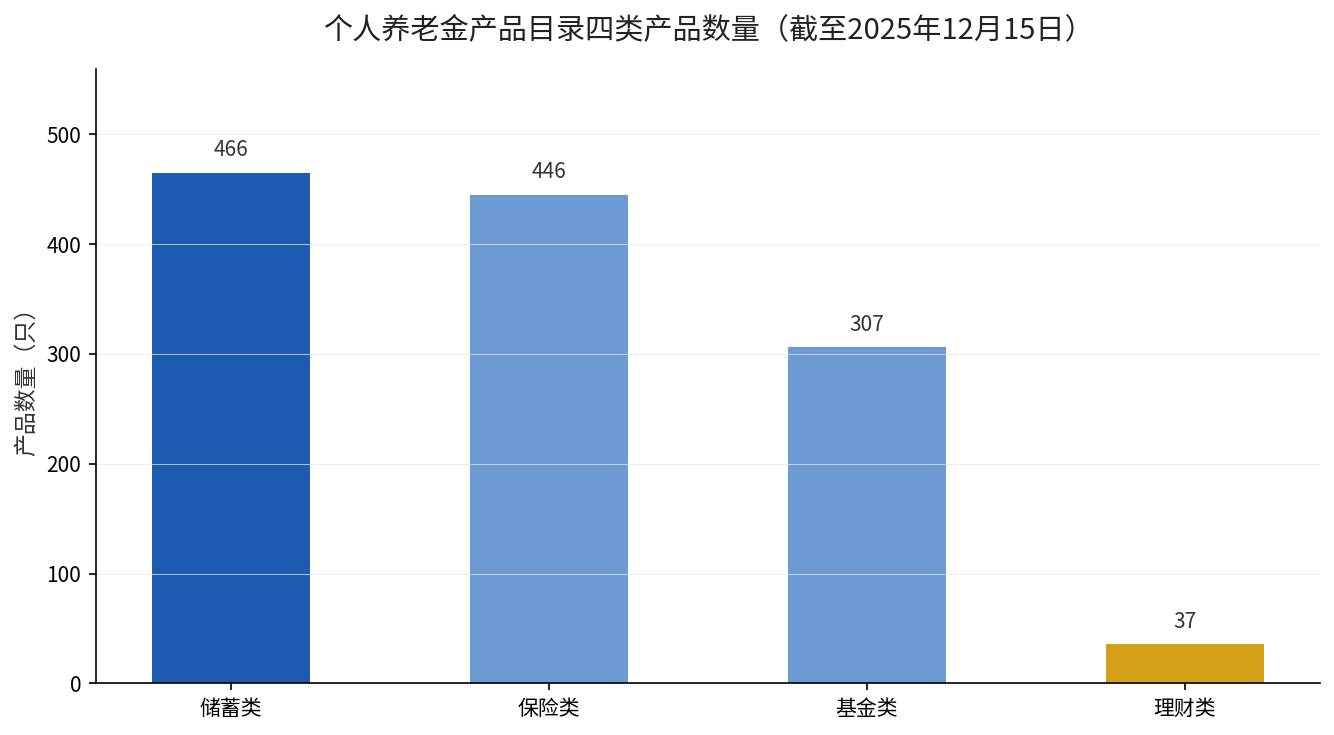
从国家社会保险公共服务平台的数据看,截至2025年12月15日,个人养老金产品目录已达1256只,其中储蓄类466只、保险类446只、基金类307只、理财类37只。数量足够多,但真正决定你退休后拿多少的,不是选了多少只产品,而是选”对”了类型。
结论:选稳还是选弹?
答案不是二选一,而是看你的”时间余量”。
如果你离领养老金还有20年以上,时间就是你的朋友。市场短期的涨跌会被长期持有的复利磨平,这时候把一部分资金放进权益类指数基金,用时间换收益,性价比更高。个人养老金基金成立以来99%正收益、平均20%的答卷,正是”长期主义”最直接的回报。
如果你离退休只剩不到10年,或者天生见不得账户缩水,那就别贪高收益。储蓄国债1.63%~1.70%、专属养老险保证利率,这些”睡得着觉”的收益才是你的底仓。记住,临近退休的人,最亏不起的不是少赚,而是亏本金。
最务实的做法是”两头配”:年轻时以基金为主力博增值,临近退休逐年把仓位往国债、存款、保险这类稳健资产挪——这其实正是目标日期基金自动在做的事:越接近退休,权益仓位自动越低。
来源:中国银行《2026年第三期和第四期储蓄国债(电子式)销售公告》(2026年6月8日);财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(2025年11月);国家社会保险公共服务平台个人养老金产品目录(截至2025年12月15日);Wind数据(截至2026年4月15日)。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。