
养老金计发月数139,是不是只能领139个月?真相让人安心
很多人第一次看养老金计算表时都会被”139″这个数字吓一跳:”计发月数139,难道我60岁退休后养老金只能领139个月,也就是不到12年?那12年后怎么办?” 今天这篇文章,就专门把这个问题讲透。
延伸阅读:《养老金计发月数139,60岁退休只能领139个月?真相和你想的不一样》。
延伸阅读:《养老金”计发月数139″只能领139个月?这3个常见误解80%的人都搞错了》。
先问两个问题
问题一:计发月数139,是不是意味着退休后只能领139个月的养老金,领完就没了?
问题二:如果个人账户里的钱先发完了,后面的钱谁来继续发?
这两个问题,绝大多数人对第一个都答错了。而真相,比你想的要让人安心得多。
拆开来看:计发月数到底是个什么数?
先明确一个核心事实:养老金是发放终身的,不是”计发月数是多少,就只能领多少个月”。
上海市人力资源和社会保障局在官方热点回应中专门解释过这个问题:计发月数只是用来”计算”个人账户养老金每月发多少的一个分母,而不是”发放多少个自然月”的限制。这段话的原文出处,是上海市人社局2021年9月13日发布的《养老金计发月数是139,我只能领139个月养老金吗?》。
具体公式是这样的:个人账户养老金 = 个人账户累计储存额 ÷ 计发月数。这里的计发月数,是根据国发〔2005〕38号文件确定的,它由退休时城镇人口平均预期寿命、本人退休年龄、利息等因素综合得出,从40周岁到70周岁每一档退休年龄都对应一个固定的计发月数。
比如你60岁退休,对应的计发月数是139,那么你每月个人账户养老金就是”账户储存额÷139″。假设你的个人账户里有14万元,那么每月个人账户养老金大约是1000元。
关键在这里:账户发完了,钱照样发
这才是大家最关心的地方。当你的个人账户储存额全部领完后,养老金并不会停发。按照政策规定,个人账户养老金由基本养老保险基金继续支付,终身发放。
换句话说,”个人账户÷139″只是决定你前139个月里,每月从个人账户里拿多少钱;139个月之后(其实是账户余额发完之后),这笔养老金的发放责任就从个人账户转到了统筹基金,钱还是每月照发,一分不少。
所以那句让人安心的话是:养老金是发放终身的,个人账户发完了,由统筹基金接着发,不会停。
为什么退休年龄越小,计发月数越大?
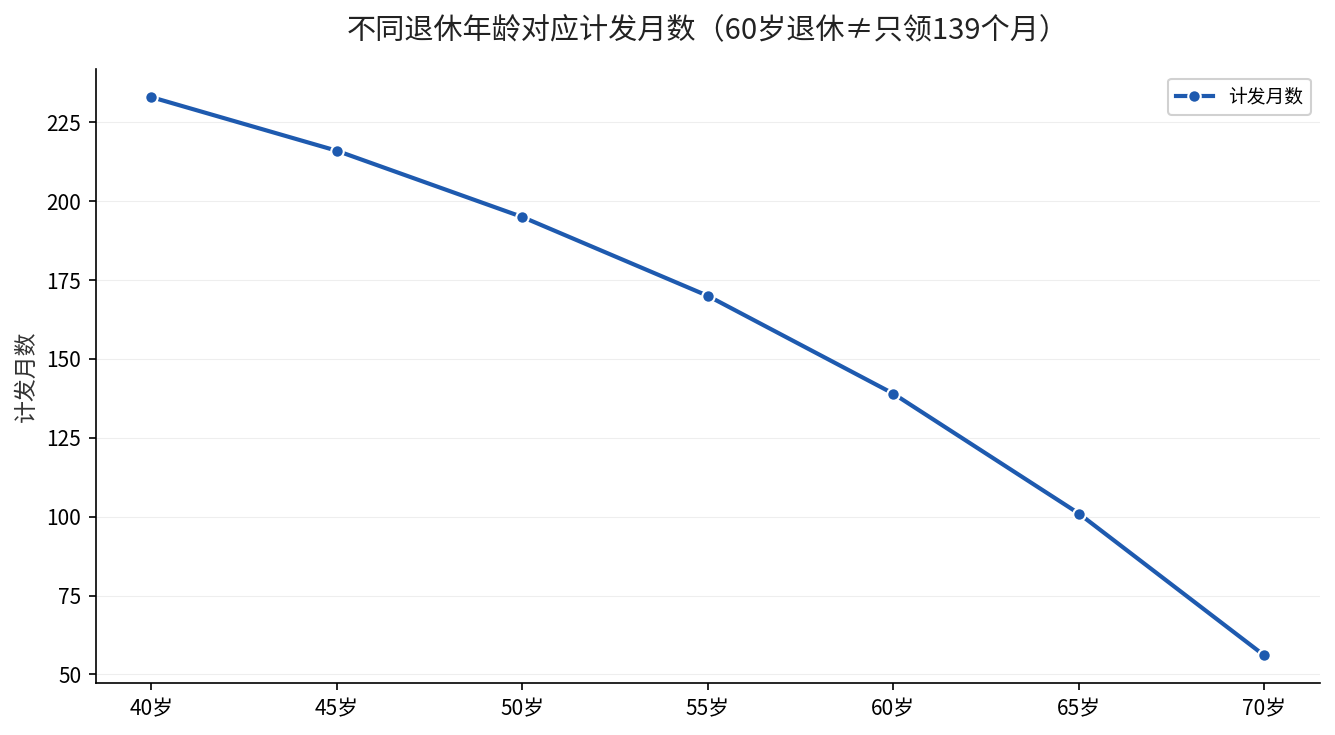
看上面的图你会发现一个规律:退休越早,计发月数越大——40岁退休是233个月,60岁是139个月,70岁只有56个月。
这是因为计发月数的设计逻辑,是把你退休后”预期还能领养老金的年数”折算成月份,再让个人账户里的钱均匀摊到这些月份里。退休越早,预期领取年限越长,分母就越大,每月从个人账户摊到的钱自然就少一些;退休越晚,预期年限越短,分母越小,每月摊到的钱就越多。
这也从侧面印证了一个原则:晚退休,不仅基础养老金会因为缴费年限更长而更高,个人账户养老金也会因为计发月数更小而更高,两头都占便宜。
一句话总结
计发月数139,不是”只能领139个月”,而是”平分个人账户余额的分母”。养老金终身发放,账户发完了由统筹基金接着发。
如果你也在想这些问题
问:我是55岁退休,计发月数是多少?
答:55岁对应的计发月数是170个月。个人账户养老金=账户储存额÷170。
问:50岁退休对应多少个月?
答:50岁对应195个月,是所有常规退休年龄里计发月数最大的几档之一。
问:个人账户里的钱发完前去世了,剩下的是不是就没了?
答:不会。个人账户余额依法可以继承,剩下的钱由法定继承人领取,不是”白缴”。
问:城乡居民养老保险也有计发月数吗?
答:有,但和企业职工、机关事业单位的计发月数规则不同,具体以当地城乡居民养老保险政策为准。
搞清楚”139″这个数字,你就不会再被”只能领11年半”的传言吓到了。养老金的核心是”终身保障”,这个底子,从来都是稳的。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。