
个人养老金节税算账:同样存12000元,税档不同能差出3600元?
很多人把个人养老金当成”存钱养老”,却忽略了它最直接的一个价值——节税。同样是每年往账户里存12000元,不同收入的人省下的税,可能从几百元到几千元不等。这笔账到底怎么算,又为什么差这么多?我们把一个具体的人放到两种税率下,一笔笔算给你看。
延伸阅读:《个人养老金节税真相:每年缴满12000元,税率不同能省多少钱?》。
延伸阅读:《个人养老金一年能省多少税?12000元抵扣下,20%税率档能退回2400元》。
先设定一个具体的人
假设你每年往个人养老资金账户里存足12000元,一分不多、一分不少。根据《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号),这笔钱在缴费环节可以在综合所得或经营所得中,按12000元/年的限额据实扣除。
关键变量只有一个:你全年应纳税所得额落在个税七档超额累进税率的哪一档。这一档的税率,直接决定了你存这12000元”省钱”的幅度。
两种税率,差距一目了然
我们用两个代表性税档来对比:
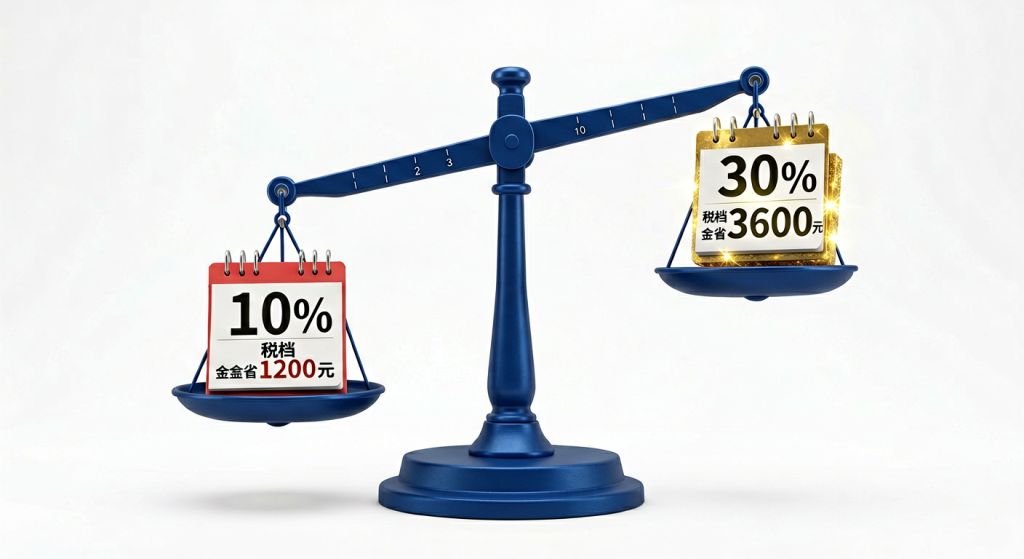
- 10%档:全年应纳税所得额超过36000元至144000元的部分,适用10%税率(速算扣除数2520元)。存12000元,当年少缴的个税约为 12000 × 10% = 1200元。
- 30%档:全年应纳税所得额超过420000元至660000元的部分,适用30%税率(速算扣除数52920元)。存12000元,当年少缴的个税约为 12000 × 30% = 3600元。
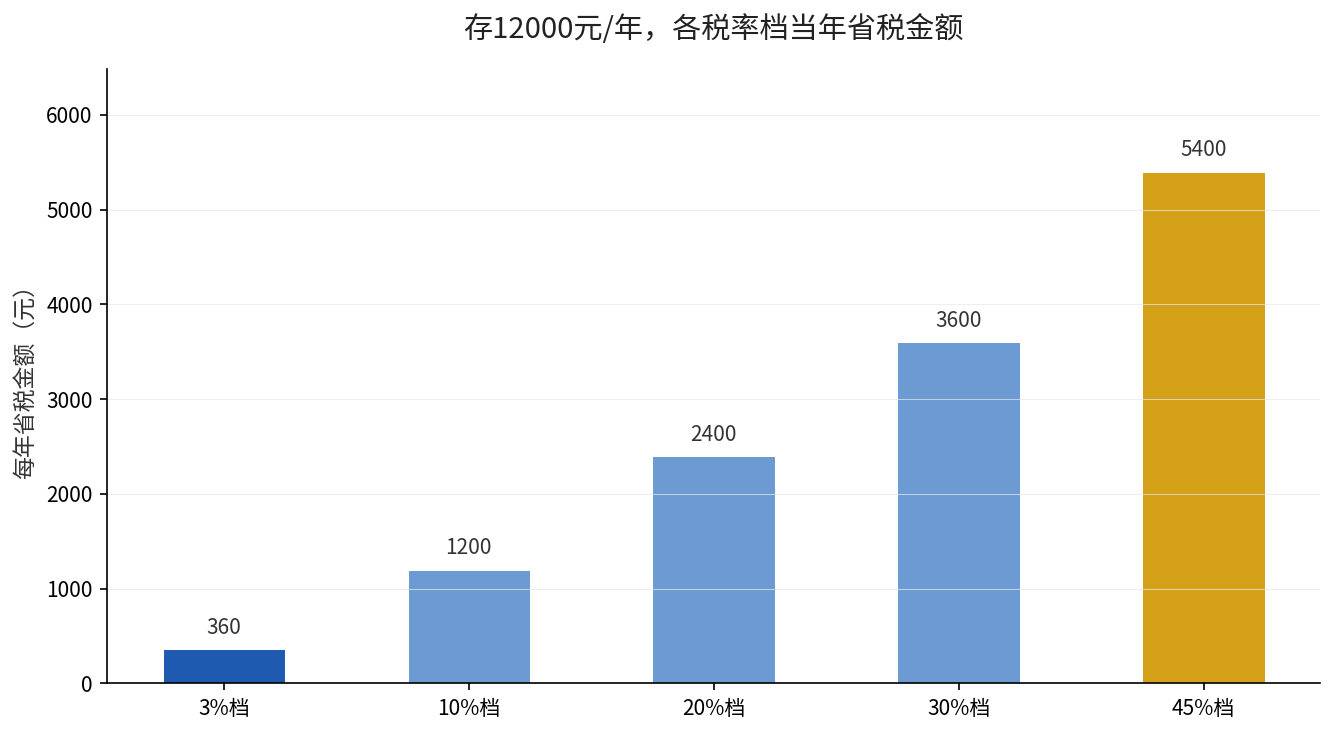
| 适用税率档 | 速算扣除数(元) | 存12000元当年省税(元) |
|---|---|---|
| 3%档 | 0 | 360 |
| 10%档 | 2520 | 1200 |
| 20%档 | 16920 | 2400 |
| 30%档 | 52920 | 3600 |
| 45%档 | 181920 | 5400 |
看到了吗?同样都是存12000元,3%档只省360元,45%档能省5400元——中间差了整整15倍。这就是”递延纳税”对高收入者最真实的意义:你的边际税率越高,这12000元帮你”挡”掉的税就越多。
拆解差距:为什么差这么多?
差距的来源,不在账户本身,而在税法的超额累进设计。你可以把个人养老金的节税理解为:把你的应纳税所得额里”最高、最贵的那一部分”,平移到了12000元的免税额度里。
对10%档的人来说,12000元原本每1元都要交10%的税;对30%档的人来说,这12000元原本每1元要交30%的税。同样的额度,挡掉的税率不同,省下的钱自然天差地别。这还没算上投资收益环节暂不征税、领取时才按最低3%计税的后续优势。
结论:你到底该不该存满?
如果你的个税税率在10%及以上,存个人养老金几乎是一笔”稳赚”的节税操作;税率越高,越值得存满12000元。如果月收入还达不到个税起征点、适用0税率,那么存进去当下并不能节税,可以结合自身养老规划再决定。
还要记住两个关键动作:一是每年12月31日前完成缴存,才能在当年限额内享受税前扣除;二是在个税汇算时,通过”个人所得税”App的”个人养老金扣除管理”入口申报,别忘了这一步,否则节税优惠不会自动兑现。
来源说明:本文政策依据为《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布);综合所得个人所得税税率表依据《中华人民共和国个人所得税法》及国家税务总局上海市税务局发布的《个人所得税税率表(综合所得适用)》。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。