
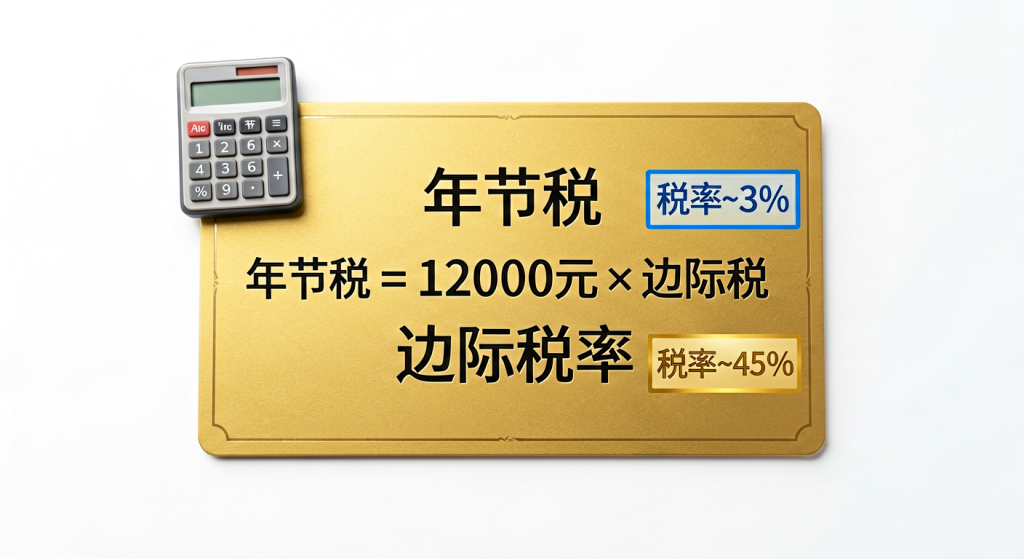
个人养老金节税真相:每年缴满12000元,税率不同能省多少钱?
先说一个很多人算不清的账:同样是往个人养老金账户里存12000元,有的人每年能省5400元个税,有的人只能省360元,还有的人一分钱税都省不了。差别不在”存不存”,而在你落在哪一档个税税率上。
延伸阅读:《个人养老金节税算账:同样存12000元,税档不同能差出3600元?》。
延伸阅读:《个人养老金节税进入递延深水区:缴1.2万到底能省多少税?》。
一个真实场景
小王在北京一家公司上班,全年综合所得应纳税所得额(扣掉6万元基本减除和社保公积金后)是10万元,对应10%那档税率。老李是高管,应纳税所得额超过96万元,对应最高45%档。两人今年都按上限缴满了12000元个人养老金。
到第二年个税汇算清缴时,小王这12000元从应纳税所得额里扣除,按10%算,一年省下1200元;老李同样扣12000元,按45%算,一年省下5400元。存的钱一样多,省下的税差了4倍还多。
到底差在哪?
个人养老金的节税逻辑,来自财政部、税务总局2022年第34号公告确立的”递延纳税”安排:缴费环节,每年最多12000元可以在综合所得中据实扣除;投资环节收益暂不征税;领取环节再单独按3%缴税。
所以你当下能省多少,关键就看你12000元这笔钱落在哪个边际税率档。税率越高,省得越多。把七档税率对应的每年节税额摆出来,一目了然:
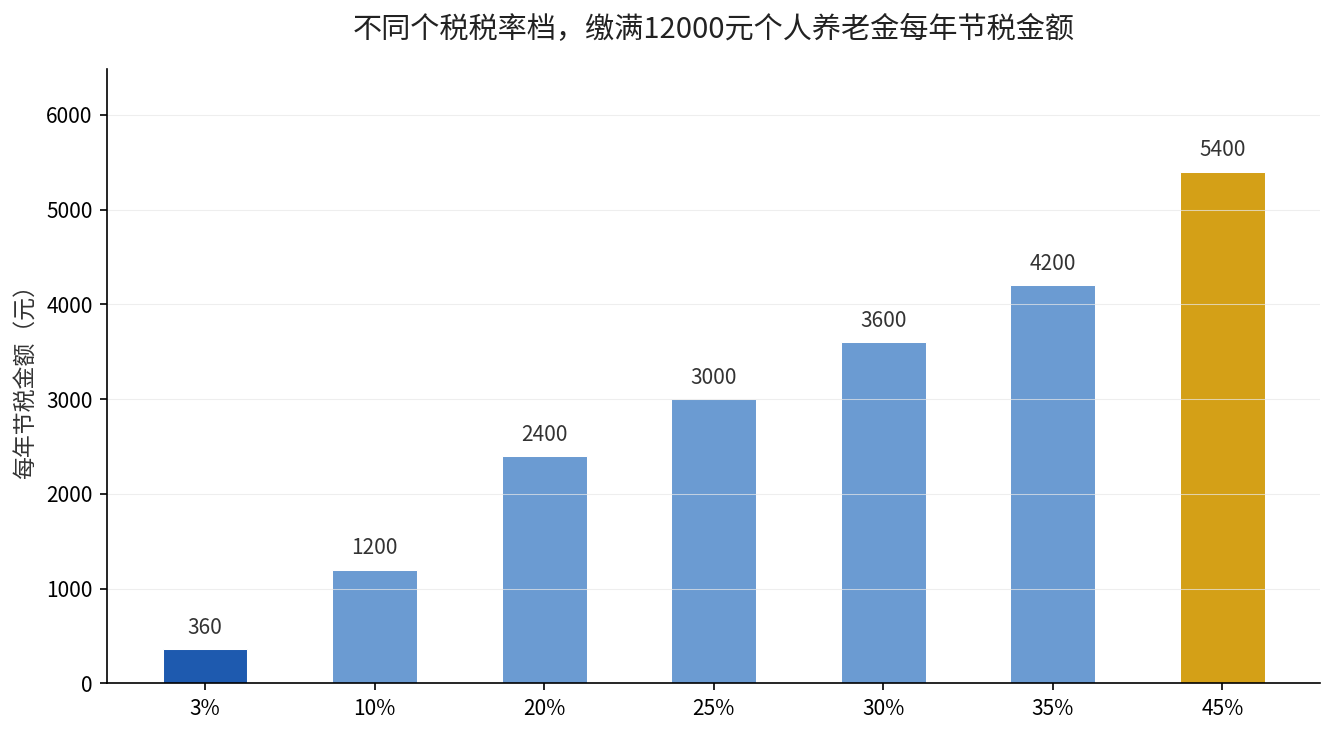
| 应纳税所得额(全年) | 边际税率 | 缴满12000元每年节税 |
|---|---|---|
| 不超过3.6万元 | 3% | 360元 |
| 3.6万~14.4万元 | 10% | 1200元 |
| 14.4万~30万元 | 20% | 2400元 |
| 30万~42万元 | 25% | 3000元 |
| 42万~66万元 | 30% | 3600元 |
| 66万~96万元 | 35% | 4200元 |
| 超过96万元 | 45% | 5400元 |
把这张表横着看,结论很直接:你收入越高、税率档越高,个人养老金的节税”含金量”就越大。下图把七档的节税金额并排画出来,差距看得更清楚:
不过这里有两个必须知道的”但书”。第一,领取环节要单独按3%缴税,不是完全免税——所以最终划算程度,是”当下省的税”减去”将来领时交的3%”。对10%及以上税率档的人来说,省下的部分明显大于将来要交的3%,净赚;对3%档的人来说,当下省360、将来按3%交360,基本打平,图的是个长期积累和强制储蓄。
第二,如果你的收入根本没到个税起征点(每月5000元以下),本来就不交个税,缴这12000元当下也扣不了税,等领取时还要按3%交税,反而是”倒贴”。这类朋友,个人养老金的节税优势就享受不到了。
你应该怎么做?
先查自己的税率档:打开”个人所得税”App,看看上一年的”应纳税所得额”落在哪一档,心里先有个数,别凭感觉猜。
税率在10%及以上:只要现金流允许,尽量按12000元上限缴满,把节税额度用足,一年至少省1200元,高的能省5400元。
税率只有3%:节税意义不大,但如果你本就需要强制储蓄、又想给养老多加一层,仍可参与,重点看产品本身。
不缴个税的人群:先别冲,把钱放在流动性更高的地方更合适,等收入上来了再参与。
最后提醒一句:个人养老金是”递延”不是”免税”,缴的时候省、领的时候交3%。把这条记牢,你就能真正算清自己到底划不划算,而不是被”能节税”三个字一笔带过。
数据来源:财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号,2022年11月发布);《中华人民共和国个人所得税法》综合所得七档超额累进税率(3%~45%)。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。