
个人养老金”产品货架”扩容到5类,你的钱该往哪放?
一个信号正在出现:个人养老金能买的东西,从4类变成5类了。财政部、中国人民银行发布通知,自2026年6月起,储蓄国债(电子式)正式纳入个人养老金产品范围。别小看这一条,它背后是整个养老投资逻辑的转向。
延伸阅读:《个人养老金产品货架扩容到1245只,3年翻了近10倍,你的养老钱该怎么挑》。
延伸阅读:《个人养老金产品突破1290只,你的钱该往哪放?》。
一个信号:货架从”重公募”转向”更均衡”
个人养老金产品最初是储蓄、理财、保险、基金四类。2024年12月又纳入了权益类指数基金,让基金类产品迎来了一波爆发。如今再把国债纳入,信号很明确:监管部门想给你的,是一个风险梯度更完整、更”稳”的养老投资货架。
这个判断有数据支撑。截至2025年11月25日,国家社会保险公共服务平台共收录个人养老金产品1245只,其中储蓄类466只、保险类437只、基金类305只、理财类37只。数量上储蓄和保险占了”大半壁江山”,和你以为的”基金当主角”完全不是一回事。
影响一(短期):低风险选项更多了
国债纳入后,对极度保守、只想”保本”的投资者来说,多了一个几乎零风险的选项。储蓄国债由国家信用背书,利率一般略高于同期限存款。对于临近退休、只求本金安全的人,这把”安全垫”又厚了一层。
短期更直接的影响是,银行代销渠道会集中上线一批国债产品,个人养老金账户的”货架”在一两个月内会明显变丰富。但要注意,国债额度通常需要抢,不是想买就能买到。
影响二(中期):引导”长钱长投”真正落地
个人养老金的钱是在账户里封闭运行的,理论上是最理想的”长钱”。但过去几年”开户热、缴存冷”一直存在——很多人开了户却不存钱,或者存了钱只放在活期里。
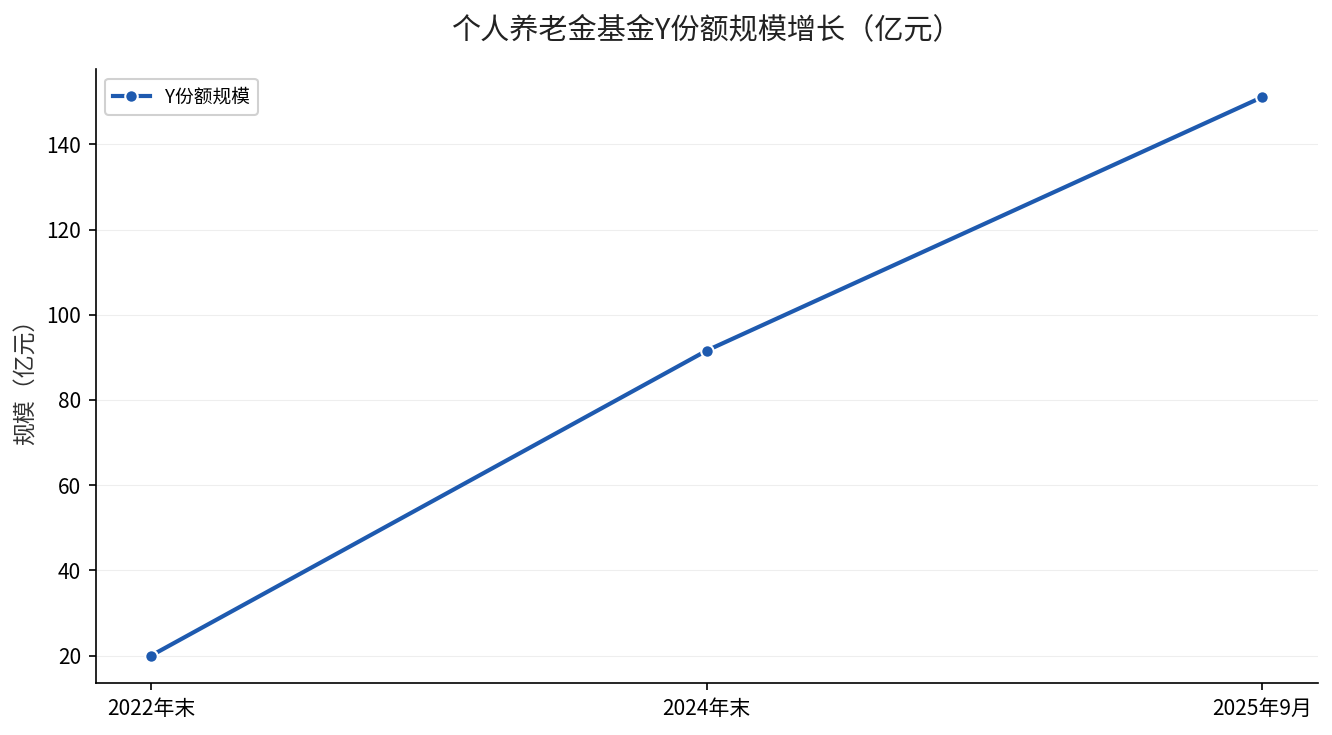
中期来看,货架的完善正在改变这个局面。以公募基金Y份额为例,规模从2022年末的约20亿元,涨到2024年末的91.6亿元,再到2025年9月末的151.11亿元,三年翻了7倍多。这说明愿意拿养老钱去投资的人,正在变多。
当国债这类”无脑买”的品种和基金这类”博收益”的品种同时摆在面前,投资者会不自觉地开始做”资产配置”——这正是制度设计者想看到的。
影响三(长期):分红险和指数基金成为两条主线
拉长时间看,个人养老金投资里两条主线会越来越清晰。一条是”保底+分红”的保险主线,分红型养老保险凭借保证收益(当前主流保证年化1.5%—1.75%)加浮动分红,成为追求确定性的中老年人的首选。另一条是”指数基金”主线,宽基指数Y份额费率低、持仓透明,正在成为年轻人低成本参与权益市场、博取长期增值的主要工具。
2025年的数据很能说明问题:307只个人养老金基金里,304只年内实现正收益,占比超过98%,平均收益率超15%。但必须把话说清楚——这是2025年的牛市行情,不代表年年如此。指数基金的魅力在于长期复利,而不是某一年的暴涨。
现在该做什么?按年龄分三类
趋势已经清楚,行动上按年龄对号入座:
30岁以下的年轻人,用60%—70%的额度配FOF或指数基金,让时间帮你熨平波动;剩余配保险、理财打底。30岁到50岁的中年人,均衡配置,5成中低风险、3成理财保险、2成储蓄国债,兼顾收益与稳健。50岁以上临近退休的人,7到8成放储蓄、国债和稳健保险,优先保住本金。
无论哪个年龄段,都别浪费每年12000元的税前抵扣额度——年收入30万对应20%税率,一年能省2400元,这是国家给的确定性”收益”。
来源:财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》;国家社会保险公共服务平台个人养老金产品目录(截至2025年11月25日,1245只);中国基金业协会(amac.org.cn)《个人养老金制度实施三周年:公募整装再出发》(2025年11月25日,Y份额规模151.11亿元);湖南省人力资源和社会保障厅《参加个人养老金,如何享受税收优惠?》(2025年5月13日发布)。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。