
个人养老金4类产品怎么选?同样12000元,收益可能差出几千块
同样是每年往个人养老金账户里存满12000元,有人退休时能多领几万块,有人却几乎原地踏步。差别不在运气,而在你把这笔钱放进了哪一类产品里。今天咱们就实实在在地算一笔账,看看储蓄、基金、保险、理财这四类产品,到底差在哪。
延伸阅读:《个人养老金四类产品怎么选:同样12000元,储蓄、理财、基金、保险差在哪?》。
延伸阅读:《个人养老金4类产品怎么选?存钱、买基金、上保险,同样12000元差别有多大》。
同样12000元,四类产品分别能拿到什么
先给你一个最直观的参考。个人养老金账户里的钱,可以买四类产品:储蓄存款、商业养老保险、公募基金(含Y份额)、银行理财。它们的安全性、收益弹性、流动性完全不在一个量级。
| 产品类型 | 典型收益水平 | 风险等级 | 本金安全性 | 适合谁 |
|---|---|---|---|---|
| 储蓄存款 | 约1.5%—2.5% | 低(R1) | 本金+利息保证 | 临近退休、极度求稳 |
| 商业养老保险 | 约2.5%—3.5%(保证+浮动) | 低中(R1—R2) | 有保证利率 | 想要确定性现金流 |
| 银行理财 | 约3%—5%(近一年) | 中(R2—R3) | 净值波动,不保本 | 能承受小幅波动 |
| 公募基金(Y份额) | 分化大,最高超50% | 中高(R3为主) | 净值波动,不保本 | 长期持有、能扛波动 |
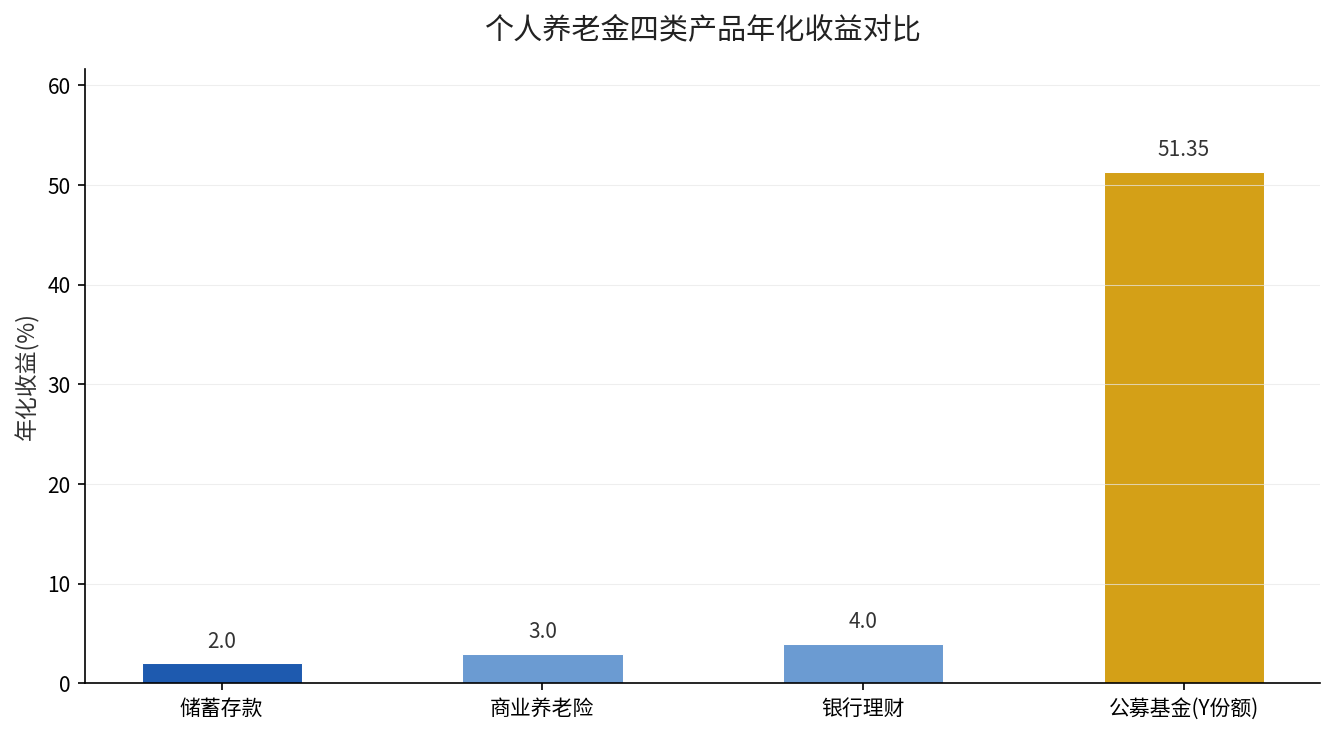
这张表里的收益数字,是过去三年市场行情的真实写照。根据国家社会保险公共服务平台数据,截至2025年11月28日,个人养老金产品目录总数已达1245只,其中Y份额基金就有305只。这305只基金里,97%以上成立以来回报为正,表现最好的几只回报超过50%。
拆解差距:同样一年12000元,10年后差多少
我们来做一个清晰的计算。假设你今年40岁,每年固定往个人养老金账户存12000元,连续存15年,本金合计18万元。我们按不同产品的年化收益水平,看看退休时账户里能剩下多少钱。
如果全存储蓄存款,按年化2%算:18万本金,15年复利下来,账户总额大约落在21万元左右,利息贡献3万出头。
如果全部配置成Y份额指数基金,按过去几年偏股基金平均约8%的年化来估算:同样是18万本金,15年复利后账户总额可能逼近39万元,收益贡献超过20万。
两者一比,同样的投入、同样的年限,仅仅是产品选择不同,最终账户余额可能差出差不多一倍,接近18万元的差距。这就是”产品选择”这件事的分量。当然,8%是偏股市行情较好年份的假设,基金有波动、不保本,这个数字不代表承诺;但长期来看,权益类资产相对低风险产品的收益弹性,已经被这轮市场充分验证过了。
结论:选哪类,取决于你的岁数和心脏
没有包打天下的产品,只有适不适合你的产品。给你三条实在的建议:
第一,离退休还有15年以上、能扛住净值波动的,别把养老钱全锁死在存款里。哪怕拿一半出来配点指数基金或养老目标基金,长期复利的差距是实打实的。前提是你得拿得住,中途不因下跌割肉。
第二,离领钱不到5年、或者完全不能接受本金的,储蓄存款和商业养老保险是你的安全垫。收益虽然低,但本金和保证利率是白纸黑字写好的,睡得着觉。
第三,不确定自己风格的,可以用”存款+基金”组合:一部分锁定确定收益,一部分博取长期增长,进可攻退可守。
记住,个人养老金每年缴费上限就是12000元(来源:《关于全面实施个人养老金制度的通知》,人社部等五部门,2024年12月)。额度有限,每一分钱放到哪,都值得你花十分钟想清楚。
来源:国家社会保险公共服务平台个人养老金产品目录(截至2025年11月28日,产品总数1245只、Y份额基金305只);中国证监会个人养老金基金名录(2026年7月10日,基金321只、销售机构52家)。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。