
职业年金领取潮来了:2014年参保的那批人,60岁退休每月能领多少?
职业年金这项制度,到今天已经运行了将近12年。2014年10月1日,机关事业单位养老保险改革落地,职业年金作为”第二支柱”同步建立。最早参保的那批人,不少已经办完退休、开始按月领钱。
一个信号正在变得清晰:职业年金从”只进不出的积累期”,正式走进”按月兑现的领取期”。而你每月能领多少、能领多久,全由三个数字决定。
一个信号,三个影响
先说这个信号。《国务院办公厅关于印发机关事业单位职业年金办法的通知》(国办发〔2015〕18号,2015年4月6日发布)第四条写得很清楚:单位按本单位工资总额的8%缴费,个人按本人缴费工资的4%缴费,两者合计12%全部计入个人账户,由单位代扣。
这意味着什么?意味着职业年金账户是纯粹的”个人积累”,没有统筹池、没有互济。你交进去的12%,连同投资运营收益,一分不少都挂在你名下。账户越滚越大,等你退休时,它就是你基本养老金之外的又一份月收入。
延伸阅读:职业年金12%全进个人账户,60岁和55岁退休每月能差多少?
影响一(短期):第一批领取者,正在批量出现
职业年金不需要”缴满15年”这个门槛。按国办发〔2015〕18号第九条,只要你达到国家规定的退休条件、依法办理了退休手续,就可以选择按月领取职业年金待遇。
所以从制度建立的第二年起,就已经有接近退休年龄的”中人”陆续开始领钱。到2026年,累计运行12年,参保人群体里办理退休的人越来越多,领取进入常态化。
对已经退休的人,这是一笔稳定的补充收入;对还在职的人,这提醒你:账户余额的积累速度,直接决定你退休后的月领金额。
影响二(中期):计发月数,决定你每月领多少
职业年金按月领,公式就一行:每月领取额 = 退休时个人账户累计储存额 ÷ 计发月数。
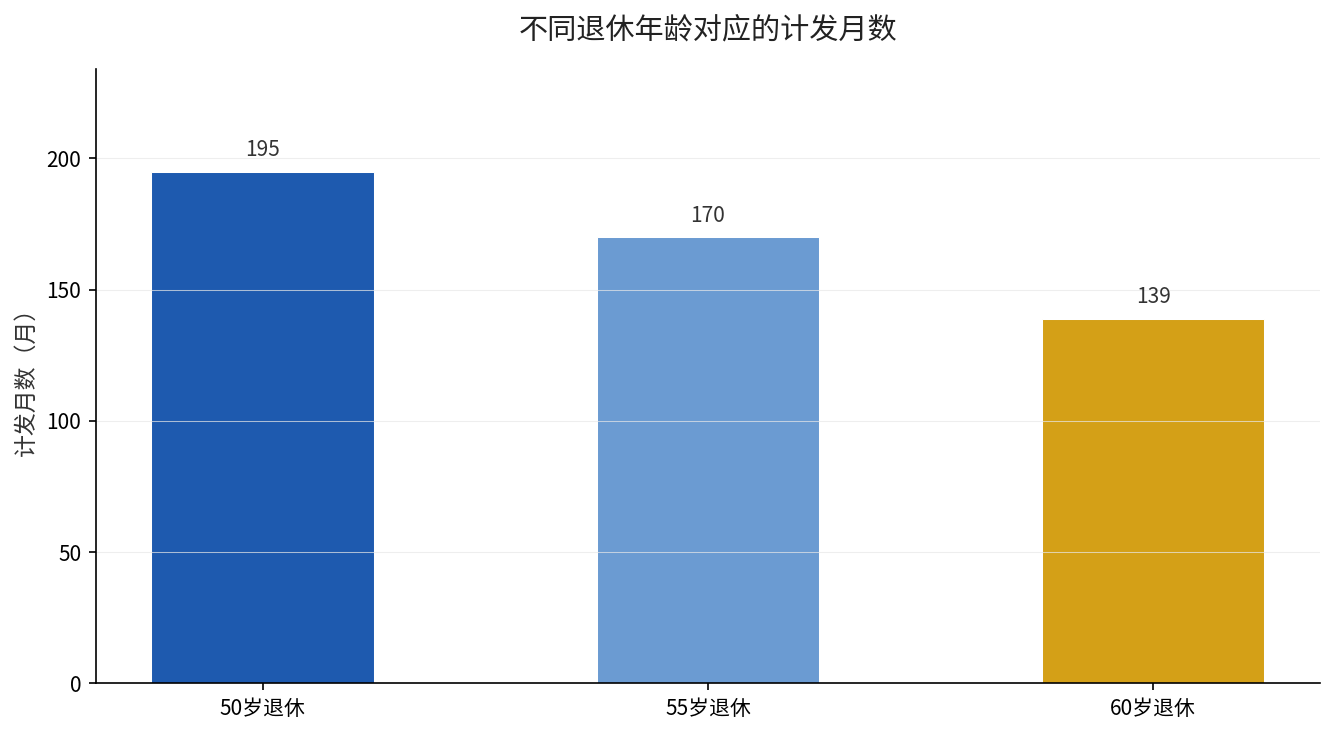
计发月数怎么定?《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月3日)附了一张全国统一的《个人账户养老金计发月数表》:60岁退休对应139个月,55岁对应170个月,50岁对应195个月。
同样一笔账户余额,退休越晚,除数越小,每月领得越多。我们把三个退休年龄的计发月数放进一张图里,差距一目了然。
这里要破一个流传很广的误解:139个月不是”只能领139个月”。上海市人社局在2021年9月13日的官方问答里讲得很明确——计发月数只是用来计算每月发多少的”除数”,不是”领完就停”的期限。
账户里的钱,只要还有余额就继续发;领完了才停。而职业年金账户是实账积累、市场化投资运营的,收益会继续滚进账户,实际领取时间往往比”余额÷每月领取额”算出来的更长。
影响三(长期):账户滚雪球,晚退一年差一截
职业年金和基本养老金最大的不同,是它没有统筹、纯个人积累。这带来一个明显的趋势:缴费年限越长、退休越晚,账户越厚,复利效应越强。
我们做一个假设演算,把官方公式套进去看。假设一位机关事业单位工作人员,退休时职业年金个人账户储存额为13.9万元。
60岁退休:139000 ÷ 139 = 1000元/月。
55岁退休:139000 ÷ 170 ≈ 818元/月。
50岁退休:139000 ÷ 195 ≈ 713元/月。
同样一笔13.9万,60岁退休比50岁退休每月多拿约287元,一年多出三千四百多元。注意,这只是同一个账户余额下的差距,实际晚退的人账户本身还会更大,差距会被进一步放大。
这个”晚退多得”的趋势,在纯积累的职业年金里,比基本养老金更直接、更透明。
现在该做什么?
第一,查一下自己的职业年金账户余额,看看到底攒了多少。电子社保卡、当地人社App都能查到。第二,算清自己的目标退休年龄对应的计发月数,心里对”每月能领多少”有个数。第三,在职期间别断缴、别漏缴,这12%连同收益都是你退休后的真金白银。
你距离退休还有几年?职业年金账户攒了多少?留言告诉我,我帮你算一笔退休后的账。