
企业年金养老金产品2.43万亿:固定收益型一家独大,收益更高的权益类为何只占一成?
先摆一组拧巴的数字:截至2025年末,全国企业年金养老金产品规模合计24310.09亿元,其中固定收益型一家就占去15232.87亿元、超过六成。而近三年收益跑得最快的含权益类组合,对应的权益类产品规模却只有2338.97亿元,勉强占一成。
收益和规模,在这里明显”倒挂”了。换句话说,大家嘴上说想要高收益,身体却很诚实,把钱都压在了最稳的那一类上。这件事,值得每个有企业年金的人认真想清楚。
四类产品,规模先排个序
养老金产品是企业年金、职业年金把钱委托给投资管理人后的运作载体,你的年金账户收益,就来自这些产品。先补个背景:人社部数据显示,截至2025年末,全国17.79万家企业建立企业年金,参加职工3342.99万人,积累基金42050.03亿元,已经突破4.2万亿。
再把人社部《养老金产品业务数据摘要(2025年度)》里的四类产品规模摊开,从高到低是这个顺序。
| 产品类型 | 运作数量(只) | 规模(亿元) |
|---|---|---|
| 固定收益型 | 201 | 15232.87 |
| 混合型 | 138 | 5463.54 |
| 权益类 | 194 | 2338.97 |
| 货币型 | 34 | 1274.71 |
数据来源:人社部《全国企业年金基金业务数据摘要(2025年度)》《养老金产品业务数据摘要(2025年度)》,2026年3月20日发布。
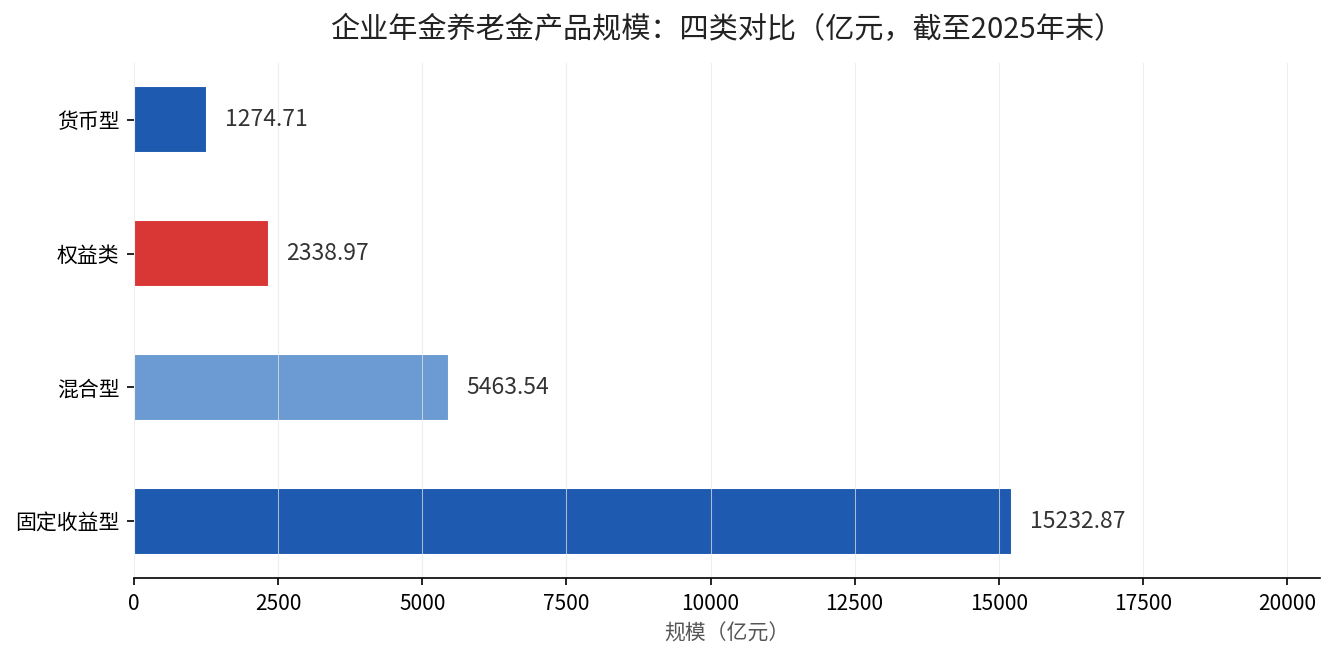
一眼看去,固定收益型15232.87亿一家独大,是第二名混合型5463.54亿的近三倍,也几乎追平了其余三类之和。货币型只有1274.71亿垫底,这倒不难理解——它是做现金管理的,收益最低,规模小很正常。
固定收益型为什么能占去六成?
年金是”保命钱”,委托人和受托机构天然求稳。固定收益型主要投债券、存款,回撤小、波动低,正好对上企业年金的长期稳健诉求。
但求稳是有代价的。人社部《全国企业年金基金业务数据摘要(2025年度)》显示,截至2025年末,全国企业年金基金近三年累计收益率12.94%。其中含权益类组合13.42%,固定收益类组合只有10.89%,差了2.53个百分点。
权益类收益更高,规模为何垫底?
含权益类近三年收益13.42%,固定收益类10.89%,多赚2.53个点。对一笔持有多年的资金来说,这是相当可观的差距。可权益类产品规模只有2338.97亿,约为固定收益型的六分之一。
原因不外乎三条:考核周期太短,委托人看单年业绩频繁换管理人;权益波动大,回撤时难交代;还有历史惯性,早期年金以固收为主。
把时间轴拉长,权益的性价比会更清楚。据第一财经2026年8月报道,企业年金自2007年市场化运营以来,长期年均收益率约6.2%,是长期资金里相当能打的一类。一味躲开权益,等于主动砍掉了一块长期复利。
好在政策正在纠偏。人社部从2025年一季度起,把企业年金收益率披露口径改成”近三年累计收益率”,配套长周期考核,引导资金往长期收益更高的方向走。
你的钱,到底该怎么放?
如果你单位有企业年金,可以登录账户查一下自己投管组合的类型。离退休还远的,能适当多接受一点权益类波动;临近退休的,以稳定为主,别在最后几年赌波动。
想搞清楚离职后这笔钱怎么带走,可以看这篇企业年金离职后能带走吗?单位缴的8%,3种情况一次说清。
顺带一提,机关事业单位的”职业年金”和这里的企业年金,共用同一套养老金产品池,投资逻辑完全一样。2014年10月参保的那批机关事业单位人员,如今正批量进入领取期,可以看这篇职业年金领取潮来了:2014年参保的那批人,60岁退休每月能领多少?。
你的企业年金投管组合是固定收益型还是含权益类?查一下账户,把近三年收益率发到评论区,我帮你看看选得对不对。