
先摆一组数字:截至2025年末,全国企业年金积累基金规模达到42050.03亿元,177854家企业为3342.99万名职工建立了年金计划。这笔4.2万亿的钱,谁来替你管、谁在替你赚收益,差别其实很大。
2026年3月,人社部发布《全国企业年金基金业务数据摘要2025年度》,把各家机构的受托资产、投资收益摊在了一张表上。今天我们就把这份官方账本里的「受托管理」一项拆开,看看到底是谁在替你守着年金。
受托规模前三,差距一眼看穿
企业年金的钱不是直接给某一家机构,而是分「受托→托管→账户管理→投资管理」好几道。委托人最该关心的第一道,就是受托人——它负责选投资管理人、监督整个投资过程。
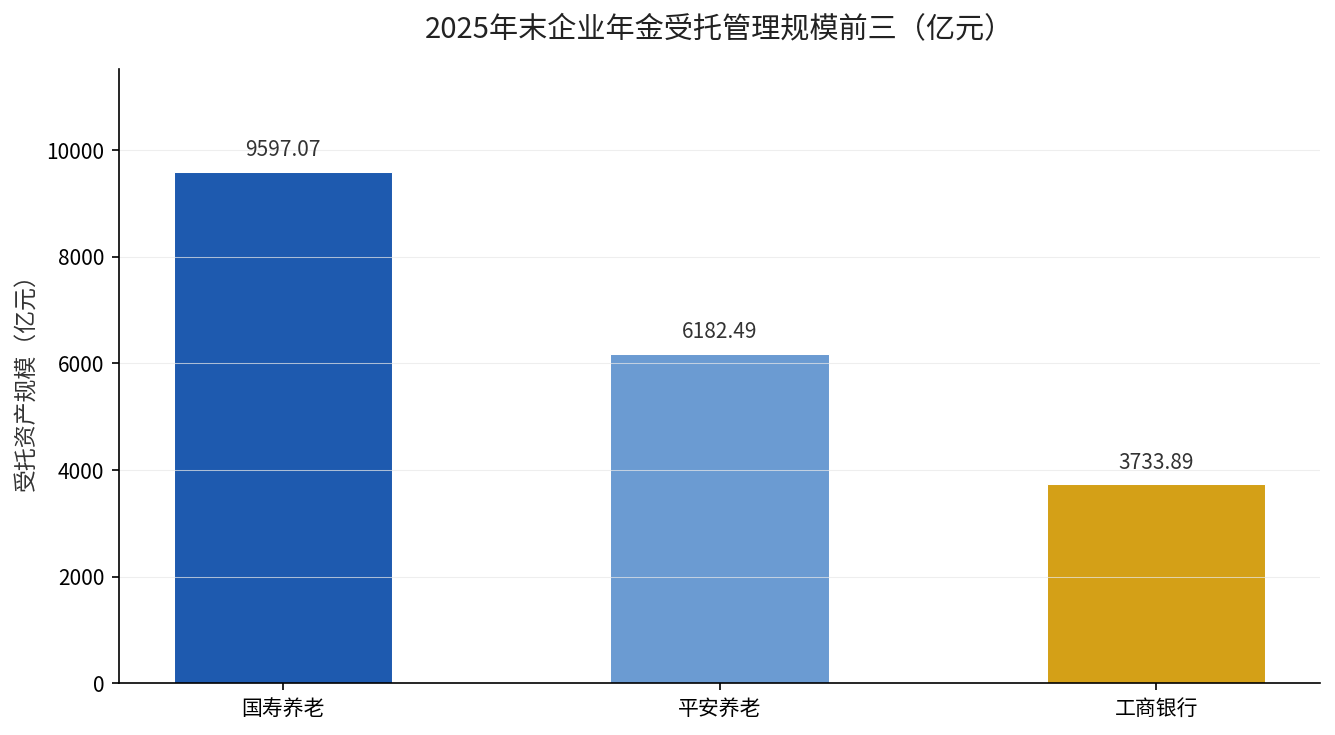
截至2025年末,全市场12家受托机构合计管理受托资产3.19万亿元。其中排名前三的机构拿走了大半壁江山,具体数字摆出来是这个量级。
| 受托机构 | 受托资产规模(亿元) | 服务企业(万家) |
|---|---|---|
| 国寿养老 | 9597.07 | 4.3 |
| 平安养老 | 6182.49 | 2.7 |
| 工商银行 | 3733.89 | 2.1 |
光国寿养老一家就管着9597.07亿元,服务4.3万家企业、834.7万名职工;平安养老6182.49亿元,服务2.7万家企业、524.5万人。两家加起来约1.58万亿元,占全市场受托资产的49.4%,半壁江山被这两家牢牢攥在手里。
排名第三的工商银行是另一番景象。它走的是银行账户管理和托管的路子,受托企业数达2.1万家,农业银行也有1.7万家,商业银行整体管理企业数量占比已接近30%。银行系靠的是渠道和中小企业的「触达面」,跟保险系拼的不是同一张牌。
为什么保险系能一家独大?
受托端保险系占绝对主导,说穿了是历史角色决定的。企业年金从2004年建立起,最早一批受托资质就落在养老险公司手里,它们对长期资金、资产配置、精算和养老服务的理解,天然比后来者深一层。
但这份「家底」也在松动。2026年1月,人社部、财政部印发《关于进一步做好企业年金工作的意见》,明确扩大覆盖范围、简化建立程序,扩面重心从大央企、大国企向中小企业下沉。
新增企业平均覆盖人数持续下降,意味着过去那种「一个集团一套定制计划」的打法越来越难走通,标准化、低成本的集合计划才是下一阶段的赛点。这也是银行系能靠账户管理快速起量的原因。
榜单之外,收益率才是真问题
受托资产多,不等于赚得多。同一份摘要里,收益端的数据更值得你盯住:截至2025年末,全国企业年金基金近三年累计收益率12.94%,2025年加权平均收益率6.69%。
更关键的是口径变了。人社部从2025年一季度起,首次改用「近三年累计收益率」替代当年的加权平均收益率来披露投资绩效。这意味着评价一家机构不再看一年运气,而是拉长到三年看真本事。
所以你看榜单,别只盯着资产规模数字。一个受托规模大、但投资端长期跑不赢同行的机构,对你个人账户的实际增值未必更有利。规模是过去攒下的信任,收益才是未来要兑现的承诺。
你的年金在谁手里,怎么查?
最后落到具体动作上。如果你所在单位已经建立了企业年金,最直接的办法是登录你受托机构(国寿养老、平安养老、银行等)的官方App或公众号,查看你个人账户的归属计划和历年收益情况。
如果单位还没建年金,2026年的新《意见》已经把门槛放低了不少,社会团体、民非单位等也能建立。你可以带着这份官方数据去和单位聊,一句「全国企业年金近三年累计收益12.94%」比任何泛泛的说法都更有说服力。
你所在的企业有没有建立年金?你查过自己个人账户的受托机构是谁吗?评论区说说,咱们一起算算这笔第二支柱的账。
数据来源:人社部《全国企业年金基金业务数据摘要2025年度》(2026年3月发布);人社部、财政部《关于进一步做好企业年金工作的意见》(2026年1月印发)。