
职工养老金个人账户记账利率从8.31%跌到2.62%:10万本金一年少赚5690元,你的账户增值慢了多少?
很多人不知道,自己每月交的养老保险,个人账户里那笔钱每年是会”生利息”的。
这个利息的利率,官方叫”个人账户记账利率”,由人社部和财政部每年联合公布一次,直接决定你退休后个人账户养老金能领多少。
而最近几年,这个利率正在一路往下走。
同一笔钱,利率不同差多少?
先设定一个简单场景,账户里有10万元本金,放在不同年份的记账利率下,一年能产生的利息天差地别。
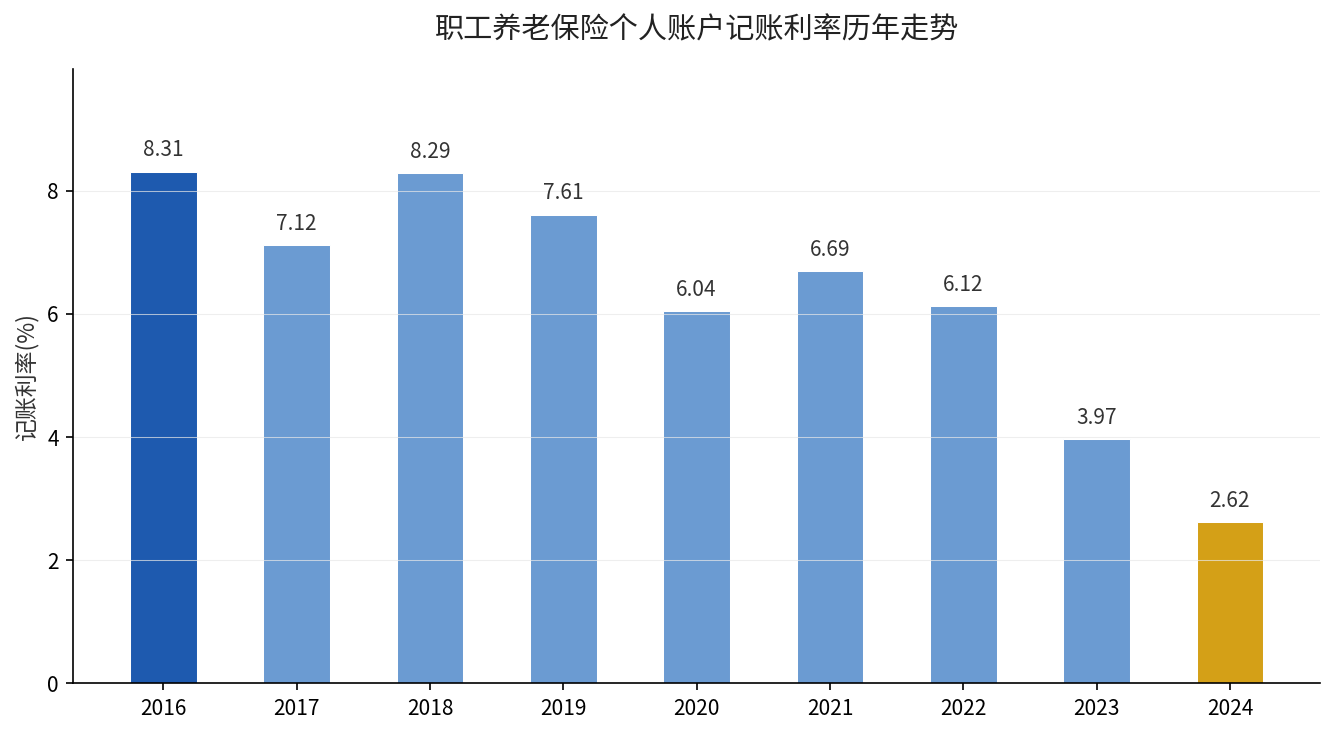
2016年,职工养老保险个人账户记账利率首次实现全国统一,当年公布的数字高达8.31%。10万元本金按这个利率,一年利息就是8310元。
到了2022年,记账利率是6.12%,同样的10万元,一年利息6120元。
而2024年,这个数字跌到了2.62%,10万元一年的利息只剩2620元。
从8.31%到2.62%,同样10万元本金,一年的利息差了5690元。这还只是一年的差额,如果拉长到二三十年的缴费周期,复利叠加后的差距会大得多。
拆开来看,这个利率是怎么一路降下来的
回看官方历年公布的数据,记账利率的走势分成两段,分界点很清楚。
2016年到2022年,利率一直维持在6%以上:2016年8.31%、2017年7.12%、2018年8.29%、2019年7.61%、2020年6.04%、2021年6.69%、2022年6.12%。
这一阶段,个人账户的”被动增值”相当可观,甚至比不少银行理财产品还划算。
转折发生在2023年,记账利率跌破4%到3.97%,2024年进一步降到2.62%。利率下行的信号已经非常明确。
这些数字,都来自人社部、财政部依据《统一和规范职工养老保险个人账户记账利率办法》每年6月统一公布的官方数值。
关于2025年的最新利率,多地已陆续有公告和报道提及可能降至1.5%左右,但截至发稿,人社部、财政部的正式文件尚未发布,最终数字以官方公布为准。按《统一和规范职工养老保险个人账户记账利率办法》,该利率由人社部、财政部每年6月联合公布一次。
为什么降得这么快,到底什么在拖后腿?
记账利率之所以连续下调,根源在背后资产收益的走低。
基本养老保险基金的投资收益率,2020年达到高点后开始下行。2021年到2024年,投资收益率分别为4.88%、0.33%、2.42%、5.52%。
基本养老保险基金里,固收类资产是大头,而近几年银行存款利率、国债收益率都在走低,直接压低了基金整体的投资回报。
记账利率参考了基金平衡和工资增长等因素综合确定,规定里还明确了一条底线:不得低于银行定期存款利率。所以它不会无底线跳水,但低利率环境下,也很难再回到过去8%的高位。
算完这笔账,你该怎么做
记账利率降了,最直接的影响是个人账户养老金这部分”利滚利”的增值变慢。
但别慌,个人账户养老金只占退休金的一小部分,基础养老金才是大头,它跟社平工资、缴费年限挂钩,不受记账利率波动影响。
真正该做的,是把缴费年限拉长、把缴费档位适当提高——这两项作用于基础养老金,比纠结账户利息要实在得多。
我们之前算过灵活就业按最低档缴15年的账,到手金额有限;延长缴费、提高档位,才是拉开差距的主战场。
延伸阅读:如果想知道利率下行对整个养老钱的影响有多大,可以看看我们算过的那笔100万养老钱30年后是缩水还是翻倍的账,利率的作用比想象中更大。
想知道自己个人账户现在有多少钱、利率是多少,打开电子社保卡就能查。查完回来留言你的数字,我帮你算算退休后这部分能领多少。