
利率跌破2%,100万养老钱30年后是缩水还是翻倍?
先看一个让人不太舒服的事实:截至2026年7月,中国10年期国债到期收益率已经下探到1.73%附近,全年围绕1.74%的中枢低位震荡(数据来源:中央国债登记结算有限公司)。也就是说,作为金融市场”无风险利率”的锚,10年期国债收益率已经稳稳地站在了2%以下。
这件事对普通人的意义,比想象中大得多。我是麦尼,一名北美精算师(FSA)。从精算角度看,利率是整个养老储蓄规划的”分母”——它决定了你未来每一笔养老钱的折现价值和复利速度。当这个分母长期趴在低位,一个被大多数人忽视的问题就浮出水面:你手里的100万养老钱,30年后到底是缩水,还是翻倍?
这个问题的答案,取决于一个关键变量——实际回报率。我用蒙特卡洛模拟(Monte Carlo Simulation)跑了1万次,结论可能颠覆你的直觉。
一、为什么”只存银行”正在悄悄亏钱
很多人对养老储蓄的朴素理解是:把钱存进银行,或者买点国债,最安全。但从精算角度看,”安全”的代价正在被通胀蚕食。
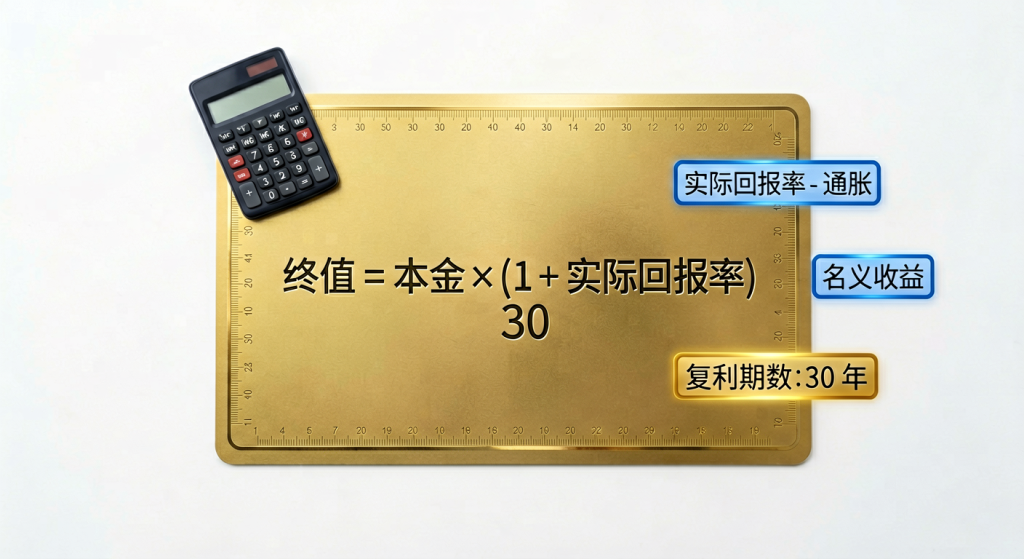
我们用精算模型最基础的公式来算:实际购买力终值 = 本金 × (1 + 实际回报率)^n。这里的实际回报率 = 名义收益率 − 通胀率,n是复利年数。
以当前环境为例:10年期国债收益率约1.75%,长期通胀率按2.0%估算(这是多数精算报告采用的长期通胀假设,需注明这是一个假设而非保证)。那么”只存银行/买国债”的实际回报率就是:
1.75% − 2.0% = −0.25%
负的实际回报率,意味着你的购买力在逐年缩水。把100万放30年,实际购买力会变成:
100万 × (1 − 0.25%)³⁰ ≈ 92.9万元
换句话说,看似”零风险”的存钱策略,30年后实际购买力缩水了约7%。这还不是最糟的——如果通胀阶段性走高,或者存款利率继续下行,缩水幅度会更大。
二、三种配置情景的精算对比
那么,不同的资产配置策略,30年后会有多大差别?我构建了三个情景,用精算模型测算(假设30年、本金100万、通胀2.0%):
| 配置情景 | 名义年化收益假设 | 30年后名义终值 | 实际购买力(扣2%通胀) |
|---|---|---|---|
| 只存银行/国债 | 约1.75% | 约168万 | 约93万(缩水约7%) |
| 稳健配置(存单+债券) | 约3.0% | 约243万 | 约134万 |
| 均衡配置(60%股/40%债) | 蒙特卡洛中位数约4.8% | 中位数约411万 | 中位数约227万 |
表格揭示的差异是惊人的:同样100万本金、同样30年,只存银行和均衡配置之间的实际购买力差了2.4倍以上。这不是”多赚点利息”的小问题,而是”你的养老钱能不能跑赢通胀”的生存问题。
需要特别说明:上表的收益率均为模型假设,标注的是当前市场环境下的参考值,不代表对未来收益的承诺。精算模型的职责,是帮助你在给定假设下看清不同选择的方向性差异。
三、蒙特卡洛模拟:1万次测算告诉你风险边界
上面表格里的”均衡配置”用的是中位数,但精算思维从来不会只看一个点估计。我引入蒙特卡洛模拟——对60%权益/40%债券的均衡组合,用历史波动率(权益约15%、债券约5%、两者相关系数约0.2)模拟了1万条30年的收益路径。
结果如下(已扣除2%通胀,还原为实际购买力):
- 中位数:100万变成约227万的实际购买力
- 10%分位(较差情景):约116万——仍有约6.2%的概率,30年后实际购买力跑不赢通胀、低于100万本金
- 90%分位(较好情景):约451万
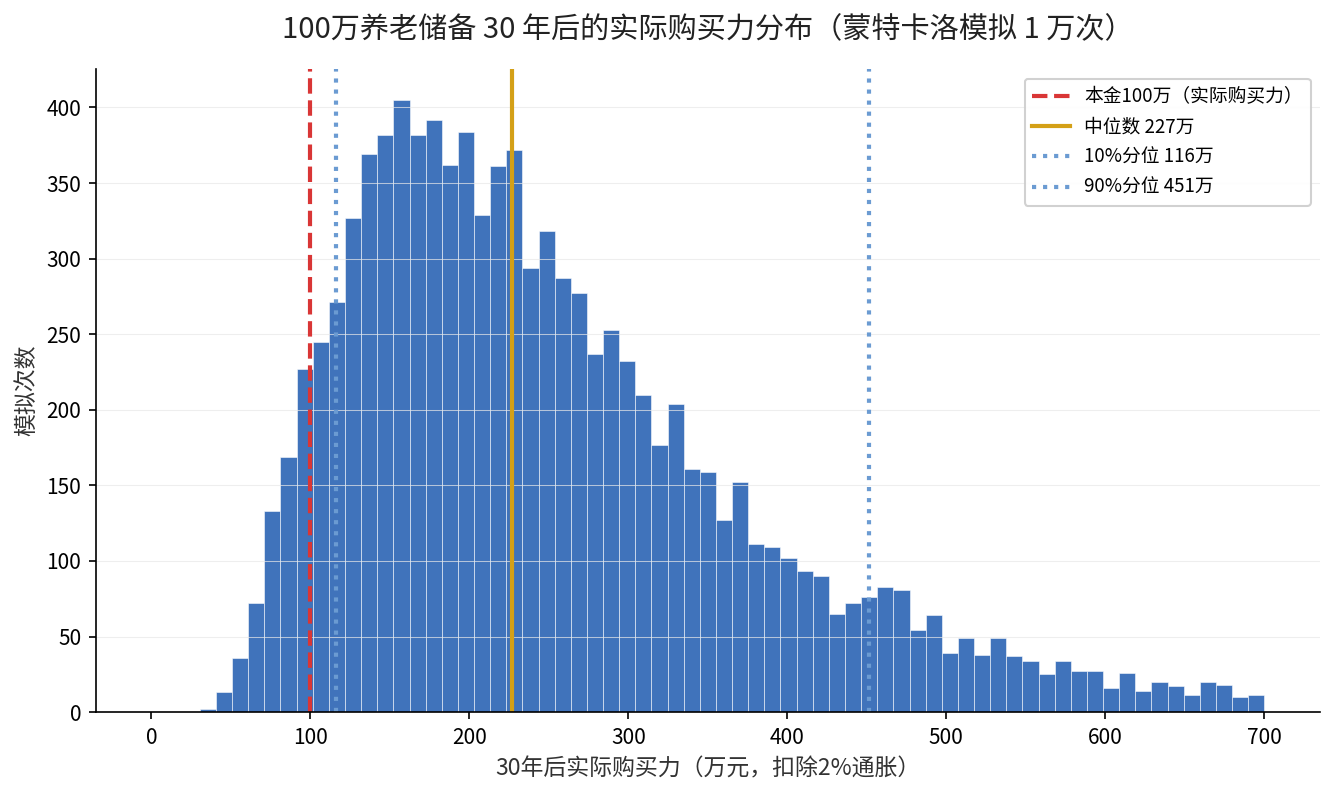
在90%置信度下,均衡配置的30年实际购买力终值落在约116万到451万之间。这意味着:即使在较差的10%情景里,均衡配置也只是”勉强不缩水”,而它的中位数收益却足以让养老钱翻倍。
对比鲜明的是”只存银行”:它的结果几乎是一条确定的、缓慢下滑的直线——没有波动,也没有希望。
四、国际对标:成熟市场的养老钱怎么配
这个结论并非中国独有。从国际经验看,成熟市场早已把”低利率环境下的资产配置”当作养老金管理的核心命题。
以OECD国家为参照:日本的10年期国债收益率长期在1%以下甚至逼近0,倒逼日本的养老金管理机构(GPIF)大幅提高权益资产配置比例;而美国的10年期国债收益率在2026年仍维持在4.2%以上(2026年3月报4.28%),这使得美国家庭即使配置一部分债券,也仍能获得正的实际回报。中国的处境介于两者之间——利率快速下行,但尚未到日本那般极致。
精算层面的启示是一致的:当无风险利率跌到通胀线以下,过度保守本身就是一种风险。国际上通行的做法,是通过”股债搭配 + 长期持有”来对冲长寿风险和通胀风险。
五、给你的三条配置建议
回到开头的问题:100万养老钱30年后是缩水还是翻倍?从精算角度看,答案不是命定的,而是你今天的配置决策决定的。给出三条建议:
- 别再让养老钱”裸奔”在存款里。长期资金应该至少跑赢通胀,否则就是在确定性缩水。可以把养老钱的期限结构拉开:短期要用的钱存银行,长期不动的钱适度提高权益或长久期债券的暴露。
- 用”股债比例”替代”存不存”的二元选择。不需要在”全存”和”全投”之间二选一。60/40是一个被广泛验证的均衡起点,具体比例应根据你的风险承受能力和退休时点调整。
- 把通胀当成必须打败的对手。精算规划里,通胀假设的每次上修,都会显著拉高你的养老储蓄缺口。定期用实际回报率(而非名义收益率)检视自己的组合。
六、核心结论
- 在10年期国债收益率跌破2%、通胀约2%的环境下,”只存银行”的100万养老钱,30年后实际购买力可能缩水约7%,这是确定性损失。
- 同样的100万,采用股债均衡配置,蒙特卡洛模拟的中位数实际购买力约227万,但代价是承受约15%的年化波动。
- 精算模型提示:在长期(20年以上)维度上,波动是换取购买力增值的必要成本,而过度保守反而是一种隐性风险。
风险提示:本文所有收益率、通胀率均为精算假设,基于当前市场数据(2026年7月,数据来源:中央国债登记结算有限公司、OECD),不构成投资建议,也不代表未来收益承诺。资产配置请结合个人风险承受能力与退休规划,必要时咨询持牌专业人士。