
流行观点:演示利率降了,客户的分红就少了
2026年3月底,分红险圈子里最热的一件事,就是演示利率上限从3.9%下调到3.5%。消息一出,很多客户的第一反应是慌:是不是我的分红要缩水了?一些业务员也趁机”炒停售”,说什么”再不上车,3.9%就没有了”。
我们业内把这种反应看得很清楚——这恰恰是分红险十多年来最大的一个认知误区。
先把结论撂在这儿:演示利率下调,客户实际到手的分红,一分钱都不会少。因为演示利率根本不是”承诺”,它只是计划书上的一行假设数字。
算一算:演示利率到底改了什么
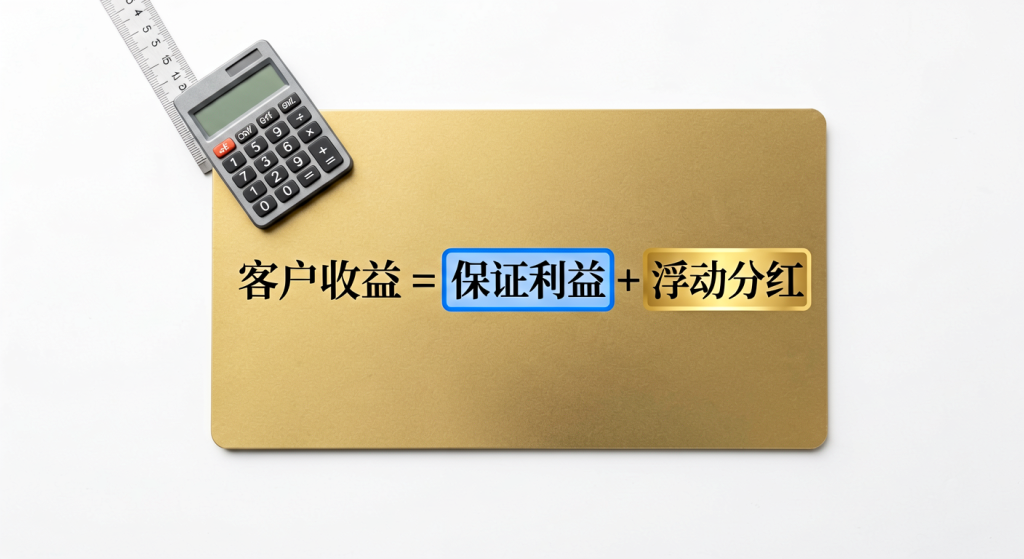
要讲清楚这件事,得先把分红险的收益拆成两层。
第一层,是写进合同的保证利益,也就是预定利率。目前监管规定的分红险预定利率上限是1.75%,这一层白纸黑字,客户确定能拿到。第二层,是浮动分红,完全由保险公司当年的实际经营成果决定——利差益、死差益、费差益有多少,就分多少,甚至可能为零。
而”演示利率”,既不属于第一层,也不决定第二层。它只是保险公司在销售计划书里,用来展示未来分红可能的一个精算假设。用我们业内的话说,它是”画给客户看的参照线”,不写进合同,不构成任何收益承诺。
按银保监办发〔2020〕6号的要求,分红险的利益演示只做利差演示,且统一按70%的盈余分配比例测算。所以演示收益率大致可以这么算:
演示收益率 ≈ 预定利率 +(演示利率 − 预定利率)× 70%
代入数字,一款预定利率1.75%的分红险:
- 下调前(演示利率3.9%):1.75% +(3.9% − 1.75%)× 70% = 3.255%
- 下调后(演示利率3.5%):1.75% +(3.5% − 1.75%)× 70% = 2.975%
演示利率砍掉40个基点,计划书上的演示收益率大概降了0.28个百分点。但请注意——变动的只是计划书上那个”预估数字”,客户账户里真实累积的红利,由公司经营决定,跟这个假设一点关系都没有。
| 项目 | 下调前(演示3.9%) | 下调后(演示3.5%) |
|---|---|---|
| 合同保证(预定利率1.75%) | 1.75% | 1.75%(不变) |
| 计划书演示收益率(假设) | 约3.26% | 约2.98% |
| 客户实际分红(公司经营不变) | 不变 | 不变 |
| 红利实现率 | 偏低 | 偏高 |
为什么会有误解?
演示利率一下调,客户就觉得”亏了”,这背后是三个原因叠加的结果。
第一,是信息不对称。分红险的收益结构太复杂,客户很难分清”保证利益”和”浮动利益”。中央财经大学马炜讲得很直白:浮动利益即年度分红,完全取决于公司实际经营状况,不仅不固定,甚至可能为零。
第二,是销售误导的惯性。过去很长一段时间,部分业务员把”演示收益”当”保证收益”来卖。对外经济贸易大学王国军教授给过一个数据:80%的分红险投诉,源于收益与预期不符。演示数字越画越高,客户预期被越抬越高,落差就越大。
第三,是监管的纠偏节奏。2019到2023年,保险公司投资收益率从4.94%一路降到2.23%,而同期很多产品的演示利率还顶在3.9%、4.25%的高位。演示利率与实际投资能力之间的这道裂缝,越拉越大,最后只能由监管出手来填。
正确理解:演示利率下调,反而是客户的”保护伞”
站在我们业内的角度看,这次下调是好事,而且利好的是客户。
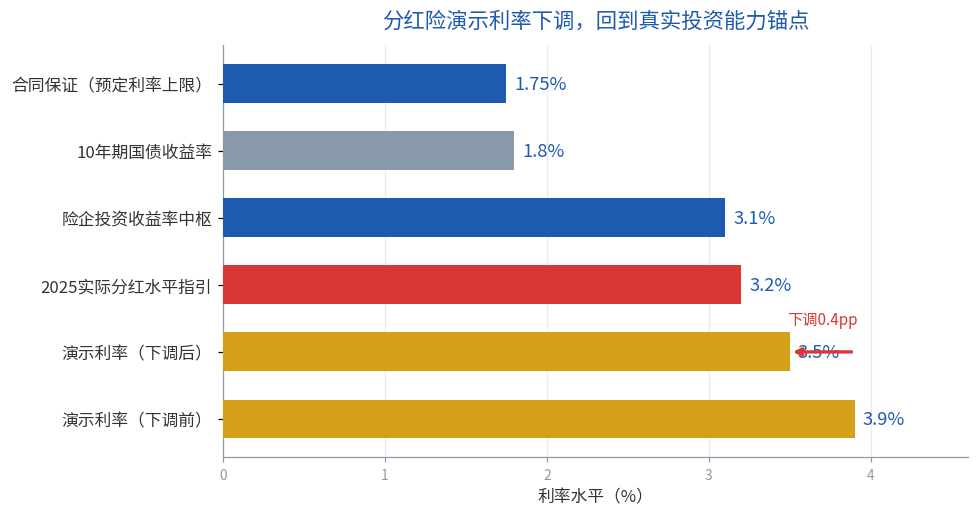
演示利率从3.9%降到3.5%,本质上是把”计划书上的参照线”拉回到行业真实投资能力的水平。目前10年期国债收益率大约在1.8%,险企实际投资收益率中枢在3.0%~3.2%之间,人身险业过去三年滚动平均财务收益率约3.2%。监管部门给出的2025年度实际分红水平指导意见,也正是3.2%这个数。
换句话说,3.9%的演示利率,是画了一张连行业自己都兑不出来的饼;3.5%,才更接近那张饼的真实大小。
还有一个反直觉的点:演示利率下调后,同样一笔实际分红,计算出来的红利实现率反而会变高。红利实现率 = 实际派发红利 ÷ 演示红利。分母变小,比值自然变大。所以接下来大家会看到,各家公司的红利实现率数据普遍”变好看”了——这不是公司突然变慷慨了,而是那根参照线变实在了。
最后给想买分红险的客户三条实在的建议:
第一,别看演示利率,看红利实现率。演示数字再高也是假设,红利实现率才是公司”说到做到”的兑现度。历史数据摆在那里:做得好的公司保额分红实现率能做到150%以上,做得差的连50%都守不住。
第二,分清保证和浮动。写进合同的1.75%(或1.25%)保底,才是你确定能拿到的那部分;剩下的浮动分红,当它是”锦上添花”,别当”刚性承诺”。
第三,用长期眼光选公司。分红险的本质是”低保证+高浮动”,公司投资能力和分红特别储备的厚度,才是决定你未来拿多少的关键。买分红险,说到底是在买一家公司的投资能力。
演示利率下调,不是客户的损失,而是行业从”拼演示数字”转向”拼投资能力”的开始。我们业内把这次调整看作一件好事——因为它终于让分红险,回到了”名正言顺、名副其实”的那条路上。