
同样月薪,存与不存差多少钱
每年一到个人所得税汇算清缴,总有人懊悔:去年的个人养老金没存,白白少抵了一笔税。这件事小不小,得看你在哪个收入档上。今天用一个人把账彻底算明白,看完你就知道自己该不该把这12000元也排进去。
先定一个人:小李,35岁,企业员工,每月税前工资25000元。她每年扣完五险一金、专项附加扣除之后,应纳税所得额大概落在20万元上下,对应的个税最高边际税率是20%。
现在给她两条路:A路,这一年不往个人养老金账户存钱;B路,这一年往账户里存满12000元。同样的收入、同样的扣除,就因为这一张缴费凭证,两条路的税后结果不一样,而且差得不止一点点。
把账算出来:扣多少,取决于你的税率档
A路很简单,这12000元本身是要交税的。因为小李的边际税率是20%,这12000元对应的税负就是12000×20%=2400元。也就是说,不存进去,这2400元直接进了税务局。
B路呢?根据递延纳税政策,缴费环节这12000元可以在综合所得里据实扣除,等于这一部分收入暂时不用交税。于是她当年就少交了2400元个税,这2400元实实在在回到自己口袋里。
光看当年还不完整,还得看领取时
省下来的2400元不是永久免税,而是「递延」——等你退休领钱的时候,再单独按3%的税率缴一次。也就是说,这12000元本金,未来领取时要交12000×3%=360元。
把两个环节拼起来看:20%现在省下2400元,3%将来缴360元,中间的差额就是实实在在落在你手里的好处。对小李这种高税率人群来说,正负一抵,净赚是明显的。这正是递延纳税的精髓:把交税这件事往后拖,拖到领取时用一个很低的税率来收。
结论:税率越高,越该抓住这个口子
这套逻辑能不能套到你自己身上,关键看一个数:你的最高边际税率。税率3%的人,现在省3%、将来缴3%,基本打平,吸引力不大;税率10%的人,省10%缴3%,有赚头;到20%、30%甚至45%的人,赚头就越来越大,这也是为什么真正在缴满顶格的多是中高收入群体。所以别急着问「存不存划算」,先查清楚自己落在哪一档,应纳税所得额越高,这每年12000元的抵扣就越值钱。
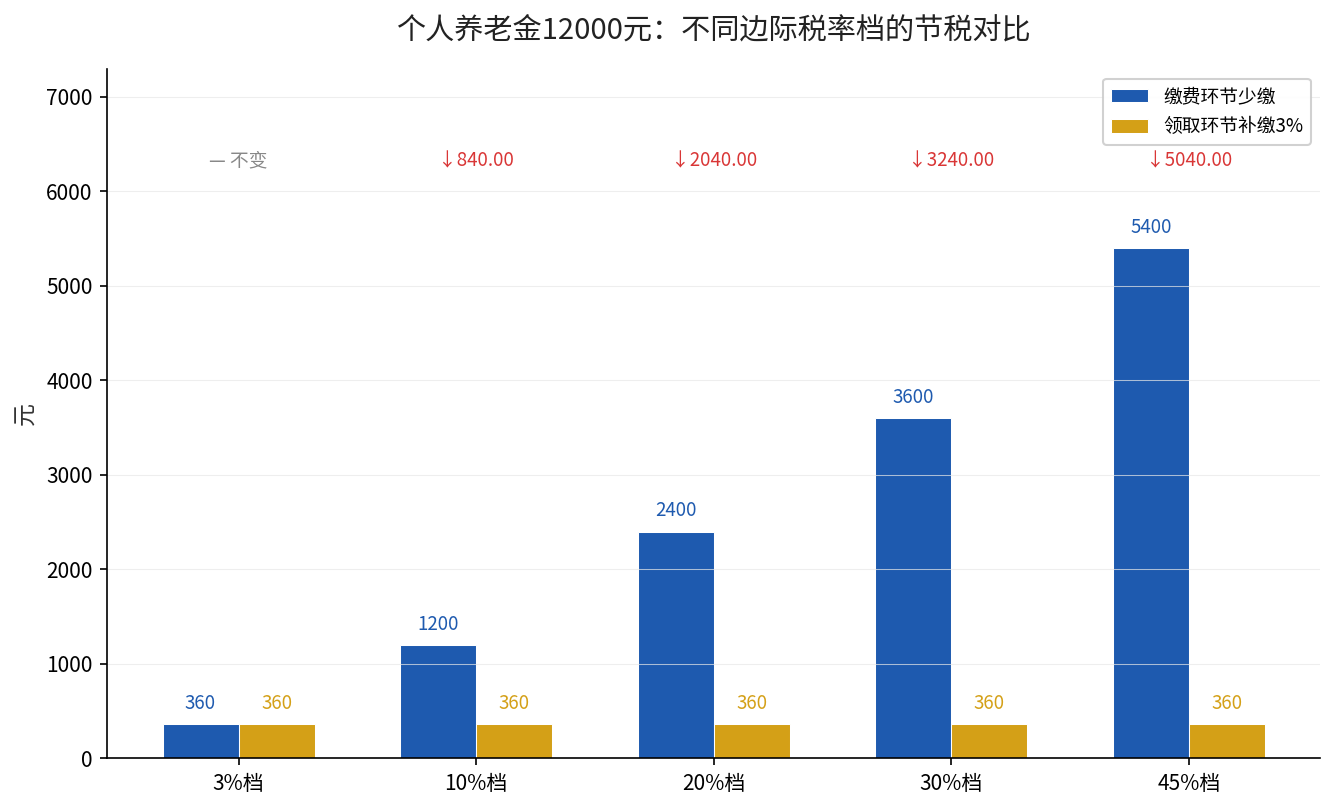
下面这张表,是五个税率档下,存满12000元每年的账,一眼能看清差距:
| 最高边际税率 | 缴费环节少缴 | 领取环节补缴3% | 净到手好处 |
|---|---|---|---|
| 3% | 360元 | 360元 | ≈0元 |
| 10% | 1200元 | 360元 | 840元 |
| 20% | 2400元 | 360元 | 2040元 |
| 30% | 3600元 | 360元 | 3240元 |
| 45% | 5400元 | 360元 | 5040元 |
这张表里的每一行,都是「12000×当前税率」减「12000×3%」这个同一套公式算出来的。看懂这一张表,你就明白为什么有人说划算、有人说没感觉——因为大家根本不在同一个收入档上。
怎么落到操作上:预扣预缴还是汇算清缴
这笔钱不是自动就省下来的,得你自己动手。拿工资薪金的人,可以选择让单位在当年发工资时预扣预缴扣除,也可以留到次年6月的汇算清缴时再一次性扣除。灵活就业、拿经营所得的人,则要放到次年汇算清缴时据实扣。
扣税的凭据,是个人养老金信息管理服务平台出具的缴费凭证。每个月8号之后,一般能在「掌上12333」或开户银行里查到上个月的凭证,也可以在次年2月生成上一年度的年度凭证。用「个人所得税」APP扫凭证上的二维码,扣除信息就能导入,汇算清缴时自动帮你抵。
还有两个最常见的误解,顺带说清
第一个误解:「投资赚的钱也要交税」。不是。政策明确,计入个人养老金资金账户的投资收益暂不征收个人所得税,也就是你账户里产品涨的那部分,持有期间不交税,这和普通基金账户里的收益处理是有区别的。
第二个误解:「领取时要把所有本金都按3%再交一遍」。也不对。3%只针对你实际领取的个人养老金那部分,单独计算、不并入综合所得,是从你的资金账户里领出多少钱就按3%扣多少,而不是把你一辈子的工资重新算一遍。
补一个反例,你就更清楚:小王月薪8000,扣完五险一金和专项扣除后,应纳税所得额只有1万出头,落在3%这一档。他存12000元,当年少缴360元,将来领取一样补360元,一来一回基本不赚不亏。所以这节税口子不是对谁都灵,得先看清自己的档。
来源声明
本文的税率口径与「缴费据实扣除、投资暂不征税、领取按3%」的三环节规则,依据《财政部 税务总局关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号)和《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号)。
关于跟谁开账户、两个账户怎么分,我们之前也专门拆过,可以回看这篇:个人养老金两个账户到底怎么开。
想省税又拿不准,建议你先打开「个人所得税」APP,扫个人养老金缴费凭证二维码,把扣除信息录进去,次年汇算清缴时就能直接抵。这一步别等到明年春天汇算季才动手,早把凭证号记下来,到时候一键导入更省事。你的缴费指数是多少?自己查一查,比听别人算更准。