
灵活就业比职工多掏1.5倍的钱,退休金一分不多
灵活就业和单位职工,按同一个缴费基数、同一个指数缴社保,退休时领到的养老金一模一样——但灵活就业的人每个月从自己口袋里掏出来的钱,是职工个人的2.5倍。多的这一截去了哪里、为什么退休金没多,今天把这道账算干净。
拿湖南2025年的数据做模板(数据最全、账最好对)。湖南省2025年度社保缴费基数下限4072元/月,全口径城镇单位就业人员月平均工资6787元,养老金计发基数7694元。湖南省这三数之间差得比较开——缴费基准6787、计发基数7694——正是未并轨省的典型样本。
同一张工资条,两个人的口袋出了多少钱
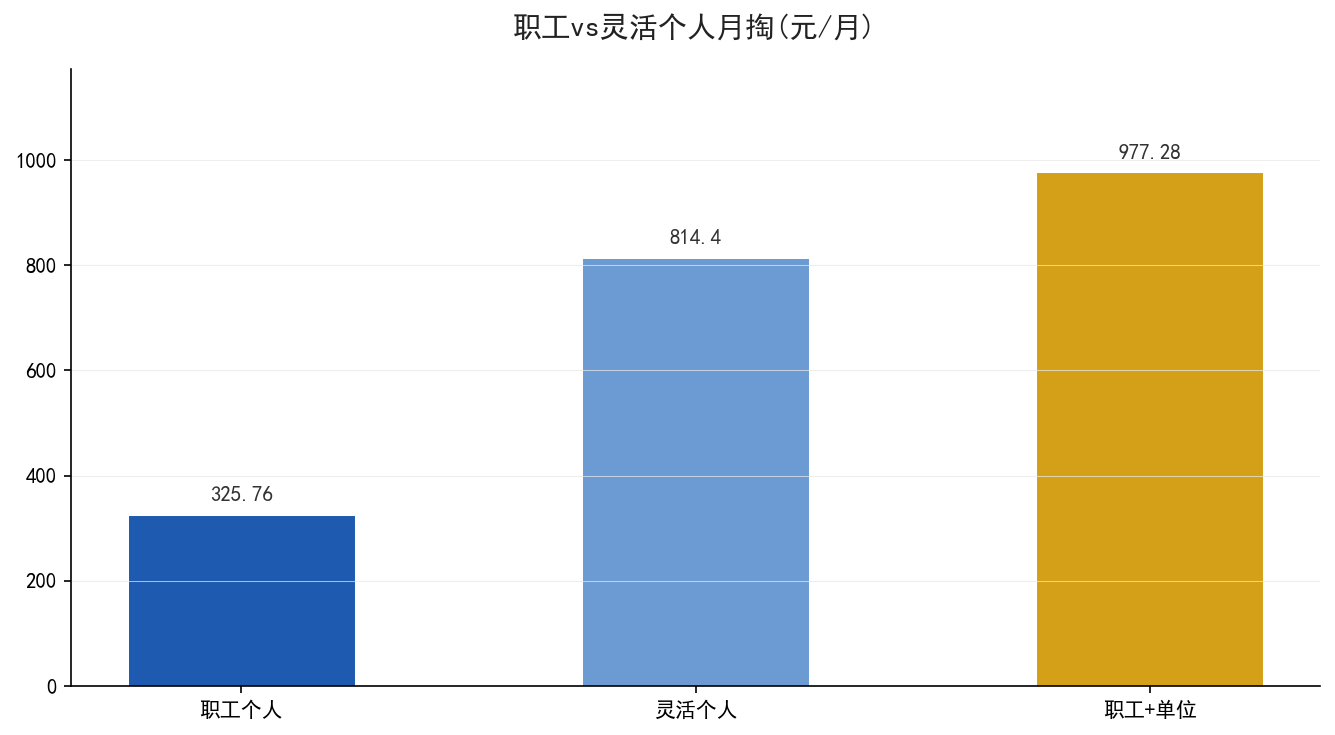
老周是长沙一个私企的职工,月薪正好踩着缴费下限4072元。他的社保缴费是这样拆的:个人每月掏8%——325.76元,单位替他掏16%——651.52元,合计977.28元/月进入社保系统。
老刘是灵活就业,同样按60%档、基数4072元缴。他没有单位替他扛那16%,20%全部自己出——814.4元/月。老刘从自己口袋里拿出的钱是老周的2.5倍(814.4÷325.76=2.5)。但老刘出的总数(814.4元)反而比老周+单位的总和(977.28元)少了162.88元——因为灵活就业费率20%比职工24%少了4个百分点。
| 谁出 | 职工(老周) | 灵活就业(老刘) |
|---|---|---|
| 个人出 | 325.76元/月 | 814.4元/月 |
| 单位出 | 651.52元/月 | — |
| 合计进系统 | 977.28元/月 | 814.4元/月 |
多的488块进了统筹池,退休时不见了
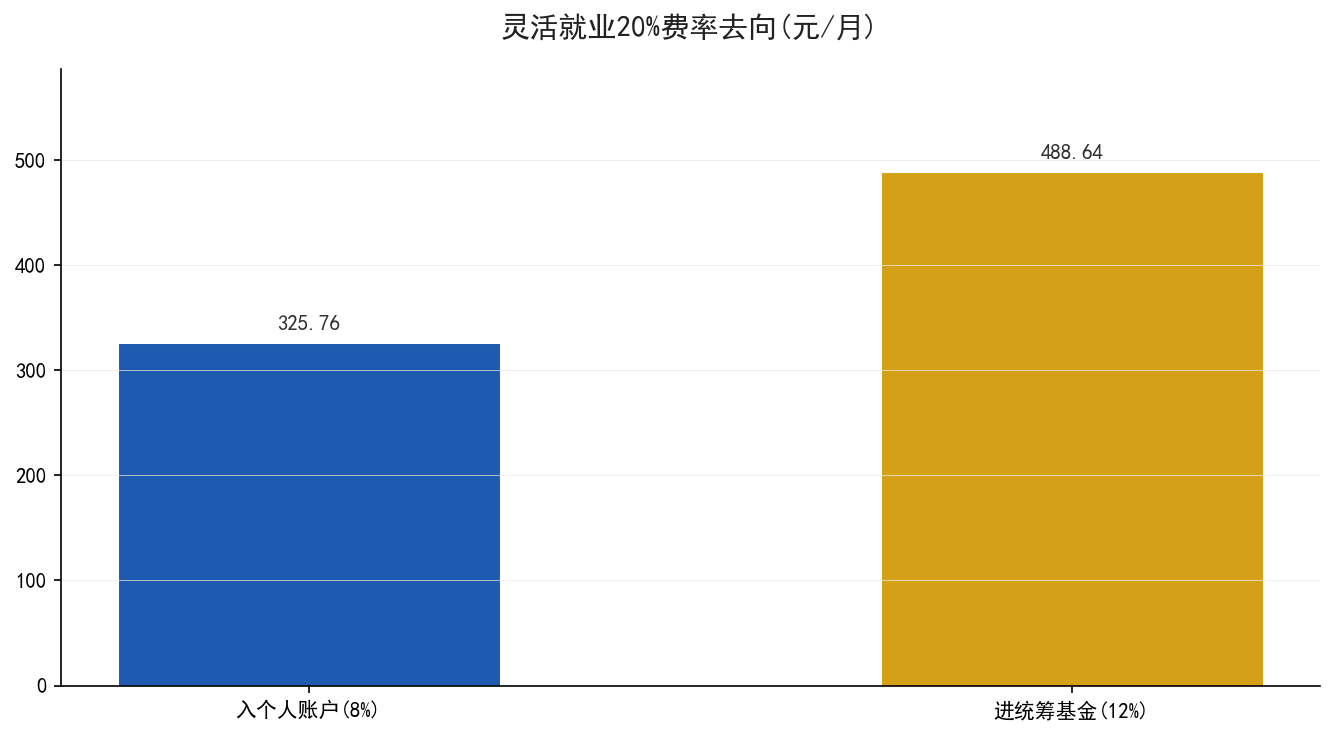
灵活就业20%费率里——8%进个人账户,12%进统筹基金。职工也一样:个人8%进个人账户,单位16%进统筹。进个人账户的钱将来在个人名下按月领;进统筹的钱汇入一个公共池子,给当前所有退休人员发基础养老金——不记在个人名下。
所以老刘比老周个人口袋里多出的那488.64元/月(814.4-325.76),正是灵活就业自己扛的那12%统筹部分——这笔钱进了池子,退休时不会以个人名义返回。老周这12%是单位替他扛的,自己口袋里没感觉,但退休金和老刘一模一样——因为两人缴费指数相同(0.6)、年限相同、计发基数相同(7694元),基础养老金和个人账户养老金的公式里没有”谁出的统筹”这个变量。
30年拉长看,灵活就业多扛了17.6万
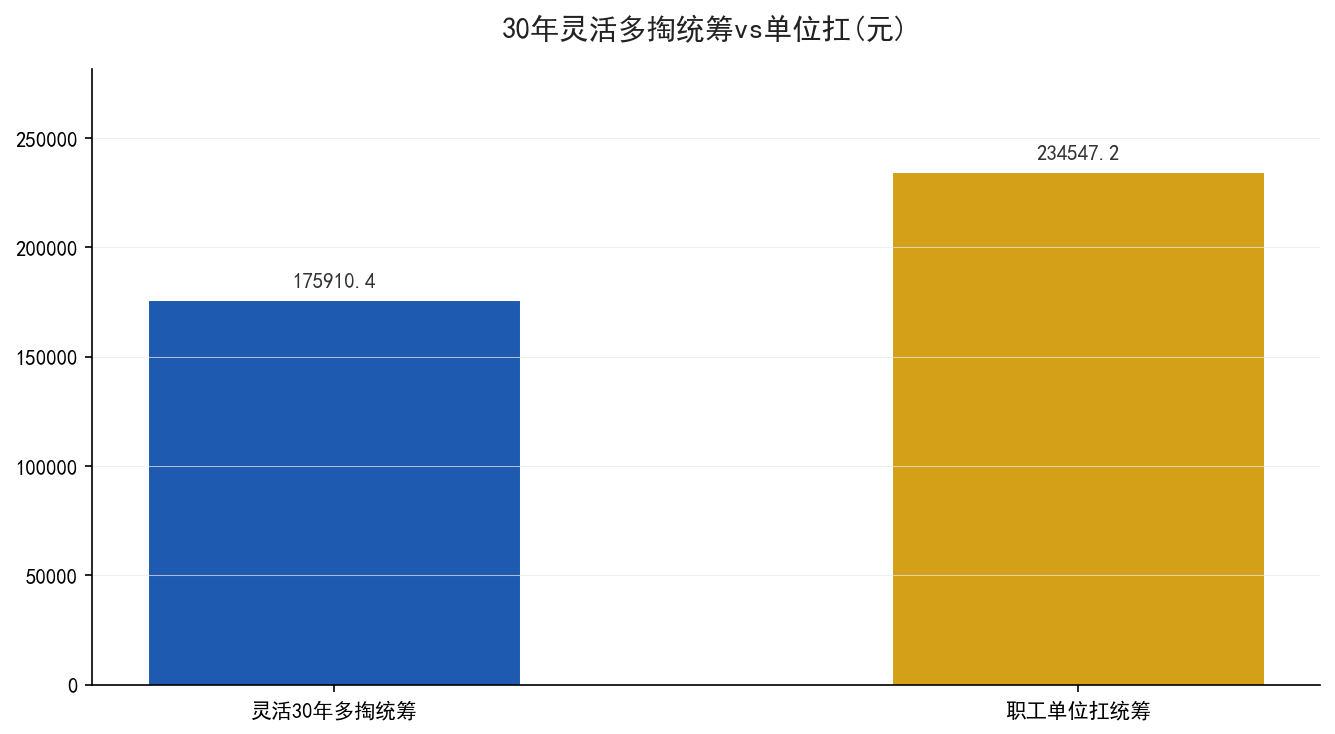
老刘每个月多出488.64元,30年就是488.64×12×30=175,910.4元——近17.6万。这笔钱退休后一分都领不回来,因为它进的是统筹池子、不是个人账户。老刘退休时账上的个人账户余额和老周一模一样(都是4072×8%×12×30÷139=843元左右,未计利息),基础养老金也一模一样(都是7694×0.8×30×1%=1846.56元/月)。
这就是灵活就业和职工之间最扎心的一笔账:同一个缴费条件、同一个退休结果,灵活就业从自己口袋多付了十几万进了统筹池——但不是白付。统筹池子在退休时回头给你发基础养老金——只不过基础养老金取决于计发基数和年限指数,跟你以什么身份缴费无关。多掏统筹那部分买到的不是”多领”,而是”能领”的资格——有缴费就有年限、有年限就有基础养老金。
灵活就业选档,该看哪一头
搞清楚了这层后,灵活就业选60%档还是100%档,就不再是”多缴能不能多领”的简单问题。从60%提到100%档——缴费指数从0.6变成1.0,基础养老金会被计发基数多扛一倍(指数项从0.8变成1.0),个人账户进账也变多。但多掏的12%统筹部分也随之变大——多缴的钱里60%进统筹、40%进个人账户。值不值,取决于这40%个人账户回报加上指数提升带来的基础养老金增益,能不能覆盖多掏的统筹损失。
灵活就业没单位帮你扛统筹,但你可以用年限代替档位——把多掏统筹的钱省下来,把年限拉长。30年0.6档比15年1.0档,领得多、统筹代价也摊得更薄。
参考资料:湖南省2025年度社保缴费基数下限4072元/月(湘人社厅2025-09-22通知);湖南省2025年度计发基数7694元/月;国办发〔2019〕13号。灵活就业20%费率与职工24%费率依据《社会保险法》及各省实施办法。