
作为一名北美精算师(FSA),我习惯把”养老钱够不够”这个问题,拆成一个利率、通胀与时间的函数来算。2026年10月,10年期国债到期收益率已经回落到1.70%附近——整个无风险利率的锚点,正式进入”1字头”时代。今天这篇文章,我用精算模型重新算一笔账:如果你手里有100万元准备养老,放在无风险资产里滚30年,到退休时到底还值多少钱。
发生了什么变化?
先说三组已经发生的真实数据(截至2026年10月):
无风险利率:10年期国债收益率2026年10月2日报1.70%,历史高点(2007年7月)曾达5.05%,历史低点为1.61%,当前比一年前还低约0.17个百分点(数据来源:中国货币网/市场报价)。
存款端:大型银行1年期定期存款挂牌利率已降至约0.75%–1.20%区间,5年期定期存款基准利率约1.3%(数据来源:各行公告)。
保险端:自2025年9月1日起,普通型人身险预定利率上限从2.5%下调至2.0%,分红型从2.0%降至1.75%,万能型最低保证利率从1.5%降至1.0%——三年间传统险预定利率累计下调了150个基点(数据来源:金融监管总局/中国保险行业协会)。
一句话总结:无论是存款、国债还是保单的保证收益,都贴着”1字头”在走了。
影响传导
利率下行不是一夜之间的事,它会分三层传导:
短期(1年内):货币基金、银行理财、大额存单的报价收益同步下台阶,追求”保本”的钱越存越”薄”。
中期(3–5年):保险新单的保证回报中枢下移。预定利率从2.5%降到2.0%,直接压低增额终身寿、年金险的现金价值和内部收益率(IRR)上限,回本周期拉长。
长期(10年以上):整个社会的无风险回报率中枢下移,养老金精算假设、长期资产配置的”锚”都要重新校准。
对个人而言,最关键的长期影响只有一条:过去靠”存着不动”就能跑赢通胀的日子,可能已经结束了。
重新算账:一个30年的精算情景
下面进入精算部分。我建立一个简化模型,假设条件如下(假设均标注时效与来源):
- 本金:100万元,一次性投入无风险资产,复利30年(30年是典型”45岁攒钱、75岁用钱”的跨度);
- 无风险利率:以10年期国债收益率为代理变量,基准取1.70%(2026年10月,市场报价);
- 通胀:长期通胀假设取2.5%为基准(参考中国央行约3%的通胀目标与历史中枢,向下取保守值),另做2.0%和3.0%两个情景;
- 领取:暂不考虑领取节奏,只算”30年后这笔钱的真实购买力”。
| 情景 | 无风险利率假设 | 30年名义终值 | 实际购买力(按2.5%通胀折算) | 相对100万本金的真实变化 |
|---|---|---|---|---|
| 乐观:利率回升 | 2.5% | 209.8万元 | 100.0万元 | 刚好保值(0%) |
| 基准:维持现状 | 1.7% | 165.8万元 | 79.1万元 | 缩水约21% |
| 悲观:继续下行 | 1.0% | 134.8万元 | 64.3万元 | 缩水约36% |
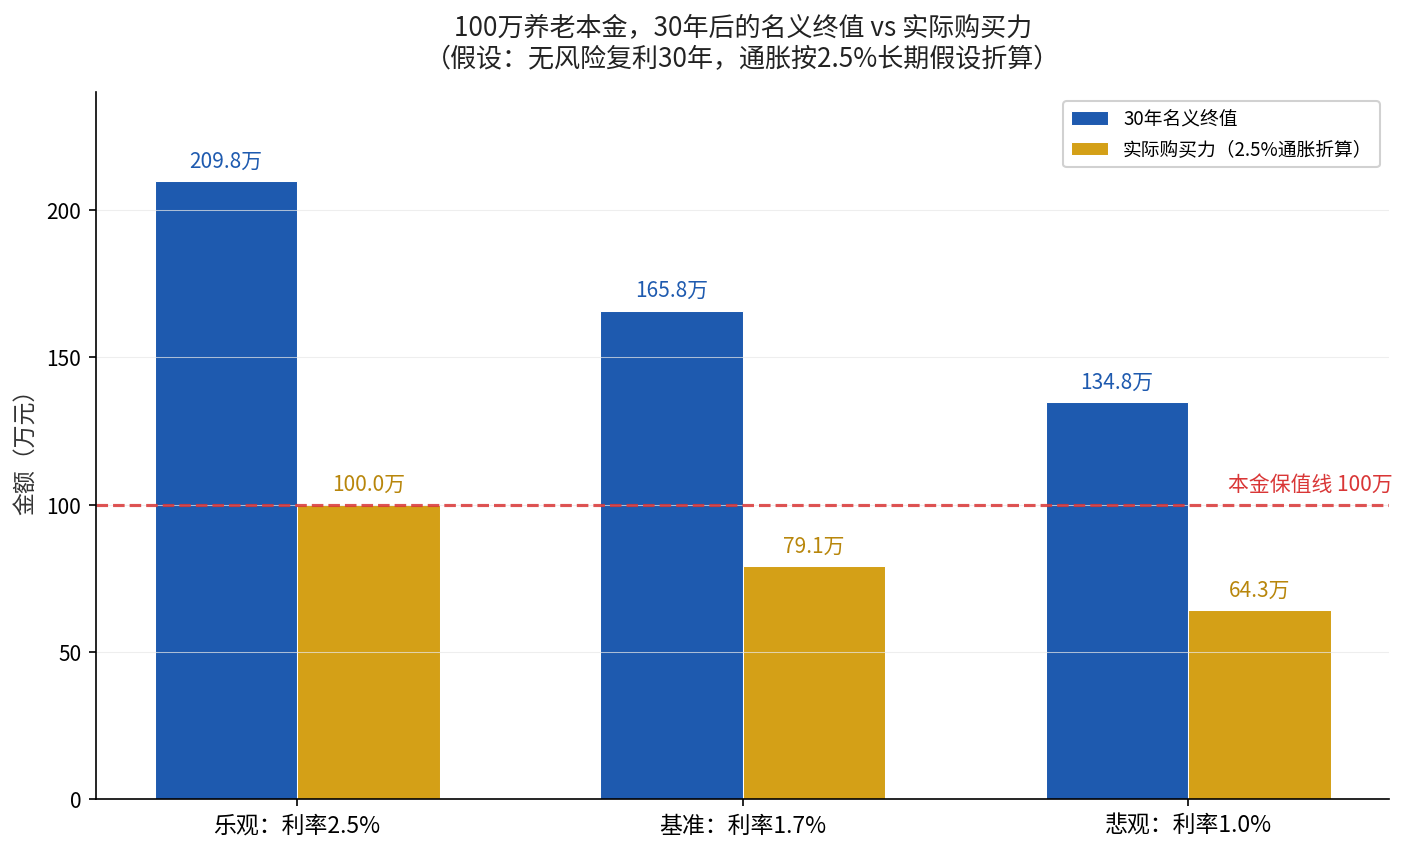
这张表最值得看的是最后一列。即便按1.7%的利率老老实实滚30年,名义上100万变成了165.8万;但一旦用2.5%的长期通胀折现,实际购买力只剩约79万元,缩水约21%。
真正让钱变”薄”的不是低利率本身,而是”利率长期低于通胀”这件事。当无风险利率1.7%低于通胀2.5%时,你就处在”实际负利率”区间,每年大约跑输0.8个百分点。在精算里,这个”实际负利率”的杀伤力是复利叠加的——0.8个百分点看着小,30年累积下来就是21%的购买力损失。反过来,只有当无风险利率重新站上通胀率(比如2.5%对2.5%),你才刚好”保值”。这也是为什么很多长期精算模型会把”长期实际回报”假设定在0%–1%之间,而不是想象中更高。
调整建议:把资产端重新配置
结论不绝对化,我按”能承受多少波动”给出三个方向(以下均为配置思路,不构成对任何具体产品的推荐):
1. 久期匹配,锁定确定利率。如果你有一笔确定20–30年后才用的钱(养老、子女教育),可以适度拉长久期,把当前的利率”锁”住。在利率下行周期里,锁定长期利率是对抗”实际负利率”最朴素的做法。
2. 把”保值线”从存款挪到多元资产。仅靠无风险资产,很难在2.5%的通胀假设下保值。历史数据显示,权益类资产长期实际回报大多高于无风险利率,代价是波动与回撤。用”久期+权益+实物资产”的组合替代”单一存款”,是更稳妥的方向。
3. 用蒙特卡洛模拟做压力测试,而不是拍脑袋。中高净值家庭的养老金缺口,最好用蒙特卡洛模拟跑几千条路径,看在多少置信度下”钱不会提前花完”。单一情景(比如”按历史平均回报”)容易高估,这是我在实务里反复看到的误区。
一句话建议
在利率1.7%的时代,别再问”这笔钱能赚多少”,改问”这笔钱30年后还值多少”——把问题从收益端转到购买力端,你的养老配置才算真正开始。