
安徽社保缴费基数下限4311元:灵活就业按最低档缴15年,这笔账到底划不划算
2025年9月19日,安徽省人社厅联合财政厅、税务局、统计局、医保局五部门发布《关于发布2025年社会保险缴费基数上下限的通知》(皖人社秘〔2025〕154号),明确2025年度社保个人缴费基数上限21556元/月、下限4311元/月。
同样一个灵活就业的人,按最低档和按100%档,一年各要掏多少
先定一个人:合肥的李师傅,自由职业,开网约车,没有单位替他交社保,只能以灵活就业身份参保。灵活就业人员参加职工养老保险,缴费比例是20%,其中12%进统筹、8%进个人账户。
如果李师傅图省事按最低档(下限4311元)缴,每月缴费是4311元乘以20%,等于862.2元,一年就是10346.4元。如果他按100%社平档次缴,安徽2025年养老金计发基数7185元(皖人社秘〔2025〕154号配套口径),按7185元缴费,每月要交7185元乘以20%,等于1437元,一年17244元。
同样缴一年,最低档比100%档少掏6897.6元。听起来省了不少,但省下的钱,退休时会不会连本带利还给你?这笔账接着往下算。
差的这6897.6元,退休后会不会变成每月几十块的差距
养老金由两部分构成:基础养老金加个人账户养老金。基础养老金跟缴费基数、缴费年限、退休时的计发基数挂钩;个人账户养老金,是个人账户累计储存额除以139。
按最低档4311元缴,每月进个人账户的是4311元的8%,也就是344.88元,一年累积4138.56元。按100%档7185元缴,每月进个人账户574.8元,一年6897.6元。光个人账户这一块,一年就差2759元。
缴满15年再来看:最低档个人账户累计约62078元(按不计算利息的保守口径),除以139约447元/月;100%档个人账户累计约103464元,除以139约744元/月。单个人账户养老金,每月就差了297元左右。
这还不是全部。基础养老金那块,缴费档次越高、缴费指数越高,基础养老金也水涨船高。两笔加起来,100%档比最低档每月多领的钱,往往超过500元。
拆开差距的来源,就三件事
- 基数差:4311元对7185元,每月差2874元,直接决定了统筹和个人账户的双重差距。
- 比例差:20%里只有8%进个人账户,剩下的12%进统筹。多缴的12%里有相当一部分,退休后通过基础养老金间接还给你,但不等于一比一返还。
- 年限差:15年是领取资格的最低线,但远远不是”够用线”。安徽2025年计发基数7185元,比2024年的7044元只涨了141元、涨幅2%,基数涨幅收窄,意味着越早按高一点档次缴,越划算。
关于择档这件事,我们之前专门算过一笔账:灵活就业自己缴社保,到底选60%档还是100%档,延伸阅读:灵活就业选60%档还是100%档,三个误解说得很透。
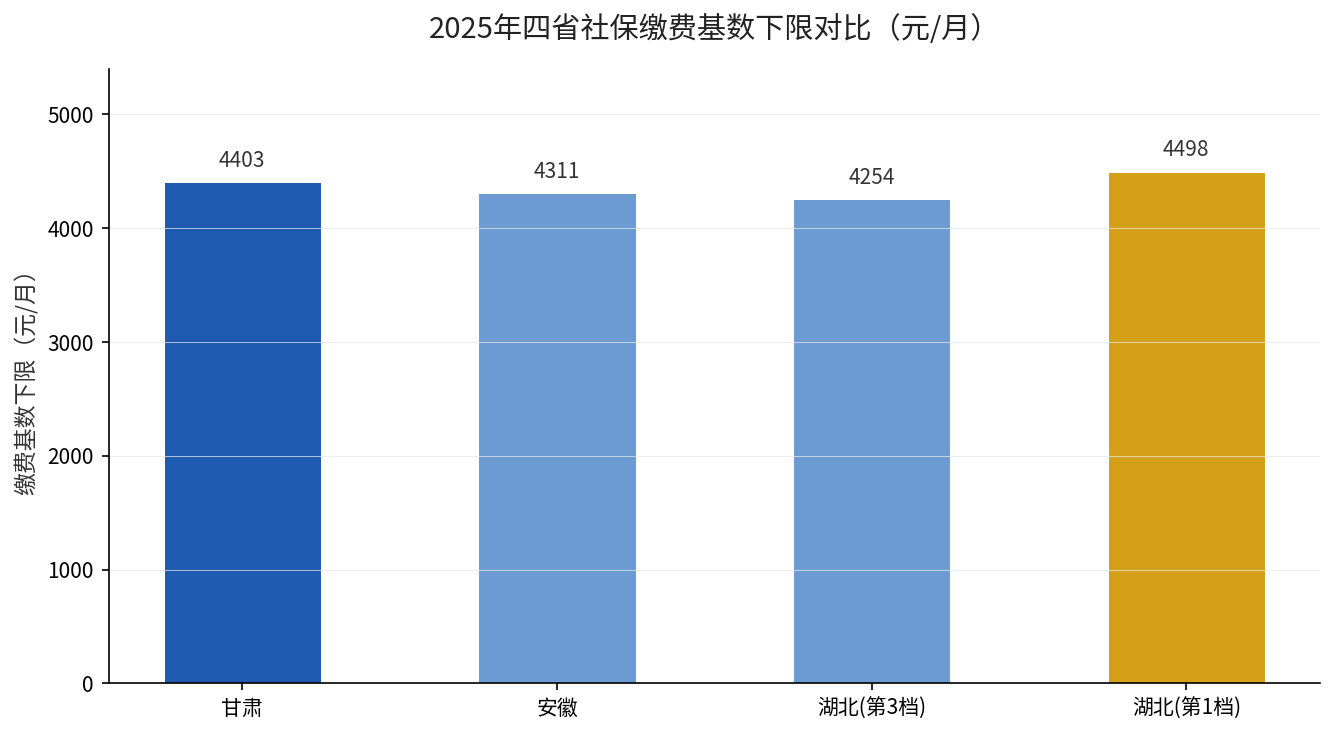
四省缴费基数下限摆在一起看,差异一目了然:
| 省份 | 2025年缴费基数下限(元/月) | 来源 |
|---|---|---|
| 甘肃 | 4403 | 甘人社通〔2025〕261号,2025-09-19 |
| 安徽 | 4311 | 皖人社秘〔2025〕154号,2025-09-19 |
| 湖北(第3档) | 4254 | 湖北省2025年度社保缴费基数通知,2025-09-19 |
| 湖北(第1档·武汉) | 4498 | 湖北省2025年度社保缴费基数通知,2025-09-19 |
安徽的下限4311元,放在中部省份里属于中等偏下。基数下限越低,意味着灵活就业者按最低档缴费的”门槛金额”越低,短期内负担更轻,但对应的人个账户积累也更慢。
到底按最低档还是往上调一档?给你三个判断
- 现金流紧张、只想先保住”连续缴费不断档”的人,最低档可以接受,但要有心理准备:退休后到手可能只有1000元上下,过日子得精打细算。
- 年龄在40岁以下、收入还能撑得住的人,建议至少调到80%到100%档。多缴的每一档,都会以复利式的个人账户积累留在你名下。
- 临近退休、差几年就缴满的人,如果手里有闲钱,优先把年限缴满,再考虑提档。年限是硬门槛,档次是锦上添花。
一分钱不缴、只靠最低档熬过15年,退休后能领的钱,跟按100%档缴满15年的人,差距会拉开几百元一个月,30年下来就是十几万的差距。这笔账,越早算越明白。
安徽的这笔账,和辽宁灵活就业缴15年最低档只领1333元、提档回本却要近17年的结论是同一个逻辑。延伸阅读:辽宁灵活就业最低档能领多少。你的缴费基数现在是多少、对应哪个档次?自己查一下:打开电子社保卡,一眼就能看到你的缴费记录和档次,对照这笔账,就知道要不要往上调一档了。