
2025年统计公报出炉:职工养老人均待遇是居民的12倍,差距出在哪
先看两组摆在一起就很扎眼的数字。人社部《2025年度人力资源和社会保障事业发展统计公报》(2026年7月发布)显示:2025年城镇职工基本养老保险基金支出71203亿元,参保离退休人员15215万人;城乡居民基本养老保险基金支出6223亿元,实际领取待遇人数18820万人。
拿计算器按一下,职工退休人员月人均待遇约3900元,居民待遇领取人员月人均约275元。同样的基本养老保险,同样按月领钱,两本账算出来的结果差了十几倍。
这个差距不是今年才有,但公报把每一栏数字都摆出来了,正好可以一层层拆开看。
两本账的厚度,一张表看清
| 指标(2025年末) | 城镇职工基本养老保险 | 城乡居民基本养老保险 |
|---|---|---|
| 参保人数 | 54672万人 | 52919万人 |
| 其中领取待遇人数 | 15215万人 | 18820万人 |
| 基金收入 | 79170亿元 | 9487亿元 |
| 基金支出 | 71203亿元 | 6223亿元 |
| 累计结余 | 78685亿元 | 19774亿元 |
这张表的信息量比想象中大。职工这边参保54672万人,比上年末只增加了1219万人;居民这边参保52919万人,两本账的参保规模其实咬得很近,都是5亿多人。
但钱的规模完全不在一个量级。职工基金收入79170亿元,是居民9487亿元的8倍多;支出71203亿元,是居民6223亿元的11倍多。
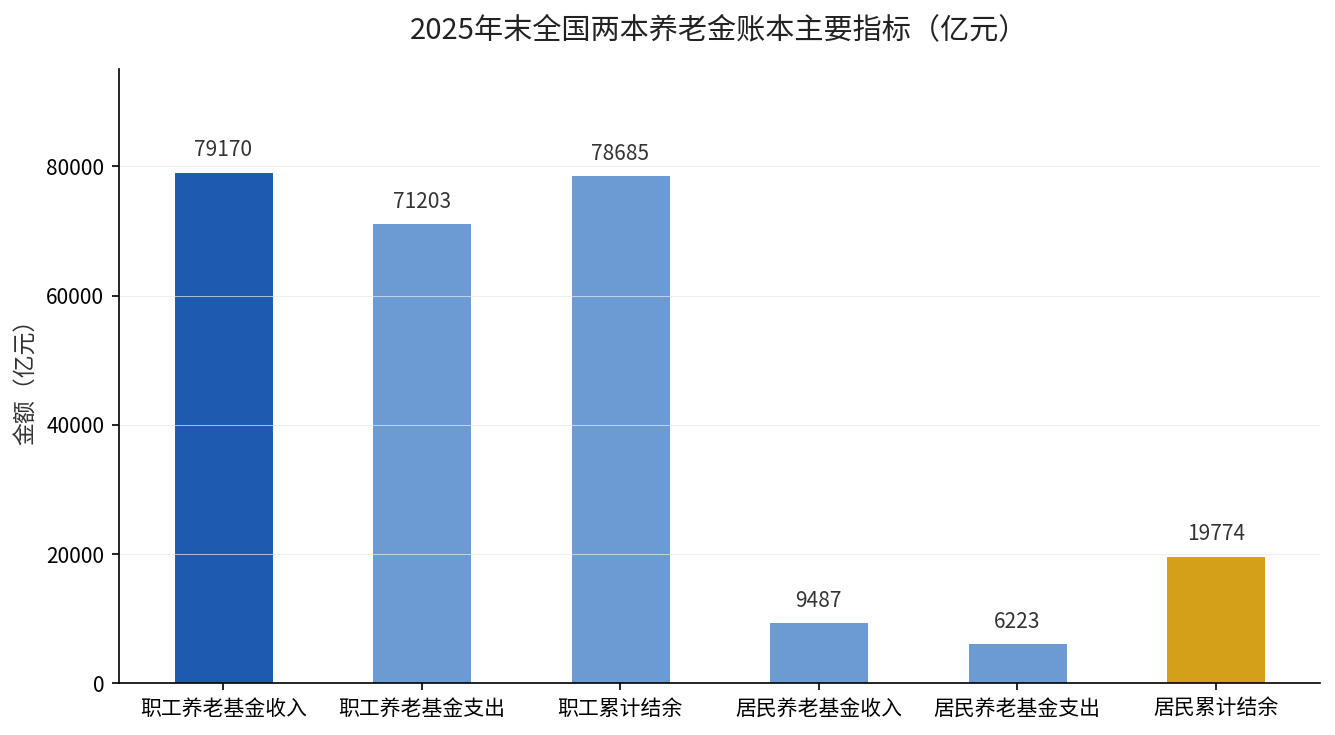
更值得注意的是收支结构。职工这边收79170亿元、支71203亿元,当期收支差约7967亿元,余额还能往上走一走。居民这边收入9487亿元里,绝大部分来自各级财政补贴,个人缴费占比很小。
高的是怎么撑起来的:两笔钱,一份单位缴费
职工养老金高,根子在缴费方式。企业职工养老保险由单位和个人共同缴费,单位缴的那部分进统筹,个人缴的进个人账户。缴费基数跟着本人工资走,工资涨、缴费基数涨、将来算出来的待遇也跟着涨。
再加上养老金计发时挂钩当地计发基数,也就是跟当地社会平均工资挂钩。经济发达、平均工资高的地方,同样缴费年限算出来的钱就多。这就是为什么同是缴30年,在不同省份退休能差出一大截。
还有一层是”多缴多得、长缴多得”的激励机制。缴费年限越长、缴费指数越高,基础养老金部分越多。缴15年和缴30年,差的不是一倍,而是被计发公式放大的差距。
这样的账,我们在另一篇里用具体省份的数字复算过——延伸阅读:同是天津计发基数9417,缴15年30年,养老金差多少。
低的差在哪:起步晚、底子薄、靠财政
城乡居民养老保险的制度起点是2009年,比职工养老保险晚了二十多年。起步时的基础养老金标准是每人每月55元,制度设计初衷是”广覆盖、保基本”,不是”高待遇”。
居民养老金的钱从哪来?主要两块:政府财政补助的基础养老金,和个人按档缴费形成的个人账户养老金。没有单位替你缴那一份统筹,这就是和职工最大的结构性差别。
基础养老金全国最低标准这些年一直在往上提。2026年3月5日《政府工作报告》提出,城乡居民基础养老金月最低标准再提高20元,从143元提高到163元。这已经是连续第三年每年提高20元,节奏明显快于2009年到2023年那十几年。
但基础养老金只是”保底钱”。地方财政可以在国家最低标准之上再加,所以地区差距极大。从公开数据和地方政策看,上海的基础养老金标准在全国处于最高一档,中西部不少省份则贴近全国最低标准。
看完这张表,你最该想清楚的两件事
第一件:如果你是职工养老保险参保人,别只盯着缴费15年这个下限。195个月里多缴的那部分,在计发公式里是按”年限×比例”放大的,越往后缴,边际收益越明显。
第二件:如果你或家人参加的是城乡居民养老保险,基础养老金那部分是财政发的,个人能主动改变的只有缴费档次。选高档次缴,政府补贴也跟着提高,个人账户积累会厚一些。同时,2026年政府工作报告已明确要在全国实施个人养老金制度,这是给居民补充养老的另一条路。
不同的参保身份,能拿到的牌不一样,但”多缴多得”这条基本规则,在两本账里都成立。
你参加的是职工养老保险还是城乡居民养老保险?缴费年限多少年、按什么档次缴的?留言告诉我,我按你所在省份的计发基数帮你算一笔。
来源:人力资源社会保障部《2025年度人力资源和社会保障事业发展统计公报》,2026年7月发布(其中城镇职工基本养老保险参保54672万人、基金收入79170亿元、支出71203亿元、累计结余78685亿元;城乡居民基本养老保险参保52919万人、实际领取待遇18820万人、基金收入9487亿元、支出6223亿元、累计结余19774亿元);《2026年政府工作报告》,2026年3月5日,第十四届全国人民代表大会第四次会议。人均待遇为公报支出除以领取待遇人数的算术结果。