
同是天津计发基数9417,缴15年30年,养老金差多少
评论区常有一种说法:养老金高低全看在哪个省退,本地基数定死了就没得改。这话说了一半就停了——同一座城、同一个计发基数,退休金照样能差出一倍。今天不空谈,拿天津两位同年退休的参保人算给你看。
先定口径。天津市人社局 2025 年发的两个文:津人社局发〔2025〕6 号定了缴费基数(下限 5124、上限 25620),〔2025〕9 号定了计发基数 9417 元/月。交钱用前者,领钱算待遇用后者——这是两套数,天津 2025 年就是这么执行的。
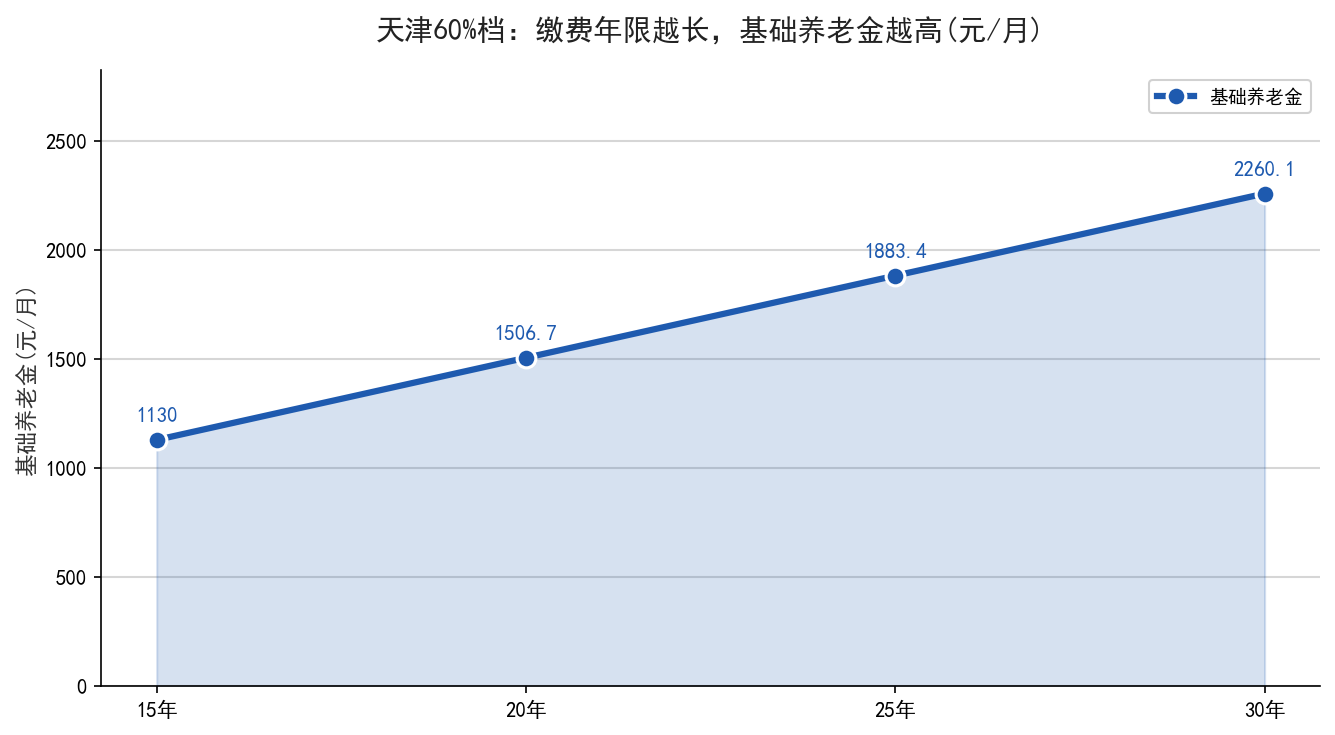
参保人老陈,1965 年生,2025 年 60 岁退休,全程按 60% 档缴(指数 0.6),计发基数 9417。他有个比他早几年退休的老邻居,只缴了 15 年;老陈自己缴满 30 年。两个人的基础养老金分别是:缴 15 年——9417×(1+0.6)÷2×15×1%=1130.04 元/月;缴 30 年——9417×(1+0.6)÷2×30×1%=2260.08 元/月。
9417 一个数没动,年份怎么把账撕开的
注意看这两个数的来历:公式一样、指数一样、计发基数一样,唯一的差别是年限从 15 变 30。基础养老金直接从 1130.04 翻到 2260.08,整一倍。这一倍怎么滚出来的?公式里年限是乘数,9417×0.8×1%=75.34 元/月·年——每多缴一年,基础养老金固定加 75.34 元,多 15 年就是 1130.4 元。线性、可算、没有任何玄学。
| 缴费方案(指数0.6) | 基础养老金 | 个人账户 | 合计 |
|---|---|---|---|
| 缴15年·60%档 | 1130.04 元 | 530.8 元 | 1660.8 元/月 |
| 缴30年·60%档 | 2260.08 元 | 1061.66 元 | 3321.7 元/月 |
个人账户这笔很多人漏算:60% 档月缴 5124 的 8% 入账,一年 4919.04 元;缴 15 年累计 73,785.6 元,除以 139 个月=530.8 元/月;缴 30 年累计 147,571.2 元,÷139=1061.66 元/月。两项合计:缴 15 年 1660.8 元/月,缴 30 年 3321.7 元/月——正好差一倍,20 年领下来差 39.6 万。
基数不动,档次再抬高一层呢
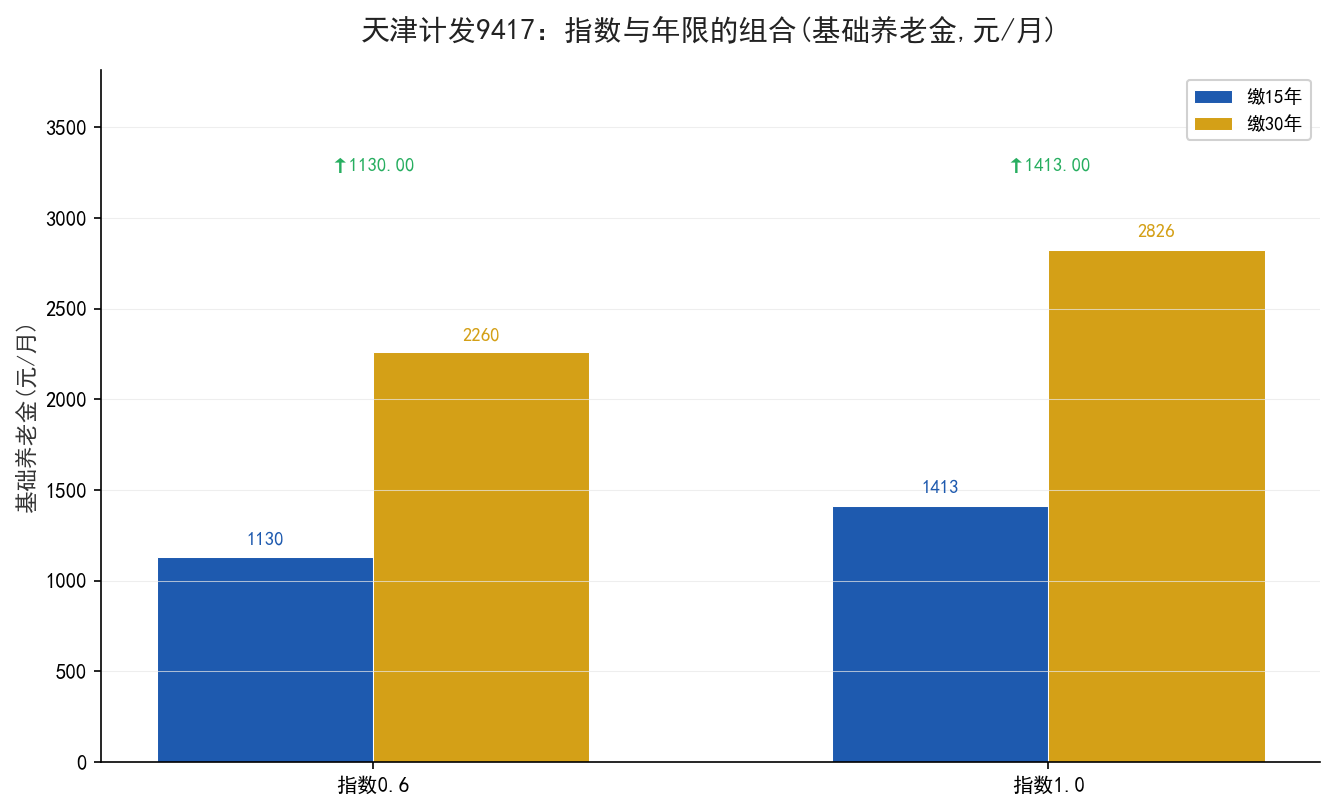
网上不少帖子说,多缴一年能多拿好几百。拆开公式看其实是:指数不变时,多缴一年只多 1% 计发基数的一半——按 9417 算是 75.34 元(0.6 档系数 0.8 的部分)。真正把差距撕大的是年限和档次两个乘数一起动。要是老陈从 60% 档提到 100% 档(月缴 8540 基准的 20%),同样 30 年:基础 9417×(1+1)÷2×30×1%=2825.1 元/月,合计能上 3800 元级别。但代价是月缴翻倍——值不值,要看自己现金流,这里只算账,不替任何人拍板。
还有人说,换到高基数省就行了
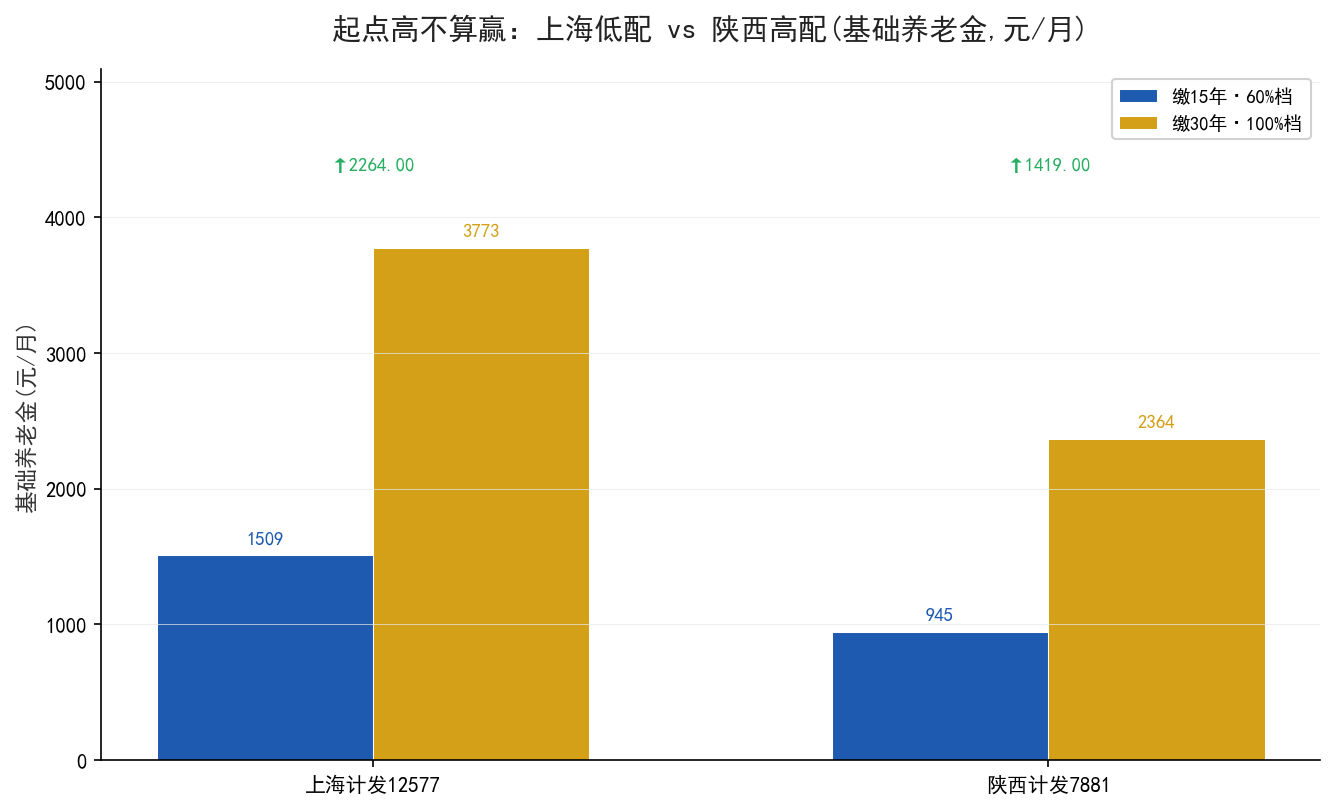
常有人拿上海对比:上海计发基数高,全国第一,挪去上海退肯定多。真算起来未必。同样只缴 15 年、60% 档,上海 2025 年计发 12434:12434×(1+0.6)÷2×15×1%=1492.08 元/月;老陈在天津缴 30 年 60% 档合计 3321.7 元/月。上海起跑线高出一大截,照样被”缴得久”反超——起跑线再高,也得跑得够远才兑现。
这笔账,自己就能复算
方法照抄就行:找到本省计发基数(人社局官网发的文),写下来;再加上自己的缴费指数和年限,代入 9417 那一步换成你省的数。文中所有数都能在官方文件里对上,各省每年数值会更新,以退休当年文件为准;跨省退休地的选择还要看户籍和缴费满 10 年的认定,这里不展开。多缴多得这四个字,落到公式里就是三个乘数——基数、指数、年限。前一个看省份,后两个,普通人手里都攥着。
参考资料:天津市人社局 津人社局发〔2025〕6号(缴费基数上下限)、〔2025〕9号(计发基数9417);上海市人社局 2025年度社保基数文件(计发12434)。