
个人养老金基金冲到300多只,缴12000元选错一只,20年能差出一倍
老李今年45岁,去年底赶在12月31日前开了个人养老金账户,把12000元顶格缴了进去。可他对着手机里密密麻麻的产品货架发愁了:里面光是基金就有300多只,名字一个比一个长,什么目标日期、目标风险、指数增强,看得他头皮发麻。
他问了我一句很实在的话:”这钱一锁就是二十多年,我随便点一只,跟我认真挑一只,到退休到底能差多少?”我给他算了笔账,答案让他坐不住了。
一个真实场景:12000元,两种买法
老李这12000元,闭眼点一只主打”固收为主”的目标风险基金,长期年化回报大致在3%左右;如果他花半小时看懂规则,配一只权益仓位更高的目标日期基金,长期年化回报按6%来估。同样每年缴满12000元、连续缴20年,到65岁退休,两个账户的差距会非常大。
为了把账算得干净,这里只讲机制、不预测未来收益——收益率是举例,用来讲清”选错一只”这个动作本身有多贵。年化3%和6%的差距,恰恰是个人养老金基金里”稳”和”进取”两个极端。
到底差在哪?先把货架看清
个人养老金的基金,不是随便一只公募基金都能进。能进名录的,都是证监会审核后专门为养老设计的”Y份额”,管理费、托管费都做了优惠,还带一年一度的个税扣除。这份名录的依据,是证监会2022年11月4日公布的《个人养老金投资公募基金业务管理暂行规定》(证监会公告〔2022〕第46号),同年11月18日首批名录上线,当时只有129只养老目标基金和37家销售机构。到2025年9月底,全市场个人养老金基金(Y份额)共301只,合计管理规模151.11亿元,比2024年底增长了65%。
这301只基金,本质上分两大阵营:一类叫养老目标日期基金,一类叫养老目标风险基金。目标日期基金按你哪年退休来定权益仓位——离退休越近,股票比例自动往下降、债券和存款往上升;目标风险基金则把权益仓位固定在一个档位,让你自己按风险承受力去配对。
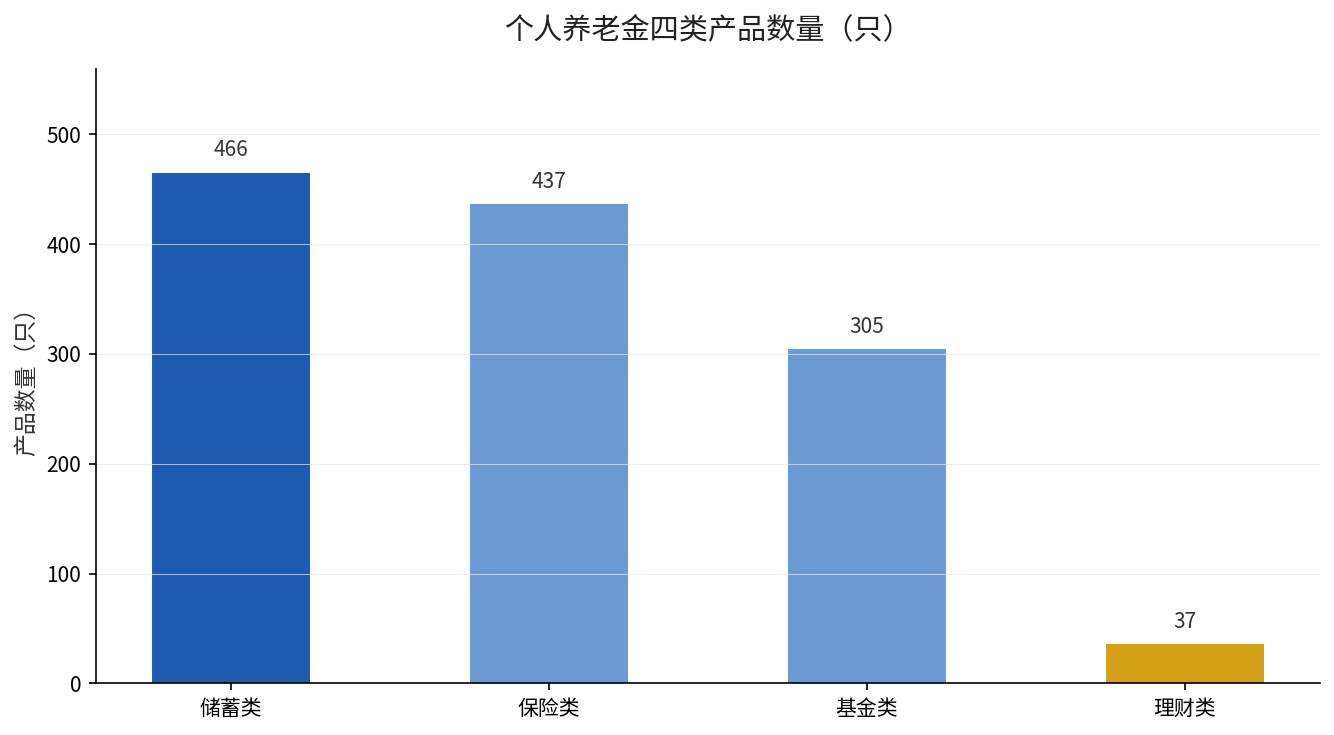
光知道这两类还不够,数量上其实有一张更有用的地图——个人养老金货架上不只有基金,还有另外三类产品,谁多谁少一眼就能看出来(以下数据来源:国家社会保险公共服务平台个人养老金产品目录):
| 产品类型 | 数量(只) | 特点 |
|---|---|---|
| 储蓄类(银行存款) | 466 | 保本保息,最稳妥 |
| 保险类(年金/两全/专属商养) | 437 | 锁定长期利率 |
| 基金类(FOF+指数基金) | 305 | 博取长期增值 |
| 理财类(固收为主) | 37 | 低波动、偏债券 |
这张表是国家社会保险公共服务平台截至2025年11月23日的数据,四类产品合计1245只。个人养老金制度整体由人社部牵头,产品名录分别由证监会、银保监会等机构归口发布;储蓄和保险占了大头,基金经理占比不到四分之一,但也够你挑花眼了。其中基金类的301只,对应证监会《个人养老金基金名录(截至2025年6月30日)》,当时列出297只、较上季度新增9只。
选错一只,20年差在哪
回到老李那笔账。年化3%和6%,看着只差3个百分点,但复利跑20年,滚出来的结果完全不是一个量级。每年固定投入12000元、连续20年,3%年化下账户滚到约32万元,6%年化下滚到约44万元——中间差了12万元上下。
这还没算个税。个人养老金领取时统一按3%交税,但缴费环节那12000元可以从当年应税收入里扣除,对税率20%以上的人,每年先省下一两千的税,20年又是笔不小的钱。
差的这12万,不是基金经理偷懒,而是”风险”本身的价格——你要更高的长期回报,就得忍受中间净值的上下颠簸。目标风险基金里权益仓位高的,遇到行情不好的年份,账户会先浮亏,很多人就是在浮亏时慌了、割在低点,反而把长期收益做没了。
你应该怎么做?三条能落地
第一,先定自己的退休年份,再选目标日期基金。打算60岁退休,就找名字里带”2050″附近的目标日期基金,让仓位自动调,不用你自己盯盘。
第二,拿不准风险,就从”稳健型”目标风险基金起步,别一上来就all in高仓位权益。等账户运行两三年、见过涨跌了,再考虑提高进取那档。
第三,别看排名榜追冠军基金。个人养老金是二三十年的马拉松,短期的冠军榜和你的持有周期根本对不上,看长期、看费率和权益走势更靠谱。
想知道自己每年缴满12000元、按现在的税率能省多少税,留言”算税”,我帮你把每年的账列出来。
想到这,你可能还会问:这1245只货架,第一步到底怎么筛?我们之前拆过一篇个人养老金4类产品到底怎么挑,九成人第一步就选错,可以先翻一下。