
同样月薪1万,有企业年金和没有,退休后每月差多少钱?
老王和小李都在同一家制造企业上班,税前月薪都是1万元。区别只有一个:老王入职早,赶上了单位建企业年金,个人按工资4%扣缴、单位再给缴一份;小李是后招进来的,公司说”年金计划暂时不扩了”,他这一万块的工资里,只有基本养老保险那一份。
两个人一样干活、一样领工资,二十年后退休,账户里的钱能差出多少?这笔账,今天给你算透。
同样条件,先定一个人
先设定一个标准人:月薪1万元,个人缴费按4%(每月400元),单位缴费按8%(每月800元),合计每月1200元进入企业年金账户。按《企业年金办法》,单位缴费不超过工资总额8%、单位加个人合计不超过12%,这个比例是常见档位。
假设这个人从30岁缴到60岁退休,缴费30年,账户里的钱按人社部公布的年金长期收益水平滚动。我们之前算过个人养老金的这笔账,逻辑一样,放在企业年金上也通用。
到底差在哪?三笔账拆开看
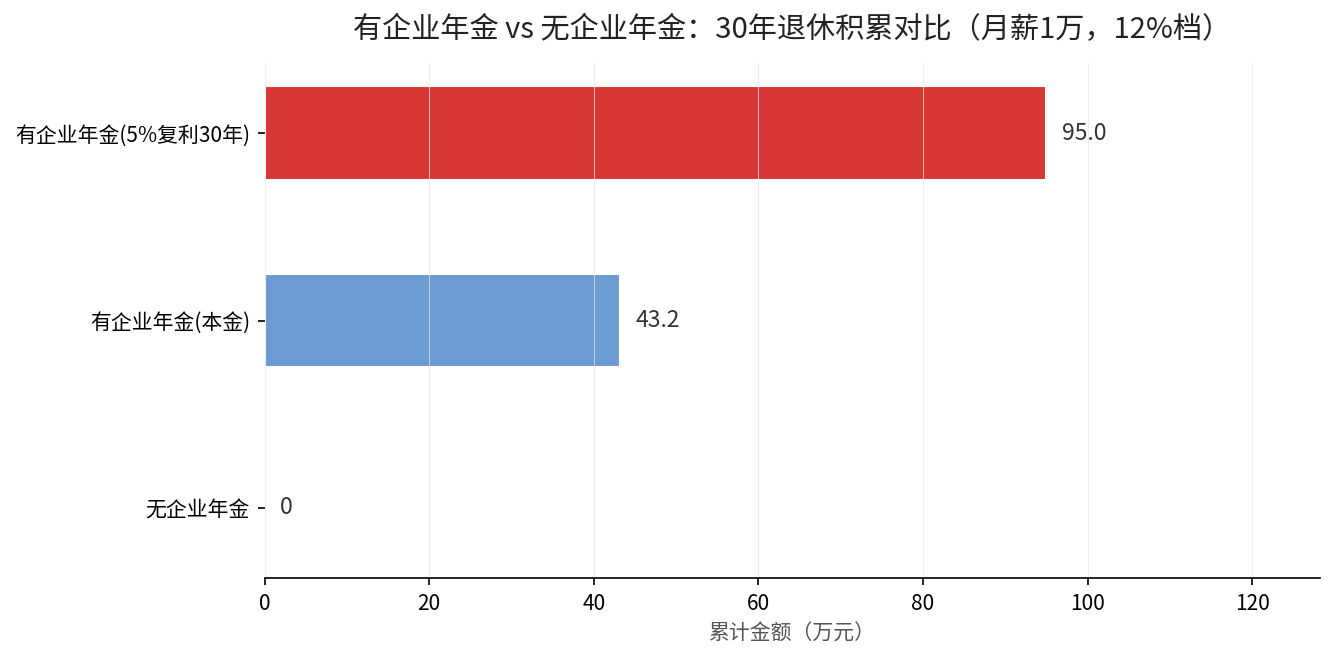
第一笔,本金差。月薪1万、合计12%进账户,一年就是1.44万元,30年光是本金就43.2万元。这笔钱没有企业年金的职工,一分也进不去。
第二笔,复利差。人社部《2024年度人力资源和社会保障事业发展统计公报》显示,2007年以来全国企业年金基金年均投资收益率约6.2%。《2025年度全国企业年金基金业务数据摘要》(以下简称《摘要》)进一步披露,近三年累计收益率为12.94%。按年均5%的保守水平复利,30年后这笔本金能滚到接近100万元。
第三笔,退休领取差。企业年金可以一次性领,也可以分期按月领。人社部《摘要》显示,2025年全国有368.82万人领取年金,共领取1162.13亿元,其中分期领取人数占比高达97.2%、分期领取金额占比94.1%。也就是说,现在绝大多数人选择按月领,把它当”第二份退休工资”。
| 项目 | 有企业年金(12%档) | 无企业年金 |
|---|---|---|
| 月缴费进账户 | 1200元/月 | 0元 |
| 30年累计本金 | 约43.2万元 | 0元 |
| 按年均5%复利30年 | 约95万元 | 0元 |
| 退休后按月补充 | 每月约3000元以上 | 0元 |
换句话说,同样是月薪1万、同样退休,有企业年金的人退休后每年多一碗”稳定饭”,没有的人只能靠基本养老金。这张表不是吓唬人,是把企业和个人那一笔8%+4%的长期积累,摊成你退休后每月能多拿的钱。
账算清了,问题是你单位建没建
真正卡住多数人的,不是”该不该有”,是”单位还没建”。人社部《2025年度人力资源和社会保障事业发展统计公报》显示,截至2025年末,全国有17.79万户企业建立企业年金,参加职工3343万人。这个数字看着不小,但放在全国几亿职工里,覆盖率还很低。
好消息是,2025年12月31日,人社部、财政部联合印发《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),明确要扩大覆盖范围、简化建立程序,把社会团体、基金会、民办非企业单位都纳了进来,还鼓励园区试点。企业年金正从”大企业专属”往”更多职工可及”的方向走。
你能做什么?一是问问人事:单位有没有年金计划、能不能扩到你,缴费比例是多少;二是就算单位暂时不建,个人养老金的第三支柱也该自己补上,别让退休后只有一份钱。企业年金和职业年金、个人养老金是同一个体系的三个支柱,先搭哪个、怎么搭,顺序排对了,退休后的收入才真正稳。
想知道你单位到底有没有建企业年金、你自己的缴费记录在哪能查到?留言”年金”两个字,我一步一步教你去电子社保卡和人事系统里核对,别让这份本该属于你的钱漏掉。