
辽宁灵活就业缴15年最低档只领1333元,提档回本却要近17年
打开电子社保卡,看一眼缴费月数,再对着辽宁2025年这张缴费档次表算一遍,很多人会愣住:辛辛苦苦按最低档交了15年,一个月到手才1333块钱;想多领点,把档次从60%提到100%,多掏10万4千多,结果回本要等将近17年。
这笔账不是拍脑袋,是辽宁省人社厅2025年9月那份通知里明晃晃写着的数字。今天把它拆开,一笔一笔算给你看。
先看基数:7346元,辽宁退休算账的”锚”
辽宁省2025年公布的养老保险缴费基数上下限和计发基数通知里,有三个数要记牢。全省(不含沈阳、大连)企业职工基本养老保险计发基数,2025年是每月7346元;沈阳单独是8390元,大连是8956元。
这里先纠正一个普遍误解:计发基数7346元,不代表你退休能领7346元。它只是算基础养老金时的”计算基准”,相当于一根尺子。真正决定你拿多少的,是你的缴费指数和缴费年限。
灵活就业人员缴费,辽宁给了7个档次,从60%到300%随便挑,缴费比例统一20%。最低档60%,缴费基数4359元,一个月缴871.8元;最高档300%,缴费基数21792元,一个月缴4358.4元。中间每一档,官方都算好了金额。
| 缴费档次 | 月缴费基数(元) | 月缴费额(元) | 年缴费额(元) |
|---|---|---|---|
| 60% | 4359 | 871.8 | 10461.6 |
| 70% | 5085 | 1017 | 12204 |
| 80% | 5812 | 1162.4 | 13948.8 |
| 90% | 6538 | 1307.6 | 15691.2 |
| 100% | 7264 | 1452.8 | 17433.6 |
| 200% | 14528 | 2905.6 | 34867.2 |
| 300% | 21792 | 4358.4 | 52300.8 |
按最低档交15年,一笔一笔算出1333元
算养老金就三笔钱:基础养老金、个人账户养老金,加起来是总数。按60%档交满15年,一项项来。
第一步,算基础养老金。公式是:计发基数 ×(1+本人平均缴费指数)÷ 2 × 缴费年限 × 1%。按60%档交,平均缴费指数就是0.6。代入辽宁7346元的计发基数:7346 ×(1+0.6)÷ 2 × 15 × 1%=881.5元。这一项,每月881.5元。
第二步,算个人账户养老金。灵活就业缴的20%里,8%进个人账户,12%进统筹。4359元的8%是348.72元,一个月进账348.72元,一年4184.64元,15年攒下62769.6元(这里暂不计利息)。60岁退休,个人账户除以139个月:62769.6 ÷ 139=451.6元。这一项,每月451.6元。
两项相加:881.5+451.6=1333.1元。约等于每月1333元。
再看你总共投入了多少。一个月871.8元,一年10461.6元,15年就是156924元。拿1333元一个月去回本,156924 ÷ 1333 ≈ 118个月,也就是9.8年左右才回本。这是最低档的账。
提到100%档,每月多领521元,代价是10.4万
有人觉得最低档领得太少,想把档次提到100%。这笔账同样要算清楚。
100%档缴费基数7264元,一个月缴1452.8元,比60%档每月多缴581元。15年下来,多缴了581 × 12 × 15=104580元,也就是10万4千多。
多缴的这笔钱,退休后能多领多少?100%档的平均缴费指数是1.0。基础养老金=7346 ×(1+1.0)÷ 2 × 15 × 1%=1101.9元。个人账户方面,7264元的8%是581.12元,一个月进账581.12元,15年攒104601.6元,除以139=752.5元。两项相加:1101.9+752.5=1854.4元,每月约1854元。
比最低档的1333元,每月多领521元。
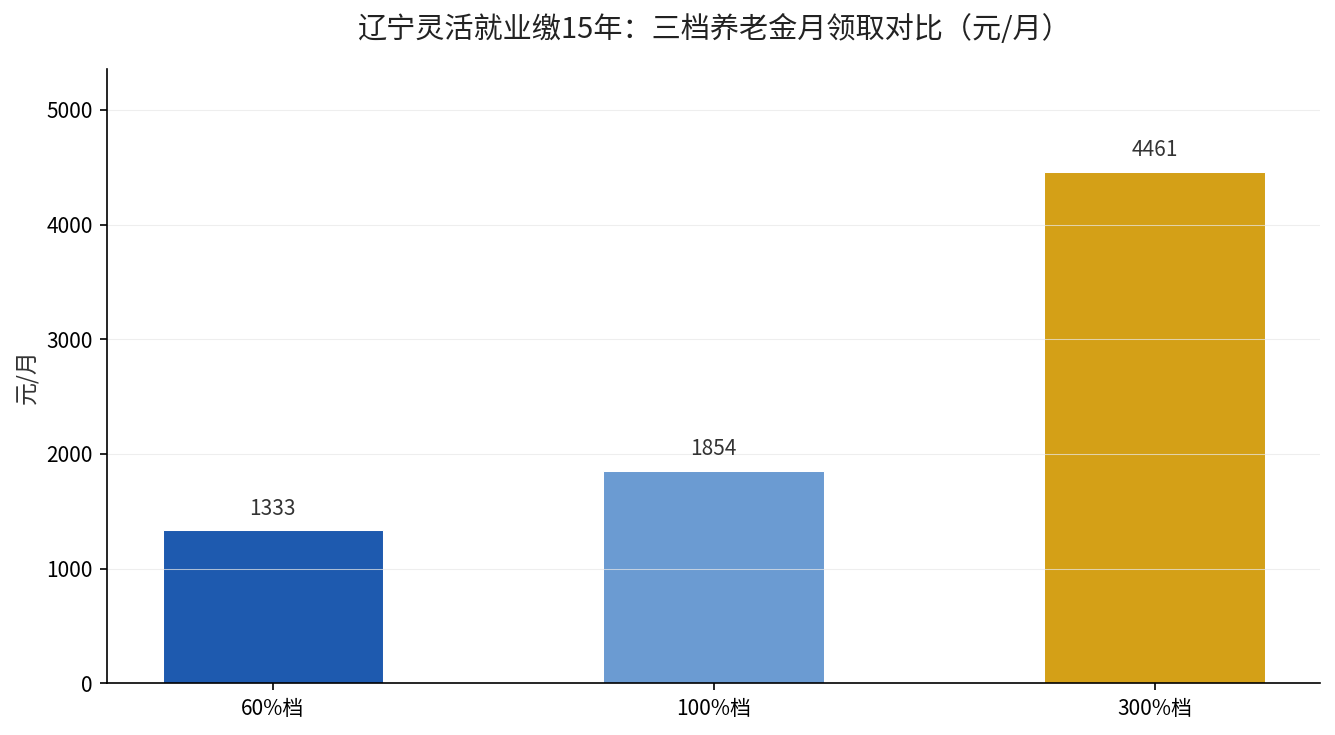
现在算回本:多缴了104580元,每月多领521.4元,104580 ÷ 521.4 ≈ 200.6个月,也就是16.7年,将近17年才能把多缴的钱领回来。换句话说,如果你60岁退休,要等到快77岁,提档多掏的那10万4才”回本”。
反着来更划算:延年回本不到10年
这里藏着一个反直觉的结论:在辽宁,同样是”多缴费”,提档和延年,回本速度差了一大截。
不提高档次,还是按60%档,但把缴费年限从15年拉到20年,会发生什么?基础养老金=7346 ×(1+0.6)÷ 2 × 20 × 1%=1175.4元。个人账户=4184.64 × 20=83692.8元,除以139=602.1元。两项相加=1777.5元,每月约1778元。
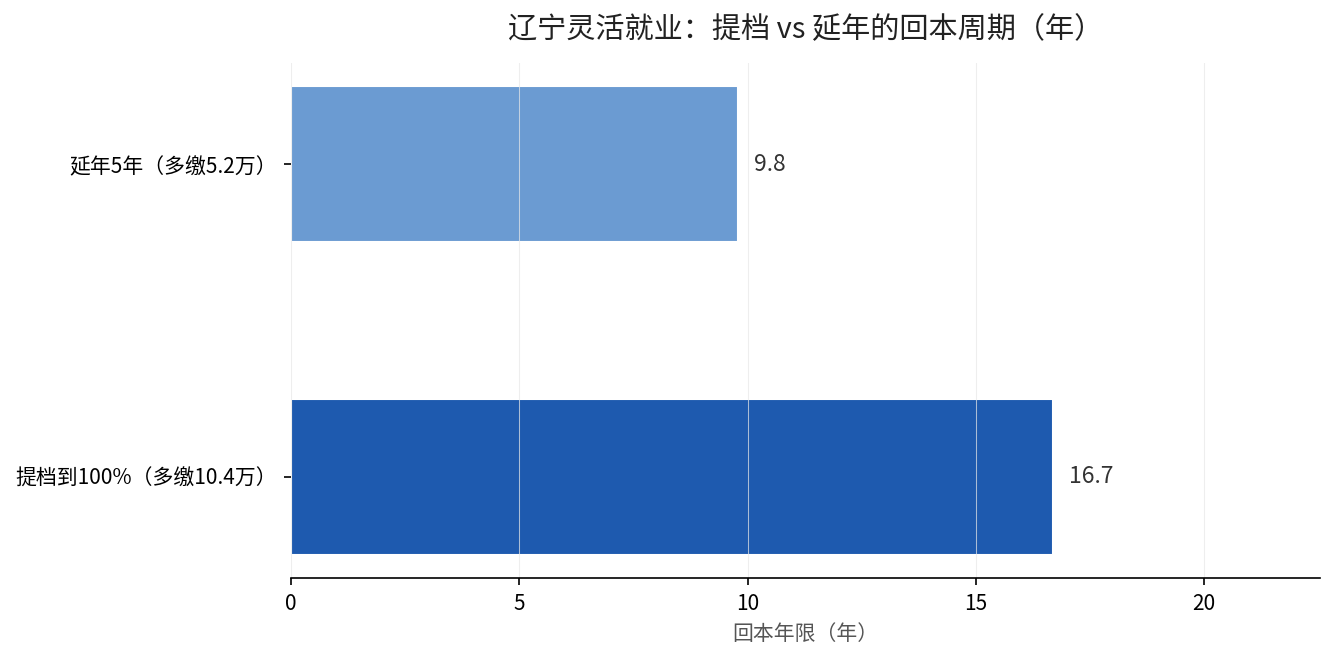
延年多缴了多少?每年10461.6元,多缴5年就是52308元。多领多少?1777.5 − 1333=444.5元,每月多领约445元。回本:52308 ÷ 444.5 ≈ 117.7个月,也就是9.8年。
同样的多缴费,延年9.8年回本,提档要16.7年。差距接近7年。原因很简单:延年增加的是缴费年限,它直接放大基础养老金里那个“×缴费年限”的系数,而且还能享受“长缴多得”;提档增加的是缴费指数,但指数会被“(1+指数)÷2”这个公式打半折,性价比天然低一截。
已经按高档交的人,还有补救空间吗
已经在按100%档甚至更高档交的,别慌,也不用断缴。灵活就业的档次,辽宁是”自愿选择”,不是绑死的。下一步申报缴费工资时,把档次调回更经济的位置,把省下的钱留在手里或者补足缴费年限,是更稳妥的做法。
真正该盯紧的是两件事:第一,累计缴费年限别断。缴费年限是养老金里最”值钱”的变量,断一个月都影响连续性。第二,退休地。辽宁沈阳、大连的计发基数比全省高出一截,如果你在多地交过社保,最后在哪领、按哪个基数算,差别能到每月几百块,退休前务必把参保关系理清楚。
三件事,看完就去做
第一,打开电子社保卡或辽事通,查清自己累计缴费月数,还差多少年满15年,心里先有个数。
第二,把今年的缴费档次翻出来,对照上表算一遍自己每月实际缴多少、个人账户攒了多少,别只盯着”交得多”三个字。
第三,如果年限还短,优先补年限,别急着提档。年限和档次都吃紧的人,先确保不中断,再谈提高。
养老金这东西,最怕的不是交得少,是交之前没算过。算清了,才知道每一分钱花在哪儿,值不值。差的从来不是每个月那几百块,是几十年后你翻开账单时,心里有没有底。