
我们业内最近明显感觉到,分红险被推上了“C位”。2026年一季度,寿险业分红险保费占比已经超过80%,重回2010—2013年的高位水平。银行柜台上,理财经理张口就是一句“演示利率3.5%,比存款香多了”。
但这句话里,藏着三个最容易踩坑的地方。今天超哥用三组数字,把它掰开揉碎讲清楚。
流行观点:演示利率3.5%,就是我能到手的3.5%
很多客户的第一反应是:演示3.5%,那我不就锁定了3.5%的复利?这恰恰是最大的误解。演示利率、实际分红、保证利率,是三个完全不同的数。混为一谈,是买分红险最普遍的认知误区。
第一组数字:3.9% → 3.5%,监管在给行业“降温”
先看时间线。2026年3月27日,人身险行业就调降分红险演示利率达成共识:上限从3.9%下调到3.5%,高于3.5%的产品须在6月30日前完成变更备案或停售;同时,行业就2025年度实际分红水平达成共识,监管给出的指导意见是3.2%(来源:财联社,2026-03-27)。
这不是第一次。2023年以来,演示利率已经历四次下调:2023年普遍4.5%左右,2024年降到4.0%—4.2%,2025年降到3.9%,2026年3月再到3.5%(来源:保险文化/新浪财经,2026-03-31)。
为什么一降再降?因为演示利率根本不是保证,它只是“假设的利差演示”。演示利率定得越高,客户越容易把演示收益当成“未来能拿到的钱”,销售误导的隐患就越大。我们业内看得清楚:监管这是在给过度承诺“踩刹车”,保护的是客户,也是行业的长期信誉。
第二组数字:演示3.5%,客户合理预期其实只有2.8%左右
这是最反直觉的一组。演示利率3.5%,不等于客户真能拿3.5%。按精算口径,客户长期能拿到的收益水平,大致是“10年期国债收益率 + 1个百分点”。
当前10年期国债收益率中枢已经降到1.8%下方(来源:财联社),那么客户的长期合理预期,大约就是2.8%。这跟行业过去3年滚动平均财务收益率3.2%(来源:财新网,2026-03-27)也对得上——演示利率和实际投资收益之间,天然存在一个落差。谁把演示当到手,谁就高估了自己能拿的钱。
第三组数字:写进合同的,只有1.75%,甚至1.25%
客户真正“稳拿”的,是保证利益,也就是预定利率。2025年7月,分红险预定利率上限从2%下调到1.75%;进入2026年,中英人寿福满佳C款甚至把保证部分预定利率压到1.25%,创下储蓄型人身险历史新低(来源:新华网/经济参考报,2026-04-08)。
也就是说,客户买一份分红险,合同里白纸黑字保证的,是1.75%(或更低);剩下的浮动部分,完全取决于保险公司每年的投资和经营业绩——不仅不固定,理论上甚至可能为零。这才是分红险收益结构的真实面貌:“低保底 + 真分红”。
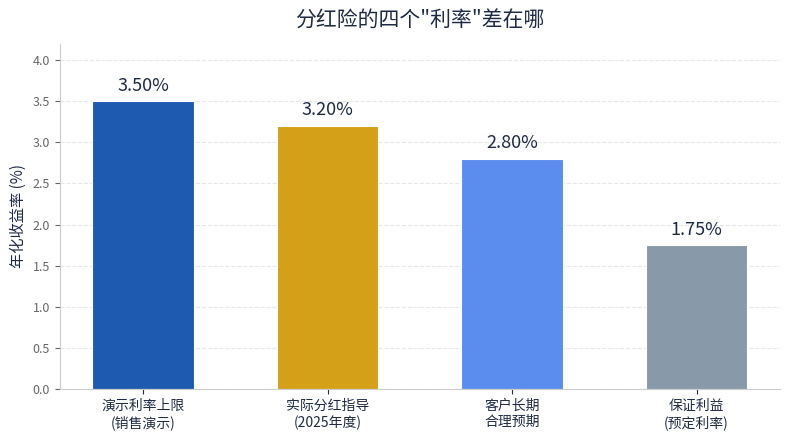
三组数字放一起看
| 口径 | 数值 | 性质 |
|---|---|---|
| 演示利率上限 | 3.5%(2026.3下调,原3.9%) | 销售演示假设,非保证 |
| 2025年度实际分红指导 | 3.2% | 行业共识,非保证 |
| 客户长期合理预期 | 约2.8% | 精算测算 |
| 保证利率(预定利率) | 1.75%(主流)/ 1.25%(新低) | 写进合同,刚性兑付 |
为什么会有误解?三个源头
第一,信息不对称。分红险收益结构分“保证+浮动”,但销售端往往只讲演示的高档收益,不讲结构。第二,销售误导。部分业务员以高演示利率揽客,客户误以为演示=到手。第三,监管盲区正在补。2023年分红实现率强制披露制度正式落地后,才真正开始约束公司“言行合一”(来源:财联社,2026-03-27)。
正确理解:分红险到底该怎么看
分红险的价值,从来不在“演示3.5%”,而在于“低保底 + 真分红”的结构:保证部分锁定下限,浮动部分分享公司经营成果。2026年一季度,普通型人身险预定利率研究值首次止跌回升到1.93%(来源:新华网,2026-04-27),说明定价进入平稳期,客户短期不必担心保费暴涨、收益断崖。
给客户的选购建议
第一,别盯着演示利率看,先问保证利率是多少——写进合同的才是你的。第二,查公司的红利实现率,历史实现率长期100%以上的公司,兑现能力更强。第三,分清“演示”和“保证”,把预期锚定在2.8%左右的合理区间,而不是3.5%。预期对了,才不会买完后悔。
数据来源:财联社、新华网/经济参考报、财新网、保险文化/新浪财经(2026年3—4月)。