
个人养老金开户到底开两本什么账户?每年12000元该往哪本缴
老周今年41岁,在杭州一家民营厂做质检主管,月薪到手九千出头。上个月他刷到一条消息,说个人养老金账户每年能抵税12000元,想都没想就点进去准备开户。结果第一步就被卡住了——系统让他先开”个人养老金账户”,又让他开”个人养老金资金账户”,两本账户长得像,他愣是搞不清钱到底该往哪本里缴。
一个真实场景:两本账户,卡住了多少人
老周的问题不是孤例。个人养老金从2022年试点、到2024年12月15日全面推开,最让普通人犯迷糊的,就是”两个账户”这件事。其实政策写得清清楚楚:参加人要先在信息平台开个人养老金账户,再去一家符合条件的商业银行开(或指定)唯一的个人养老金资金账户。前者是你的”身份账本”,后者才是真正存钱、买产品、将来取钱的”钱袋子”。
到底差在哪?两本账户拆开看
一句话说清:个人养老金账户管”你是谁”,资金账户管”钱在哪”。个人养老金账户通过国家社会保险公共服务平台、电子社保卡、掌上12333APP等全国统一线上入口开立,记录你的权益和扣除信息。个人养老金资金账户则必须选一家商业银行,封闭运行,钱只能进不能随便出,权益归你本人,除规定情形外不得提前支取。
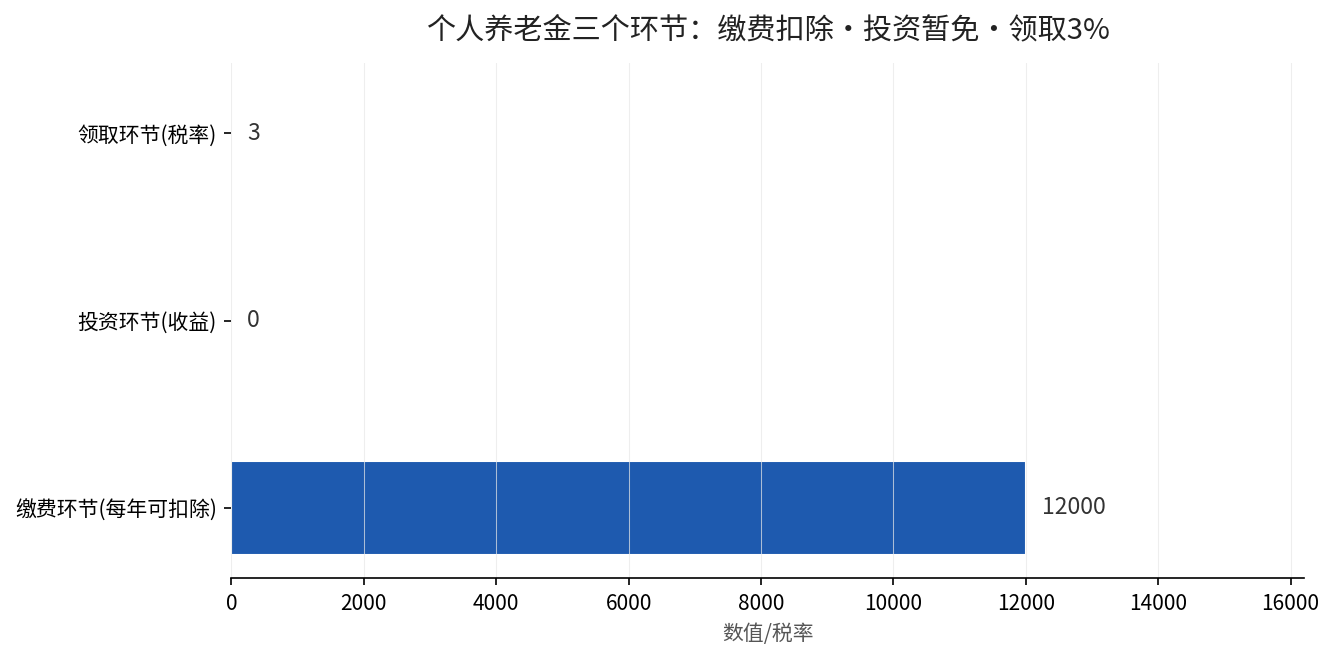
缴费也是往资金账户里缴。《个人养老金实施办法》(人社部发〔2022〕70号,2022年10月26日印发)明确,每人每年缴费上限12000元,可以按月、分次或者按年度缴,额度按自然年度累计、次年重新计算。也就是说,你12月一次性存满12000元可以,每月存1000元连存12个月也可以,丰俭由人。
缴进去的钱去哪了?不是躺着不动
很多人以为个人养老金就是”存个定期”。其实资金账户里的钱,你可以自主选择买符合规定的四类产品:储蓄存款、理财产品、商业养老保险、公募基金。2024年12月15日全国实施后,国债、特定养老储蓄、指数基金也被纳入了产品范围。买什么、买不买,都由你自己决定,收益和风险也由你自己承担。
这里要特别提醒一句:钱缴进去不等于自动生息。如果你只缴费却从来不选产品,资金账户里的钱就只能按活期性质的规则躺着。我们之前专门算过“缴而不投”这笔账,别让抵税省下的钱,在账户里悄悄缩水。
关键的领取规则要记牢:个人养老金资金账户封闭运行,只有达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居等规定情形,才能按月、分次或一次性领取。2025年9月1日起,人社部等五部门《关于领取个人养老金有关问题的通知》又新增了三种领取情形,比如申请前12个月内医保自付累计超标、领取失业保险金满12个月、正在领城乡低保等,符合条件的也可以提前支取。
你应该怎么做?四步走通
第一,先确认自己能不能参加。凡是在中国境内参加城镇职工基本养老保险或城乡居民基本养老保险的劳动者都能参加,但已经退休领基本养老金的就不再参加了。
第二,开账户。先通过电子社保卡、掌上12333或者国家社保公共服务平台开个人养老金账户,再选一家商业银行开资金账户,两步完成后才算真正”入局”。
第三,往里缴钱。记住12000元的年度上限,按月、分次或年度缴都行,但一定要赶在当年12月31日前缴进去,错过就作废,额度不跨年结转。
第四,申报扣除。缴完钱后,打开”个人所得税”APP,进入个人养老金扣除信息管理模块,用”一站式申报”或”录入凭证申报”把缴费凭证填进去,每月8日起可下载上月凭证,年度凭证次年2月1日后下载。
至于开户缴费到底能给你省多少钱,不同税率档从360元到5400元差别巨大。想知道自己能不能享受这个抵税优惠、一年能省多少,留言”养老金”,我帮你按你的收入档位算一笔账。