
个人养老金顶格缴12000元,不同税率档能省多少税?360元到5400元的差别在这
同样往个人养老金账户存12000元,有人一年省360元,有人一年省5400元,中间差了15倍。差在哪?不在存了多少,而在你落在哪个税率档。这笔账,值得花三分钟算清楚。
个人养老金的节税逻辑一句话就能说清:你每年往账户里存的钱,上限12000元,可以直接从应纳税所得额里扣掉。这个12000元的税前扣除限额,出自人社部、财政部等多部门联合印发的《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日发布)。扣掉的这12000元,原本要按你的最高税率交税,现在不用交了。所以你的税率档越高,省的就越多。
同样12000元,先看四个档各省多少
先摆出结论,用最直观的方式。同样顶格缴12000元,落在不同税率档,当年节税金额分别是:3%档省360元,10%档省1200元,20%档省2400元,45%档顶到5400元。
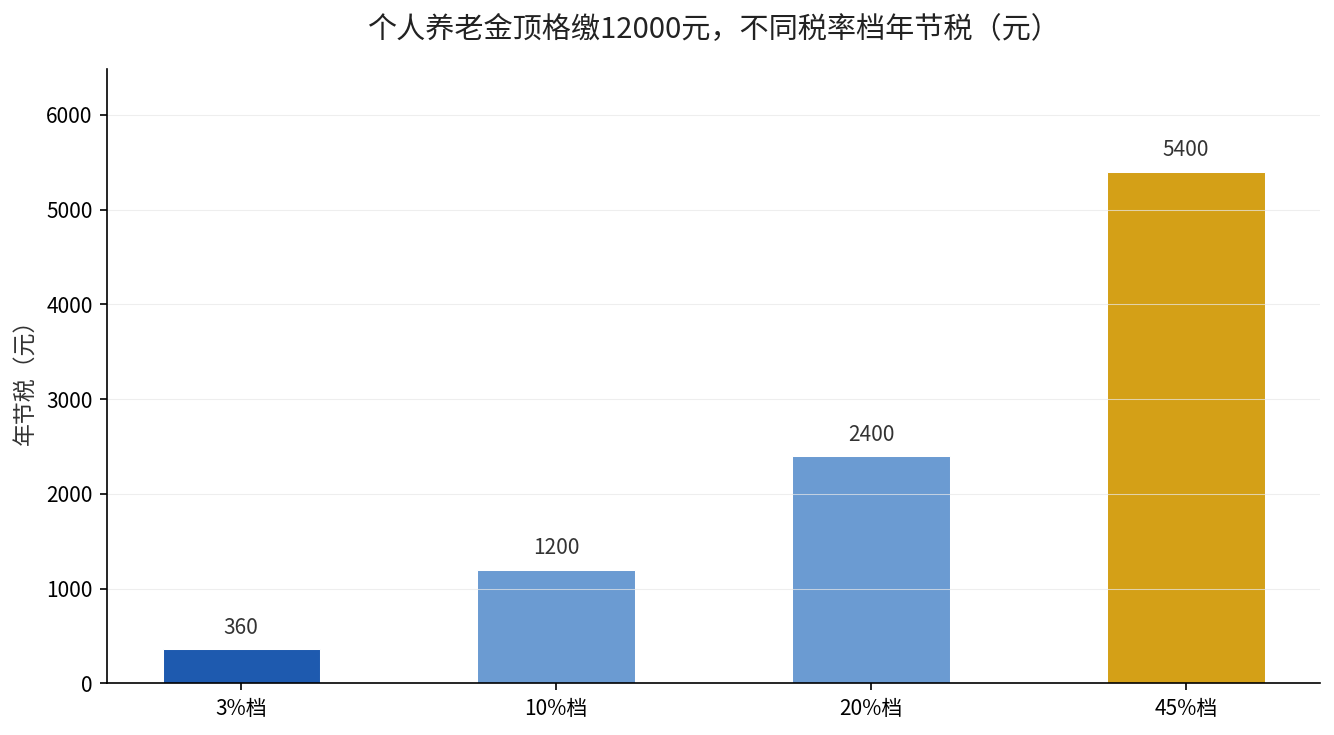
这张图一眼就能看出规律:税率每上一档,节税额就按12000元×对应税率往上跳。它是一条直直向上的线,没有拐点,也没有”越存越亏”的区间。
拆解差距:为什么不是存得多省得多
关键机制在于,节税额是”12000元 × 你的边际税率”,而不是一个固定折扣。边际税率,就是你最后一笔收入适用的那个税率档。
依据财政部、税务总局明确的政策口径,个人养老金实行”缴费环节税前扣除、投资环节暂不征税、领取环节按3%单独计税”。这条”三个环节”的税收安排,在海南省人力资源和社会保障厅2025年12月1日发布的《温馨提示:参加个人养老金,及时缴费享税优》里写得很完整。缴费环节的12000元扣除,直接对应你所在的那一档税率。
所以这里没有平均主义:一个年薪30万、边际税率20%的人,顶格缴存省2400元;一个年薪百万、边际税率45%的人,同样12000元省5400元。存的本金一样,省的钱差了一倍多,根源在税档。
算一笔完整的账:20%档到底怎么省出2400
人民日报海外版2023年1月17日的报道里,北京一位年收入30余万元的国企员工方琳算过一笔账:年薪30万,不算专项附加扣除,减掉6万元起征点和6万元社保公积金,应纳税所得额是18万元,适用20%税率、速算扣除数16920元,全年应纳个税19080元。
如果她每月缴存1000元、用足全年12000元限额,税前扣除后应纳税所得额降到16.8万元,全年个税变成16680元。两者一减,19080−16680=2400元,正好是”12000元×20%”。
这一步最关键的不是结论,是过程:你省下的每一分钱,都等于”12000元×你实际落入的税率档”。所以先查清自己的档,再决定存多少,顺序不能反。
选哪个:先确认税率,再决定存不存、存多少
如果你边际税率在10%及以上,顶格存12000元是划算的——省下的税是真金白银,且这笔钱最终是自己的养老钱。个人养老金没有最低缴费年限要求,收入高的年份多存,收入低的年份少存甚至不存,都行。
如果你落在3%最低档,节税额只有360元,吸引力有限,可以量力而行,不必勉强顶格。但要注意一个细节:领取时按3%计税,3%档存进去的人,领取环节税负和缴费环节抵免基本打平,节税意义就淡了。
还要看清一个时间点:缴费额度按自然年度累计、次年清零。想享受2025年度税前扣除,必须在2025年12月31日前完成缴存;2026年1月1日以后缴的,只能算进2026年度。错过了,这一年的扣除就作废。
现在该做什么
第一步,去”个人所得税”App查一下自己上一年的应纳税所得额和适用税率——这是决定存多少的唯一依据。国家税务总局把各级税率和速算扣除数都公布在税率表里,查起来一目了然。
第二步,税率在10%档以上的,今年用足12000元额度;3%档的,按实际承受能力来,不必强求。
第三步,记得在个税汇算时填报”个人养老金扣除信息”,上传缴存凭证,抵扣才会真正落地。
延伸阅读:想搞清”领取时还要缴3%个税”这笔账的,可以看个人养老金领取要缴3%个税?拆穿这个说法;想全面了解个人养老金全国推开后税款能省多少,看个人养老金全国推开后,你的个税一年最高能省5400元?。
你的边际税率落在哪一档?打开个税App就能看到,你也可以自己查一下去年的应纳税所得额对照表。查完了在评论区留言,说说你这一档顶格存能省多少,我帮你核对数字有没有算对。