
个人养老金领取要缴3%个税?拆穿这个说法,懂的人和不懂的人差好几万
“领养老金还要交税?”最近这句话在不少人的家庭群里刷屏,把很多已经退休、或者正在给自己攒养老钱的人吓了一跳。有人甚至开始担心,自己辛苦缴了一辈子的社保,退休后到手要打九七折。
其实这是把两个完全不同的”养老金”搞混了。一个说法,藏着两个常见的误解,今天我们把它们一个个拆开。
先问两个问题,看你踩没踩坑
第一个问题:你退休后按月领的那份养老金,要不要缴3%的个税?答案是——完全不用。第二个问题:那到底是谁在缴这3%?答案是——只有参加了”个人养老金”制度、且正在往外领钱的那批人。
这两个问题的答案一出来,大部分人的焦虑就散了一半。多数人领的,是国家的基本养老金,和个人养老金是两个制度、两笔钱。
拆开来看:这3%到底落在谁头上
按照《中华人民共和国个人所得税法》,国家统一规定发给干部、职工的基本养老金、退休费、离休费、离休生活补助费,免征个人所得税。北京税务12366热线也明确回应过,退休后按月领的基本养老金,不用缴个税。
那”3%个税”是从哪冒出来的?它来自个人养老金制度。这是一项2022年才开始实施、个人自愿参加、市场化运营的补充养老制度,不是强制参保,跟你退休领的基本养老金不搭边。
人社部在2025年6月24日专门回应过:按照《关于在全国范围实施个人养老金个人所得税优惠政策的公告》,个人养老金在领取时,按领取额的3%缴纳个税,不区分本金和投资收益。这句话说全了,就是”本金和收益,一起按3%缴”。
底层文件是两份:一份是《个人养老金实施办法》(人社部发〔2022〕70号),另一份是《财政部 税务总局关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号,2022年11月3日发布)。看清楚这两份文件的名字,你就能把”基本养老金”和”个人养老金”彻底分开。
一进一出,到底还划不划算
很多人的困惑是:缴费时享受了税收优惠,领取时又要缴3%,这一进一出,是不是白忙活了?答案要看你的收入落在哪个税率档。个人养老金是”递延纳税”:缴费环节按每年1.2万元限额在税前扣除,投资环节暂时不征税,只有领取时才按最低档3%缴。
关键就在这”一进”能省多少。你缴费时省的是自己适用的那档税率,可能10%、20%,甚至45%;领取时却只按统一的3%缴,这中间就是你的净赚。
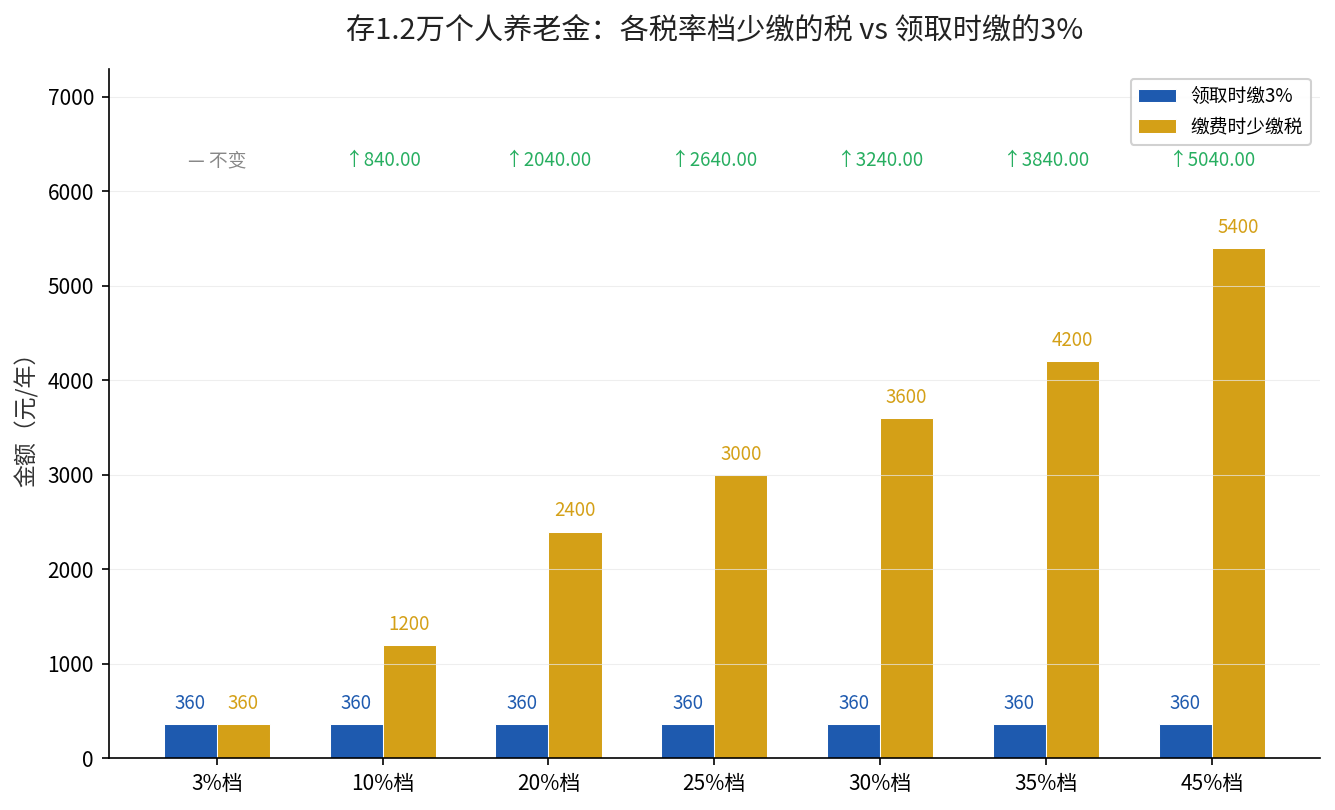
图上很直观:如果你是3%这一档,缴费时省360元,领取时也缴360元,正好打平;但只要你落在10%档往上,一年存1.2万,缴费时能省1200元到5400元不等,领取时却只缴360元,中间的差就是实打实落袋的钱。
一句话总结
说穿了就一句:你退休领的那份基本养老金不用缴税;要缴3%的,是你在个人养老金账户里取钱时才发生的事,而且因为缴费时税已经先省了一大截,对中高收入的人反而是划算的。
如果你也在想这几件事
我月薪没到5000元,要不要参加个人养老金?可能不划算。因为你的个税本来就落在3%甚至更低档,缴费时省不了多少,领取时还要缴3%,一来一回可能没有收益上的优势。
个人养老金一年到底能存多少?上限是1.2万元,可以按月、分次或按年缴,额度按自然年度累计,次年重新计算。这个1.2万还能在综合所得或经营所得里据实扣除。
领取时是银行代扣这3%吗?是的。按规定,个人领取个人养老金时,由开立个人养老金资金账户所在市的商业银行代扣代缴这3%的个税,不用你单独跑腿去申报。
关于个人养老金的这笔账,我们之前还拆过它的储蓄产品利率,想知道同样1.2万锁几年值不值,可以翻回去对照着看。
你现在处在哪个税率档?在个人所得税App里查一下自己的年度应纳税所得额,就知道存这1.2万到底划不划算了。算完如果还有疑问,留言你的税前收入,我帮你估一笔。