
2026年养老金计发基数出炉:同样缴30年,上海和贵州每月能差800多块
老李在上海退休,老周在贵州退休,两个人都是2026年1月办的退休手续,工龄一样30年,平均缴费指数也都是1.0。可到秋天重新算完账,老李发现自己每月到手的钱,比老周多出一大截。
差的不是工龄,也不是缴费档位,而是他们两个省公布的那条”起跑线”——养老金计发基数。这条线一高一低,算出来的基础养老金就是天差地别。今天我们就拿上海和贵州这两条已经公布的新基数,把账算明白。
同样条件,先定一个人
我们把两个人的条件钉死,保证公平对比:都是2026年1月退休,工龄30年,平均缴费指数1.0,也就是一辈子都按社平工资100%那档在缴。
唯一不同的,是退休地。到2026年9月下旬,已经有六个省市公布了2026年的养老金计发基数:上海12577元、西藏11954元、新疆8744元、内蒙古8430元、黑龙江7705元、贵州7376.75元。
上海是最高的那一档,贵州是目前公布里最低的那一档。我们就把这两个极端拉出来,看同样一个人,换个地方退休,钱差多少。
先看一张图:六省市的起跑线差多远
基础养老金算的是”起跑线”乘以一个系数,起跑线高,每月领的底子就厚。先直观感受一下这六个省市的差距。
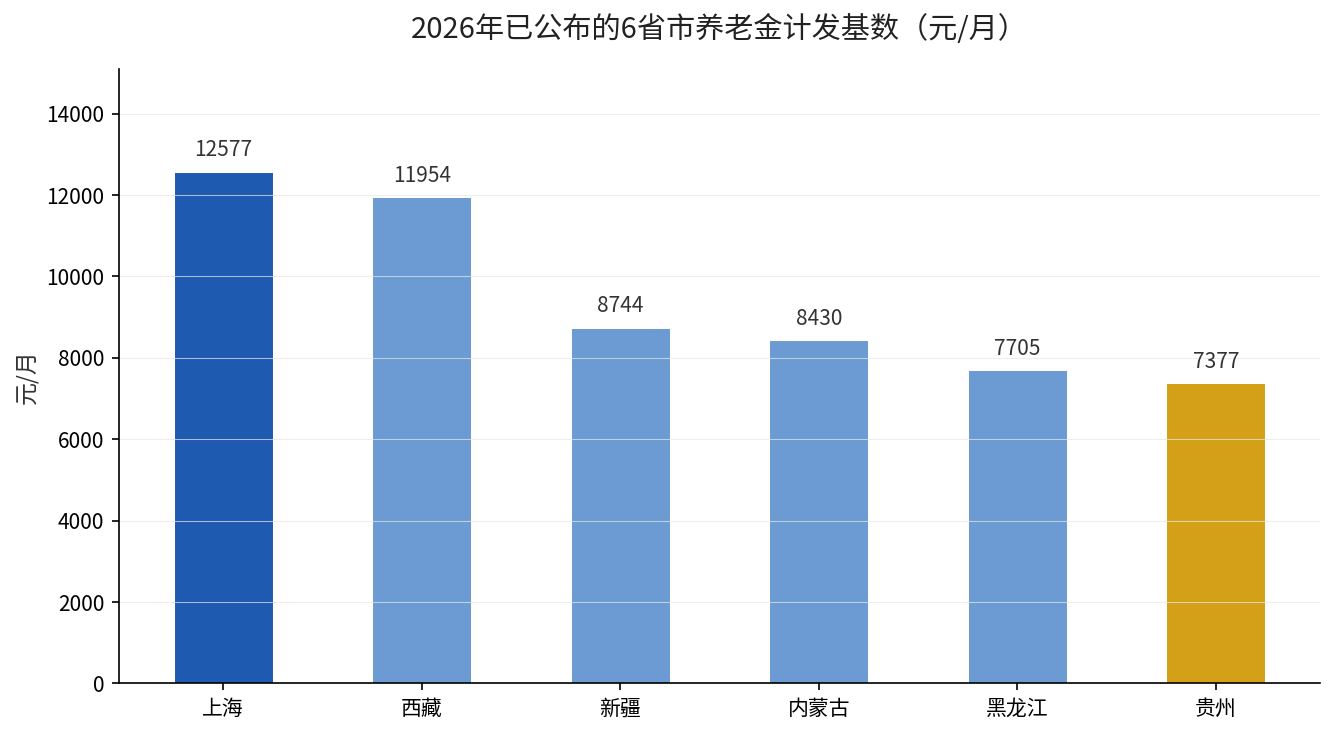
图上能看得很清楚:上海12577元,把贵州的7376.75元甩出去五千多块。这不是小数,它会直接反映到每个月到手的养老金里。
拆开算:同一个人,两本账差多少
基础养老金的公式是全国统一的:计发基数 ×(1+本人平均缴费指数)÷ 2 × 缴费年限 × 1%。我们把两个省的数分别代进去。
上海:12577 ×(1+1)÷ 2 × 30 × 1% = 12577 × 1 × 0.30 = 3773.1元。贵州:7376.75 ×(1+1)÷ 2 × 30 × 1% = 7376.75 × 1 × 0.30 = 2213.03元。
光基础养老金这一项,上海每月就比贵州多出1560.07元。这是纯基础部分,还不算个人账户养老金和过渡性养老金。基数差是根源——12577减7376.75,差5200.25元,再乘上0.30的系数,差距就固定下来了。
有人会问:那老李是不是就比老周每月高这么多?不完全是。个人账户养老金看的是自己账户里攒了多少,和基数关系不大。但基础养老金这一千五百多块的差,是实打实跟着退休地走的。
同样的差异,换算成补发就是一笔钱
这六省市里,内蒙古是涨幅最猛的一个。内蒙古2026年计发基数8430元,比2025年的8179元多出251元,涨幅3.07%,是当前已公布地区里最高的。这个数写在内蒙古”内人社办发〔2026〕85号”文件里,2026年8月26日成文,8月28日对外公开。
为什么涨得多,补得也多?补发的公式是:(新基数-旧基数)×(1+本人平均缴费指数)÷ 2 × 缴费年限 × 1%。以内蒙古工龄30年、指数1.0、1月退休、10月补发为例,每月差额约75.3元,补10个月合计约753元。
这里要提醒一句:重算补发只针对2026年1月1日之后办理退休、且在新基数公布前已开始领预发养老金的人。2025年及以前退休的不参与这次重算,他们走的是另一条年度普调的线。领城乡居民养老金的,也不在这个补发范围内。
结论:选在哪里退休,能差出一辆车
算完这笔账,结论就一句话:养老金的”起跑线”由退休地决定,你换不了缴过的工龄,但退休前的最后归属地,值得提前想清楚。
如果你是在职职工或灵活就业,准备把社保关系往基数高的地方迁,那在办理退休前,务必确认自己满足在当地实际缴费满一定年限的归属条件,这比盲目迁户口实在得多。我们之前也拆解过缴费基数和参保人数的账,你可以翻回去对照着看。
想知道自己退休地按新基数能补发多少,打开电子社保卡,翻出你的”待遇核定表”,看计发基数那一行写的是哪年的数,再对照本省今年的新数,自己套公式就能算个大概。
你的退休地今年公布新基数了吗?留言告诉我你所在的省份,我帮你看看什么时候会补发。