
三项社保基金结余11.07万亿,参保10.76亿人:这组数字对你意味着什么
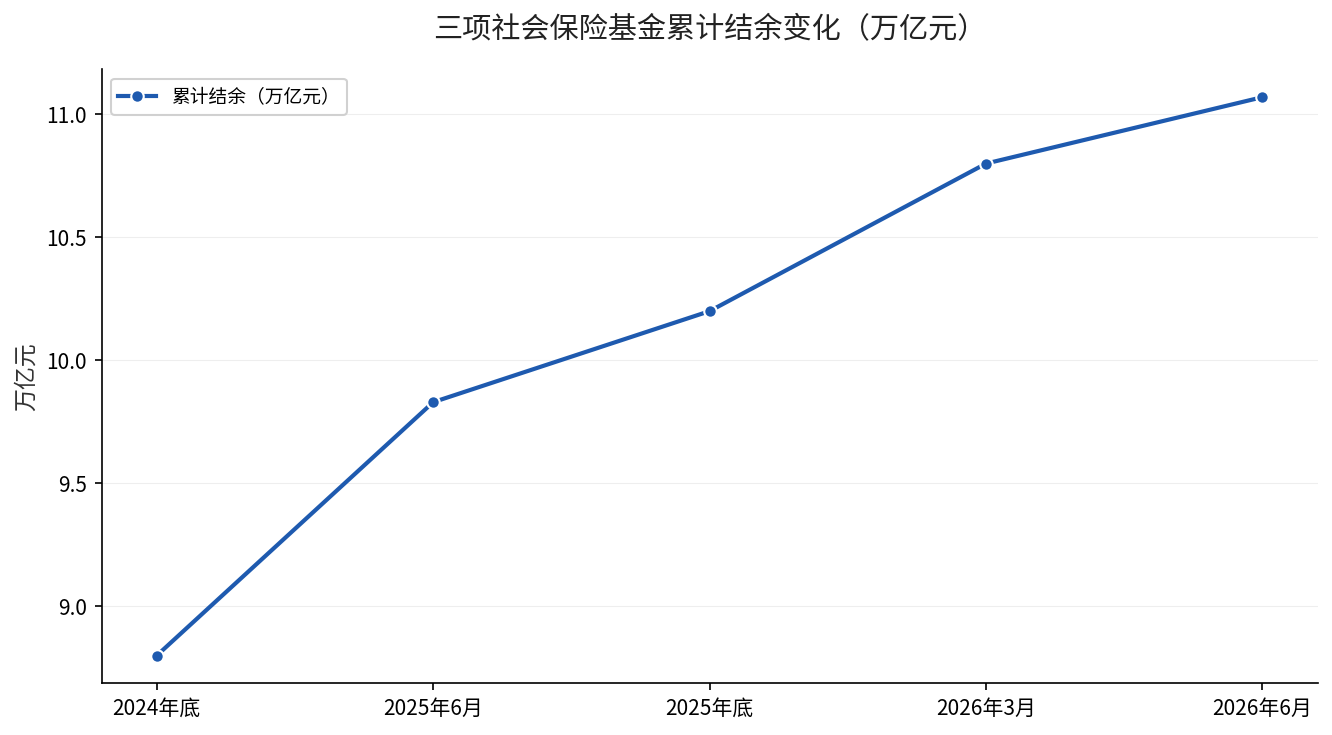
截至2026年6月底,全国基本养老保险、失业保险、工伤保险三项社会保险基金累计结余11.07万亿元,上半年总收入4.88万亿元、总支出4.14万亿元。
这是人社部2026年7月22日例行新闻发布会上公布的数字。同一场发布会还给了另一组数:全国基本养老保险参保人数10.76亿人,失业保险2.49亿人,工伤保险3.23亿人。
收大于支,钱袋子是鼓的。但这两组数字真正值得关注的,不是”基金很安全”这句结论,而是它们摆在一条时间线上时透露出的信号。
一个信号:参保人数基本见顶了
把最近两年的数据并排放在一起,趋势就出来了。
2025年底,全国基本养老保险参保10.76亿人,比上年底增加316万人;2026年6月底还是10.76亿人,同比增加473万人。增长还在,但增速已经明显放缓——10亿量级的参保盘子,可扩的空间本来就不大了。
参保人数见顶意味着什么?意味着”靠新增缴费的人来养已退休的人”这条路,往后越来越走不动。这才是全国统筹、延迟退休、最低缴费年限从15年往20年抬这一整套动作的根本原因——都不是为了省钱,而是为了让这本账能长期算得平。
影响一:短期看,你的钱不会晚到
先说最直接的:基金结余11.07万亿、上半年收入4.88万亿对支出4.14万亿,当期是盈余的。手里有钱,当期发放就不会出问题。
对已经退休的人,这意味着每月养老金照常到账;对还没退休的人,这意味着眼下不用为”发不发得出”焦虑。短期内真正会让你困惑的,反而是那类没有正规文号的”调整通知截图”——凡是涉及全国的待遇调整文件,只会通过人社部官网、财政部政务公开专区、中国政府网三个渠道正式发布。
影响二:中期看,两件事会一步步落地
中期真正影响你的,是两件已经在推进的事。
第一件是全国统筹。基金结余分布不均,有的省份收大于支、有的省份靠调剂,全国统筹就是把富省的余粮调剂给缺钱的省。这笔账我们之前拆过,想看清未来十年社保盘子怎么走,可以延伸阅读:参保10.76亿人基本到顶,全国统筹调剂2546亿。
第二件是最低缴费年限的门槛抬高。从2030年起,最低缴费年限会从15年逐步往上走,最终到20年。这件事我们在另一篇里算过逐年抬高的时间表,缴得晚的人会最先感受到压力。
影响三:长期看,决定你退休生活的是”账户厚不厚”
长期来看,单看”总额11万亿”没有意义,关键是这笔钱摊到每个人身上有多少。
职工养老和居民养老是两本账,厚度差得很远。职工这本账由个人和单位共同缴费,资金池深;居民这本账主要靠财政补助加个人小额缴费,池子浅。同样参加养老保险,两类人退休后到手的钱可以差出数倍。这笔差距我们专门算过,可以看:参保10.76亿人,职工结余是居民的4倍。
所以长期该做的,不是盯着总额涨没涨,而是想办法把自己的两本账做厚:一是有单位的,盯紧缴费基数和年限,别断缴;二是没单位的,能走灵活就业职工养老就别只缴居民养老;三是有余力的,把个人养老金账户用起来,每年12000元的额度,能抵税还能强制储蓄。
现在该做什么:照着你的身份对号入座
如果你已经退休:确认每月到账金额,关注本地人社部门的正式通知,别信没有文号的截图。
如果你还在职:上电子社保卡查一眼你的缴费年限和个人账户余额,算算到退休还差几年、账户攒了多少。
如果你是灵活就业或个体:对比一下居民养老和灵活就业职工养老两条路的成本与回报,别默认选低的那条。
你在哪个省、现在缴的是哪种养老保险?留言告诉我,我帮你看看这本账划不划算。