
参保10.76亿人,职工结余是居民的4倍:第一支柱这几组数字,正在重写你的养老预期
一个信号,可能改变你对”国家养老”的底层预期:基本养老保险参保人数已经摸到了天花板,而两本账之间的差距越拉越开。看懂这几组数字,你才知道自己的养老底子到底有多厚。
人社部《2025年度人力资源和社会保障事业发展统计公报》给出了最新底数:截至2025年末,全国参加基本养老保险人数107591万人,也就是10.76亿人,比上年末只增加了308万人。这个”几乎不涨”,本身就是最硬的信号。
影响一:短期内,参保人数见顶了,你的”从哪领”更该看清
10.76亿人是什么概念?全国16岁以上人口里,能参保的基本都进来了。往后不会再有大几千万人涌入,第一支柱从”扩面”时代正式切换到”存量精算”时代。对你个人来说,纠结”要不要参保”已经没有意义了——该纠结的是你在哪一档、领多少。
这背后的分野,就是职工和居民两本账。职工养老保险这本账,参保54672万人,其中正在缴费的职工39457万人,已经领钱的离退休人员15215万人;居民养老保险这本账,参保52919万人,实际领取待遇的18820万人。人数上居民这头更多,钱上却是另一回事。
影响二:中期看,两本账的”厚度差”会直接决定你的退休生活层次
差距有多大,直接看基金盘子。2025年城镇职工养老保险基金收入79170亿元、支出71203亿元、累计结余78685亿元;城乡居民养老保险基金收入只有9487亿元、支出6223亿元、结余19774亿元。职工结余78685亿对居民结余19774亿,整整差了接近4倍。看下面这张图,两个世界的厚度一目了然。
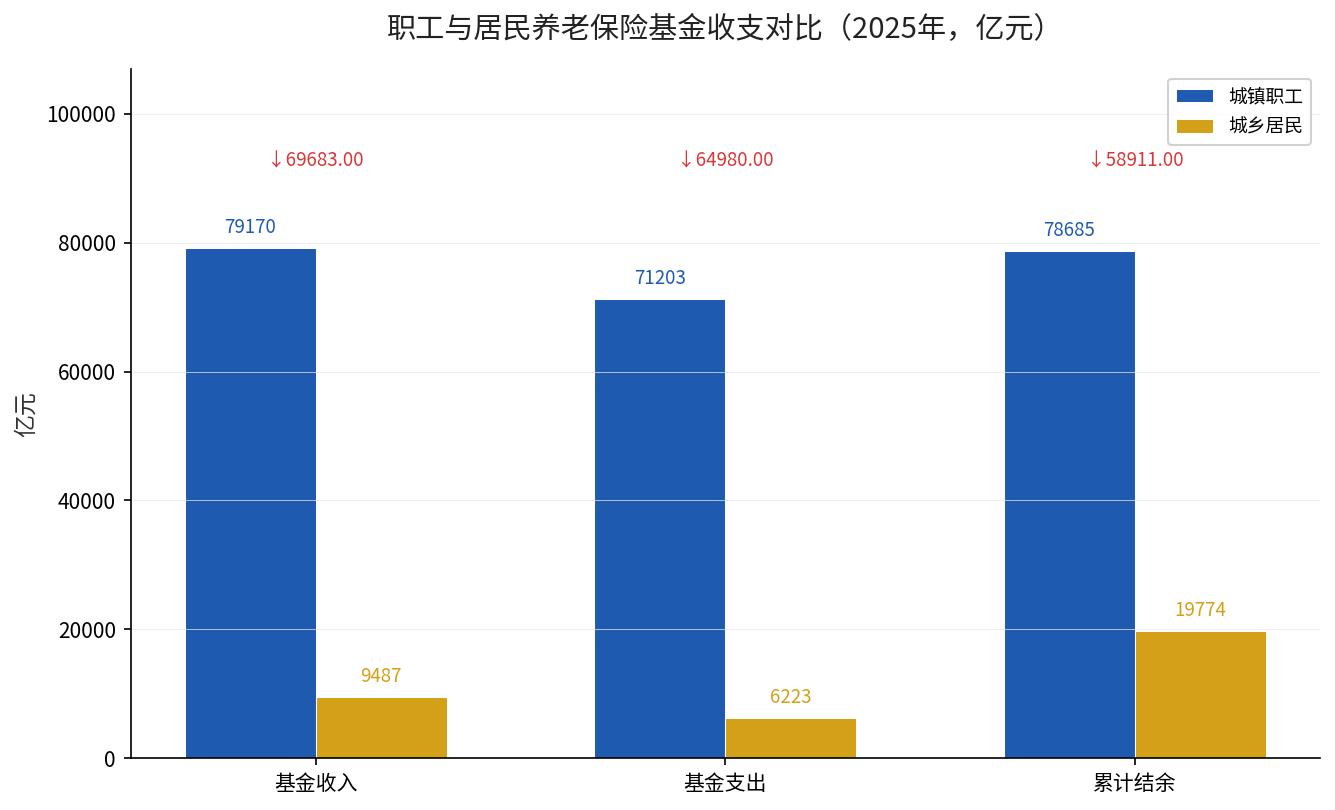
这些钱最终都会落到每个退休人员头上。职工养老保险的钱,由单位和你个人共同缴费撑起来,缴费基数高、年限长;居民养老保险则主要靠个人档次缴费加财政补贴,金额薄、起步晚。同样领养老金,职工这边的人均待遇,是居民那边的十几倍——这就是”两本账”最扎心的地方。(来源:人社部《2025年度人力资源和社会保障事业发展统计公报》,2026年8月发布)
关于这”十几倍”的具体构成,我们之前专门拆过一笔账:职工养老金的两个来源——统筹部分加个人账户,和居民养老金那套个人缴费加补贴的逻辑,从一开始就不是一个量级。你可以往前翻翻那篇职工与居民待遇对比的文章,把差距的出处看透。
影响三:长期看,结余和投资运营才是”发不发得出”的底气
公报里还有一笔容易被忽略的账:2025年末全国基本养老保险基金累计结余98459亿元,其中进入投资运营的规模2.98万亿元。结余数字在涨,但它能不能持续覆盖越来越大的支出,才是长期的关键。
一方面,离退休人员还在逐年增加,职工养老保险的支出71203亿元已经逼近收入79170亿元的规模,收和支之间的安全垫在变薄。另一方面,全国统筹、跨省调剂、基金投资运营这些动作,都是在给这本账”续力”。对你来说,这意味着光靠第一支柱,未来的替代率大概率撑不起退休前的生活水平。
现在该做什么:照着你的身份对号入座
如果你是在职职工,别只看社保那8%个人账户,剩下的部分要靠第二支柱和第三支柱补。企业年金、个人养老金这两条腿,能建就建、能缴就缴。已经有个人养老金的,记得在缴费窗口期把12000元额度用好,别白白浪费递延纳税的那点空间。
如果你是城乡居民参保的,重点是别停在最低档。缴费档次高一点、年限长一点,财政补贴也会相应多给,这是你退休后最实在的增量。已经临近退休的,去电子社保卡里算一下自己按现有条件能领多少,心里有数比什么都强。
说穿了就一句:第一支柱已经到顶了,它保证的是”人人有份”,不是”人人够花”。你的养老桌面上,从现在开始得主动多摆几条腿。