
个人养老金账户交了12000却不买产品?”缴而不投”这笔税白省,三个误区一次说清
很多人办个人养老金,图的就是每年12000元的税前扣除、最高省下5400元个税。
但现实里有个挺尴尬的现象:钱存进账户了,人就停在原地不动了。钱趴在账户里,既没买基金、也没买理财、更没买保险——等于只省了一半的税,后半段该赚的钱一分没赚。
这个现象还有个专门的名字,叫”缴而不投”。今天这篇,用几个最常见的问题,把这块给说透。
先问两个问题,看你有没有踩进去
第一个:你去年往账户里存了钱,单纯是为了抵税,还是真的买了产品?
第二个:如果买了,你买的是基金、储蓄、还是保险——你自己能说出它属于哪一类吗?
答不上来很正常。因为很多人压根不知道,这个账户里的钱是有”货架”的,而且货架在一直上新。
误区一:以为存进去就是”投资”了
最普遍的误解就在这。个人养老金账户,本质是一个”资金账户”+一个”产品货架”的组合。
你每年缴的12000元,只是进入了资金账户,享受了税收优惠。但它不会自动变成任何投资产品——除非你手动去挑一样买下来,否则它就只是躺在账户里吃活期那点利息。
招商银行等大行2025年年报里的一组数字很能说明问题:招商银行个人养老金资金账户累计开户数已经超过1500万户,农业银行个人养老金服务客户数较上年末增长109.1%、缴存金额增长101.5%。开户和缴存都在涨,但真正”买了产品”的比例,官方和多份报道都说偏低。
换句话说:省税是前半程,你没做后半程,就等于一辆车只踩了油门没挂挡。
误区二:以为这钱只能买基金,或者只能存定期
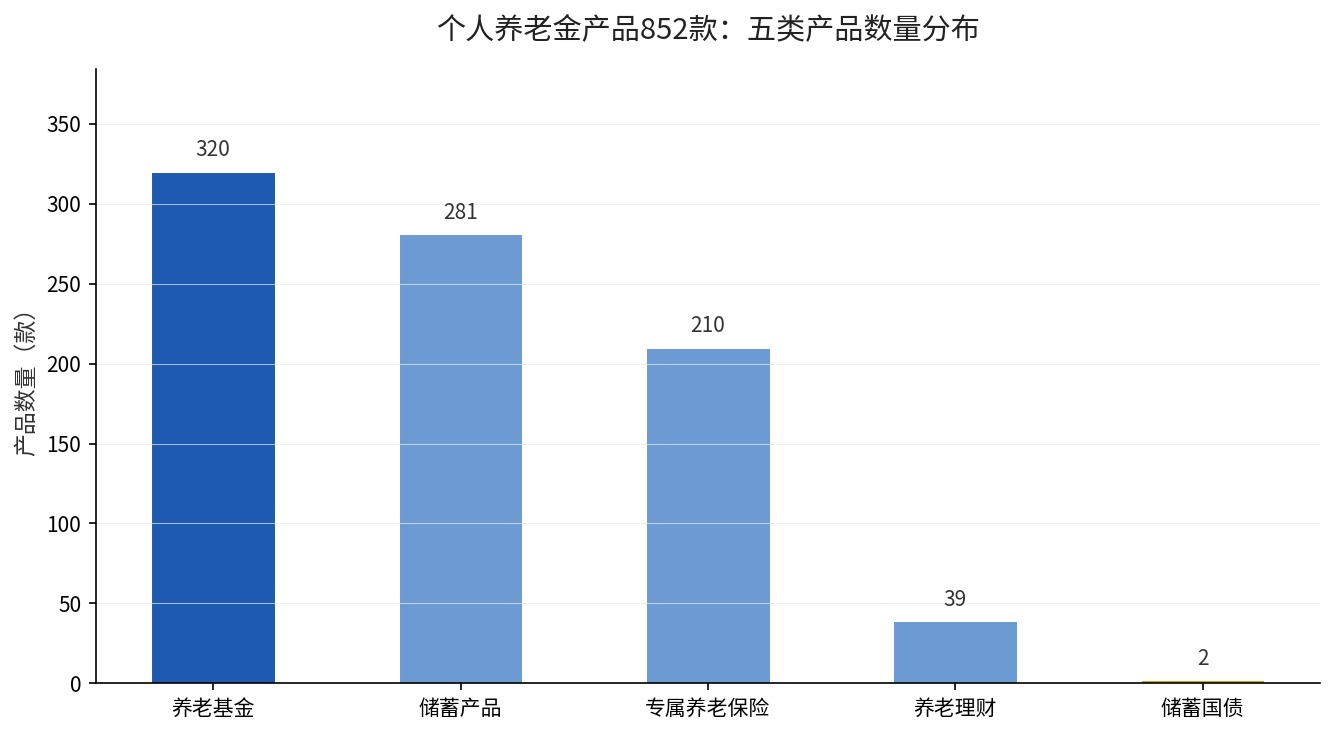
账户货架上的东西,比你以为的多。国家社会保险公共服务平台的个人养老金产品目录,2026年6月10日显示,在售个人养老金产品总数是852款。
这852款拆开是这么几类:210款专属养老保险、39款养老理财、320款养老基金、281款储蓄产品,外加2款储蓄国债。
五类产品,风险从低到高排:储蓄(含国债)最稳、保险居中带保底、理财稳健、基金弹性最大。
所以这钱不是”要么买基金、要么存定期”二选一,而是一条完整的风险谱系,你按自己的年龄和承受能力去站位就行。
误区三:以为国债、基金是最近才有,信息太散追不上
货架确实在变,但变的方向很清晰,追起来不费劲。
2025年11月,财政部和中国人民银行联合发布《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(财债〔2025〕5号),明确储蓄国债(电子式)从2026年6月起纳入个人养老金产品范围。
这是五类产品里的最新一块,也是最稳的一块——储蓄国债由财政部和人民银行发行,100元起购,安全性在个人可买的品类里属于最高一档。
再往前推,2024年12月制度全国铺开时,把权益类指数基金纳入了名录。所以现在这个货架,是”理财、储蓄、保险、基金、国债”五类齐全的状态。
关于指数基金纳入后收益表现怎么样,我们前面刚拆过一笔清单账:延伸阅读:312只个人养老金基金,99%都赚钱,前14名全是指数基金。
一句话给你答案
个人养老金要省的是”税+时间复利”两笔钱,只省税不投产品,等于主动放弃了复利,这笔账长期看会差出好几万。
如果你也在想这几件事
问:我把钱存进去一直不买,会有什么损失吗?——不会亏本金,但只拿账户活期利息,通胀都跑不过,等于变相缩水。
问:我离退休还远,买什么合适?——年龄小、时间长的,可以往指数基金这边靠,用时间去摊平波动。
问:我快退休了,还能买吗?——能,但更适合储蓄、国债、保险这类稳的,别去赌弹性。
问:领取时是不是还要交税?——要,领取环节按3%的较低税率单独计税,这是制度设计的一部分,不是额外坑。
你的账户里那笔钱,现在买产品了吗?留言”账户”,我帮你看看该怎么摆这五类货架。