
312只个人养老金基金,99%都赚钱:前14名被指数基金包揽,你踩对赛道了吗
先给你一个反直觉的数字:个人养老金账户里那笔钱,买基金的人过去三年半,99%都是赚的。
没有夸张。据Wind数据(经21世纪经济报道2026年4月17日刊发核实),截至2026年4月15日,全市场312只个人养老金基金(Y份额)自成立以来平均收益20%,正收益比例高达99%,最高的赚了超过70%。
但同样是”买了个人养老金基金”,有人赚70%,有人只赚几个点,还有人等来的是基金清盘。差距不在运气,在于你挑的是哪条赛道。
这里补充一句官方出处:个人养老金产品目录由人力资源社会保障部(人社部)主管的国家社会保险公共服务平台对外公示,基金类产品名录则由证监会按季度发布。下面这套数据,均可在上述官方平台查询核验。
一张总榜:312只基金,收益最猛的前14名全是同一物种
先看收益榜的前14名。Wind数据显示,成立以来收益最高的前14只个人养老金基金,清一色是股票指数基金——没有一只例外。
其中4只成立于2024年底的中证科创创业50ETF联接基金,成立以来累计收益全部超过70%,是绝对的第一梯队。紧随其后的10只,全部是跟踪创业板50、创业板指数的指数或联接基金,收益落在47%到64%之间。
反过来看垫底的阵营,问题就清楚了:收益长期低迷、最终走向清盘的,几乎都是持有期三年、五年的养老目标FOF。
截至2026年4月15日,全市场已有135只FOF清盘,这里面就包括60只养老FOF、以及9只个人养老金基金(Y份额)。这一组同样来自Wind数据(21世纪经济报道2026年4月17日)。
高的为什么高:三类基金,风险收益性格完全不同
把312只基金拆开看,你就明白收益的差别是结构性的,不是偶然。
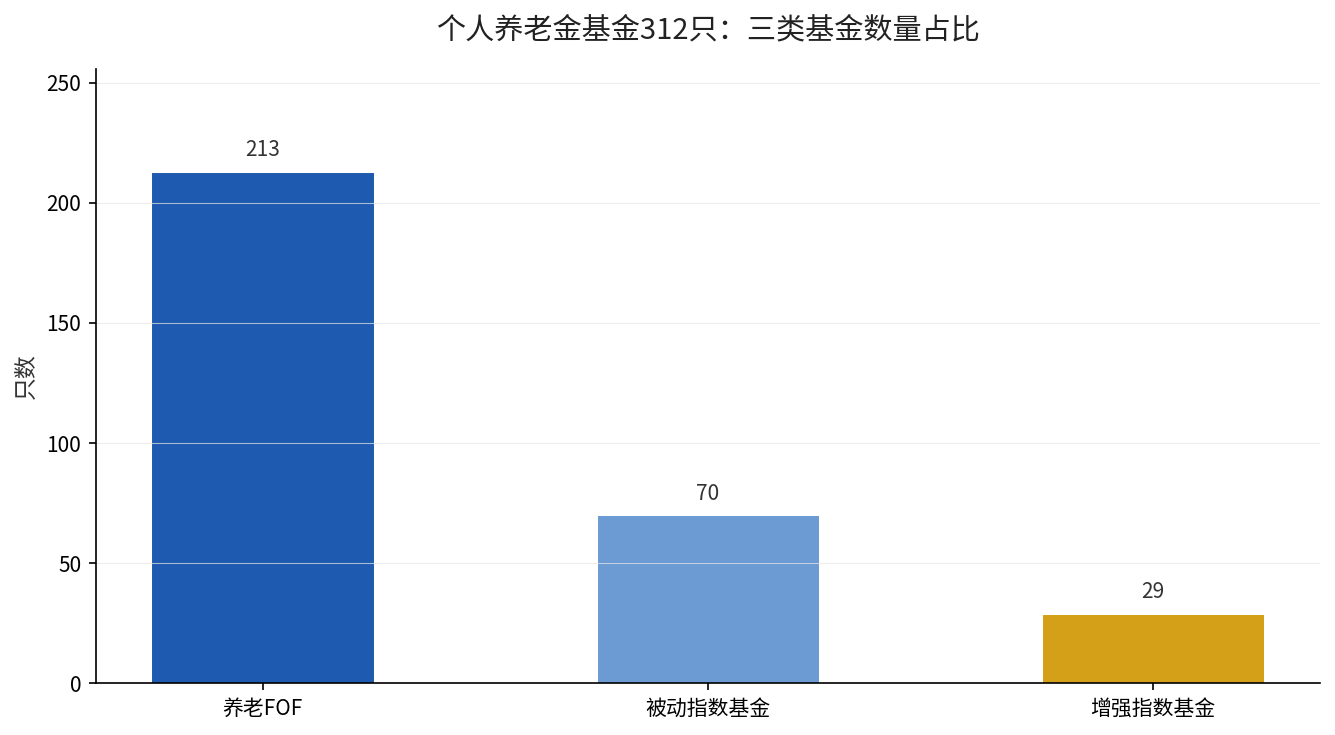
| 基金类型 | 数量 | 占比 | 收益性格 |
|---|---|---|---|
| 养老FOF | 213只 | 约68% | 股债搭配,波动小、收益温和 |
| 被动指数基金 | 70只 | 约23% | 弹性最大,涨得猛、回撤也大 |
| 增强指数基金 | 29只 | 约9% | 介于两者之间 |
数据来源:Wind,截至2026年4月15日;产品名录以证监会《个人养老金基金名录》(截至2026年6月30日)为准,基金产品总数可在国家社会保险公共服务平台(人社部)目录中查询确认。
看这张表就懂了:收益榜前14名扎堆的”被动指数基金”,只占总数23%,但它是全场弹性最大的那一类。股市一涨,它涨得最凶;所以过去两年半的行情,它把收益榜从头垄断到尾。
而占了近七成的FOF,是”股债搭配”的打法,天生更稳,但绝不可能是榜单冠军。它的任务不是冲刺,是让你睡得着觉。
低的差在哪:不是基金不行,是这三类人买错了
清盘的9只养老基金,清一色是持有期三年、五年的养老FOF。问题不在产品本身,在于这类产品跟它的买家不匹配。
博时颐泽平衡养老目标三年持有混合(FOF)基金经理于文婷点得很直接:这类产品锁定期太长,投资者对流动性要求又高,资金进不来,规模就慢慢萎缩,最后够不着清盘线。
说白了,这是一个”错配”的故事——把一笔本该锁定二十年的养老钱,硬塞进一个三年就要见分晓、但又锁着你不让走的赛道里,两头都不舒服。
所以低的不是基金质量,是”持有期”和”投资者耐心”没对上。
规模涨了三分之二,钱其实越来越懂事了
再看一个好消息:据Wind数据,这312只基金总规模从2024年末的91亿元,涨到2025年末的185亿元,增幅超过100%。
规模翻倍的背后,是2024年12月那次制度全国铺开,个人养老金账户可以买指数基金了。钱以前只能挤进FOF,现在有了弹性更大的出口。
最早2022年11月那批40只养老FOF,三年半下来全部正收益,其中4只超20%、26只在10%到20%之间。这批”先行者”用真金白银验证了一件事:养老的钱,只要方向对、拿得住,时间会替你打工。
想看你账户里这笔钱具体归哪一类、收益性格怎么样,我们之前拆过一笔更细的账,可以点开看看:延伸阅读:个人养老金账户里的基金,到底分几类、该怎么配。
给你三个马上能用的判断
第一,年龄越大、越接近退休,越该往FOF这类”股债平衡”里走,别惦记榜单冠军。你要的是稳,不是刺激。
第二,年轻、离退休还有二三十年,才轮得到指数基金上场,用时间去消化波动。弹性大这件事,只有长坡才接得住。
第三,别在三年、五年持有期和”随时想拿钱”之间反复纠结,先想清楚这笔钱到底多少年不用,再往回挑产品。
你的个人养老金账户里,现在买的是FOF还是指数基金?留言”养老金”,我帮你按年龄对号入座。