个人养老金1245只产品大盘点:储蓄、保险、基金、理财,钱该先放哪一类?
打开你的个人养老金账户,会发现能买的东西分四类:储蓄、保险、基金、理财。很多人第一反应是”基金能多赚就买基金”,结果账户里躺着的产品数量一打开就懵了。今天我们把四类产品掰开揉碎,看看到底谁多、谁适合你。
先看总榜:四类产品谁的数量最多
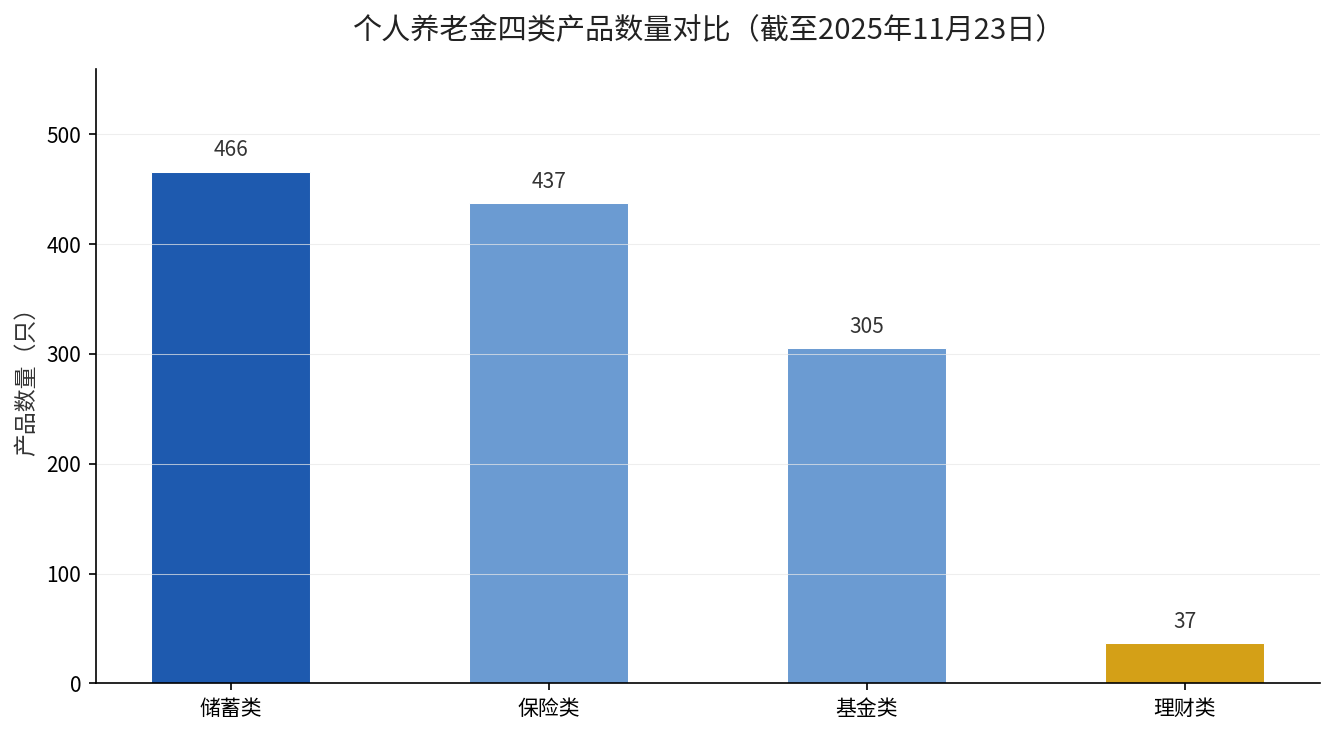
根据国家社会保险公共服务平台的个人养老金产品目录,截至2025年11月23日,四类产品加起来一共1245只。数量从多到少是这样排的:储蓄类466只最多,紧跟其后的是保险类437只,基金类305只排第三,理财类只有37只,远远落在后面。
| 产品类型 | 数量(只) | 占比 | 一句话特点 |
|---|---|---|---|
| 储蓄类 | 466 | 约37% | 保本保息,收益确定 |
| 保险类 | 437 | 约35% | 保底+浮动,终身领取 |
| 基金类 | 305 | 约25% | 参与市场,波动明显 |
| 理财类 | 37 | 约3% | 固收为主,门槛低 |
这张表看着简单,但背后藏着一个信息:低风险的储蓄和保险,加起来占了七成以上。换句话说,个人养老金这个池子里,大多数人最终的钱,还是流向了”求稳”的方向,而不是想象中激进的股票基金。
数量多,不等于适合你:看三类人的不同选择
储蓄类最多,是因为它最省心。存进去就是一笔定期,利率写死,到期连本带息,适合眼看退休、不敢冒任何风险的人。银行理财里的个人养老金储蓄产品,有特定养老储蓄,也有普通储蓄存款,利率一般比同期定存略高一点。
保险类是第二多,它多了一个功能——”终身领取”。年金保险让你退休后按月领钱,活多久领多久,这是储蓄和基金都做不到的。根据国家社会保险公共服务平台数据,保险类里又分年金、两全、专属商业养老保险三类,其中年金保险数量最多。
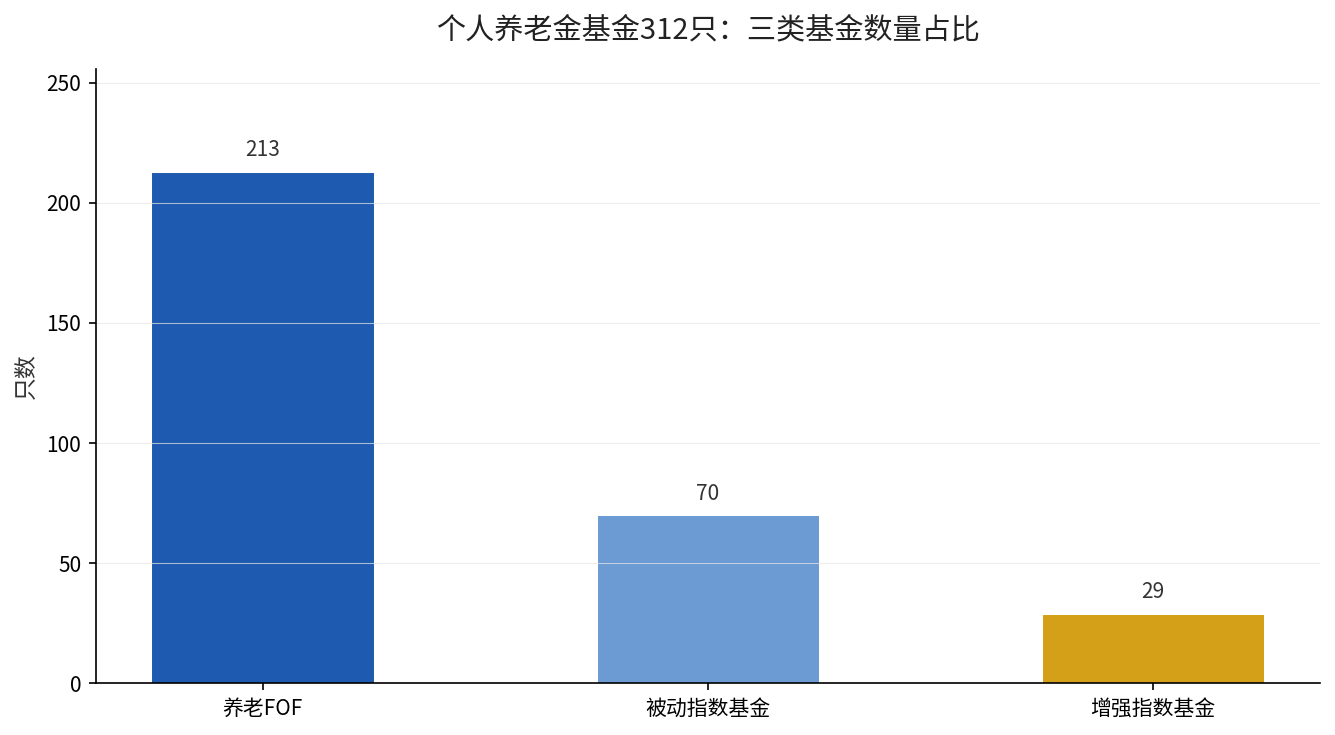
基金类是很多人关注的第三类,305只里既有养老目标基金(FOF),也有2024年12月才纳入的指数基金。证监会公布的个人养老金基金名录显示,截至2026年6月30日,基金名单已经更新到321只。基金能参与市场波动,长期收益空间大,但短期回撤也大,这是它和储蓄、保险最本质的区别。
四类到底怎么配,给你三条判断标准
第一,看你的退休年限。距离退休还有二十年以上的人,可以适当提高基金类比例,让时间帮你熨平波动;十年以内的人,就该把大头放到储蓄和保险上,锁定确定收益。
第二,看你的风险承受力。能接受账户某年净值跌10%还不慌的,基金可以多配;看到绿字就睡不着的人,老老实实选储蓄和保险。
第三,看你要的是”一笔钱”还是”一条现金流”。想退休时一次性拿出来用的,偏储蓄;想按月领、怕长寿没钱花的,选年金保险更对路。
说到底,1245只产品不是让你全部买一遍,而是四类各有各的用处。你现在账户里的钱,分在哪一类最多?打开国家社会保险公共服务平台的产品目录,对照这张榜单核一遍,你就知道自己的配置对不对路了。