
职业年金交12%,单位还替你交8%?缴15年算一笔账,比只领基础养老金多多少
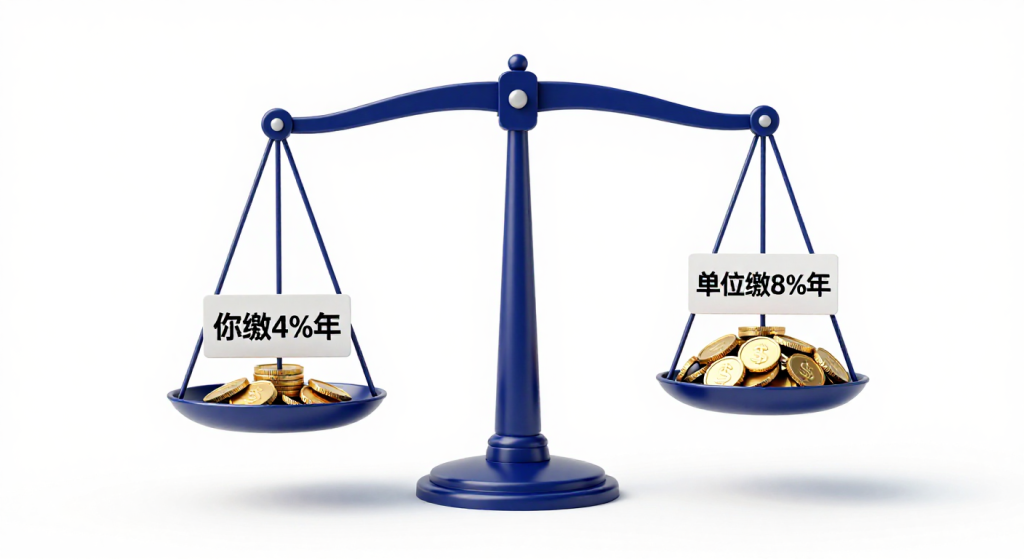
同样一个机关事业单位编制,有人退休后每月除了基本养老金,还多领一笔”第二份退休金”。这笔钱哪来的?就是职业年金。先给你一个反直觉的数字:你自己只掏4%,单位替你缴8%,加起来12%全部进你个人账户,一分不统筹。
职业年金的缴费比例不是各地拍脑袋定的,是国办发〔2015〕18号《机关事业单位职业年金办法》白纸黑字写死的:单位按本单位工资总额的8%缴费,个人按本人缴费工资的4%缴费,由单位代扣,单位和个人缴费基数与基本养老保险基数完全一致。也就是”你交4块,单位交8块”,合计12%全记入你个人账户。这笔钱和基本养老金里统筹共济的部分不一样,是实打实归你自己的。关于你到底该参加职业年金还是企业年金,可以看这篇职业年金8%+4%和企业年金傻傻分不清。
同样条件,先定一个人
我们把场景摆清楚。假设老周是某省直机关一名普通科员,退休时职业年金个人账户累计储存额是15万元。这个数字不是估算,是拿缴费工资和年限乘出来的:按月缴费工资8000元算,个人4%每月320元、单位8%每月640元,一年就是11520元进账户,15年左右攒下15万上下,再算上省级统一投资运营的收益。
老周年满60周岁退休。按国家规定,60岁退休对应的个人账户养老金计发月数是139个月。那么他每月能领的职业年金就是:150000÷139≈1079元。这笔钱每月和基本养老金分开、分两笔打到社保卡上,一直领到账户余额归零为止。
多退几年 / 少退几年,差多少
同样是15万账户余额,退休年龄不同,每月到手就不同。这里不是待遇变了,是”除数”变了——计发月数跟着退休年龄走:60岁退休139个月、55岁退休170个月、50岁退休195个月。这个对应关系,来自国发〔2015〕2号《国务院关于机关事业单位工作人员养老保险制度改革的决定》附带的个人账户养老金计发月数表。
算一笔就清楚。账户余额15万,如果55岁退休,每月领150000÷170≈882元;如果60岁退休,每月领150000÷139≈1079元。同样一笔钱,晚退5年,每月能多领近200元。反过来,早退的人每月领得少,但领的月数多——账最终是一样的,钱就那么多。
| 退休年龄 | 计发月数 | 账户15万每月到手 |
|---|---|---|
| 60岁 | 139个月 | 约1079元 |
| 55岁 | 170个月 | 约882元 |
| 50岁 | 195个月 | 约769元 |
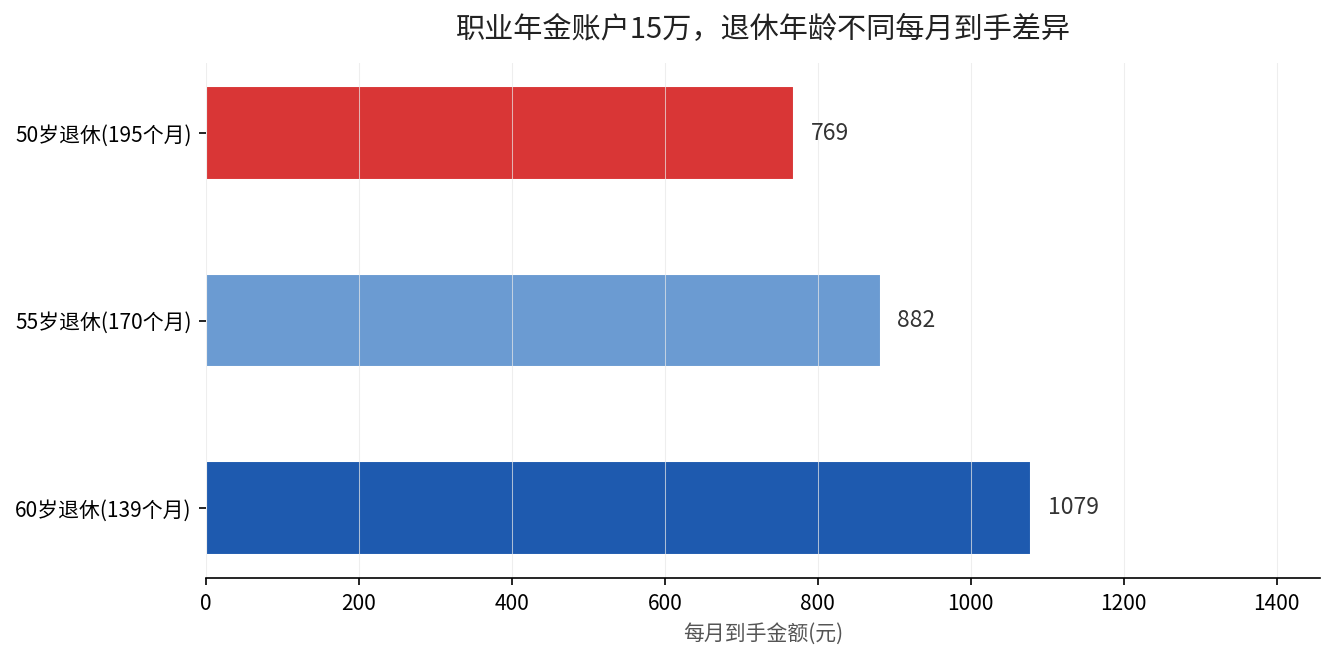
这张表一摆就明白:计发月数不是”能领多少年”,而是”算每月领多少”的除数。领满139个月(约11年半)之后,只要账户还有余额,就继续按原标准发,直到余额为0;如果账户空了,职业年金停了,但不影响你继续领基本养老金。
拆开差距来源:凭什么比只缴基础养老金的同事多
职业年金和基本养老金最大的区别,在于它是”完全积累、个人账户、归个人所有”。你交的钱、单位替你交的钱、加上省级投资运营的收益,全部滚存在你个人名下。这跟基本养老金里”统筹账户”、跟别人互助共济的逻辑完全不同。具体的计发月数和领完就停的规则,可以对照《职业年金计发月数139,账户余额领完了还能领吗》那篇。
所以同样是机关事业单位退休,有职业年金的”中人””新人”,等于在基础养老金之外多了一份实打实的个人账户积累。而2014年10月以前就退休的”老人”,因为改革前不缴费,没有职业年金积累,也就不领这笔钱——这是并轨前后最直观的一道分界线。
职业年金这笔钱安全性还高:能继承,能转移。如果人在中途走了,未领完的账户余额可以由遗属继承;如果从机关事业单位流动到企业(企业建立了企业年金),职业年金个人账户资金可以随同转移。
说穿了就一句
职业年金是你自己掏4%、单位替你掏8%,总共12%全部进你个人账户、退休后按计发月数慢慢发的一笔”第二份退休金”。它不统筹、可继承、可转移,退休越晚每月领得越多,但总量不变。
想知道自己退休后职业年金能领多少,你现在就可以自己查:打开当地人社App,找到”职业年金个人账户余额”,拿余额除以你退休年龄对应的计发月数,就是每月的大概到账数。你的缴费工资基数是多少、账户已经攒了多少钱?这两项直接决定你第二份退休金的厚度,值得现在就点开电子社保卡查一眼。